Công cụ này giúp gì cho bạn
Công cụ ước tính kết quả quyết toán thuế thu nhập cá nhân của một kỳ tính thuế: số thuế đã bị khấu trừ trong năm nhiều hơn số thuế thực phải nộp (bạn được hoàn) hay ít hơn (bạn phải nộp thêm phần chênh lệch). Quy định thay đổi từ kỳ tính thuế 2026, vì vậy bạn chọn năm cần quyết toán trước: 2025 (quyết toán vào mùa xuân 2026) hoặc 2026 (quyết toán vào mùa xuân 2027).
Cách sử dụng
- Kỳ tính thuế: năm phát sinh thu nhập cần quyết toán. Mỗi năm dùng mức giảm trừ và biểu thuế riêng.
- Thu nhập năm: tổng thu nhập chịu thuế từ tiền lương, tiền công trong năm (lương, thưởng, khoản vãng lai), trước giảm trừ.
- Người phụ thuộc: số người phụ thuộc đã đăng ký; mỗi người tính đủ 12 tháng.
- Bảo hiểm bắt buộc: BHXH, BHYT, BHTN bạn đã đóng — được trừ toàn bộ.
- Khoản giảm trừ khác (không bắt buộc): BH hưu trí bổ sung / tự nguyện, BH nhân thọ, chi khám chữa bệnh trong nước, học phí trong nước và đóng góp từ thiện có chứng từ. Công cụ tự áp mức trần của từng năm.
- Thuế đã khấu trừ: toàn bộ số thuế đã bị khấu trừ hoặc đã nộp của năm đó (xem chứng từ khấu trừ).
Kết quả cho biết số được hoàn (dương) hoặc phải nộp thêm (âm), thuế cả năm, thuế suất biên, từng khoản giảm trừ đã áp dụng và bạn có phải tự quyết toán hay không. Công cụ chỉ dành cho cá nhân cư trú.
Công thức
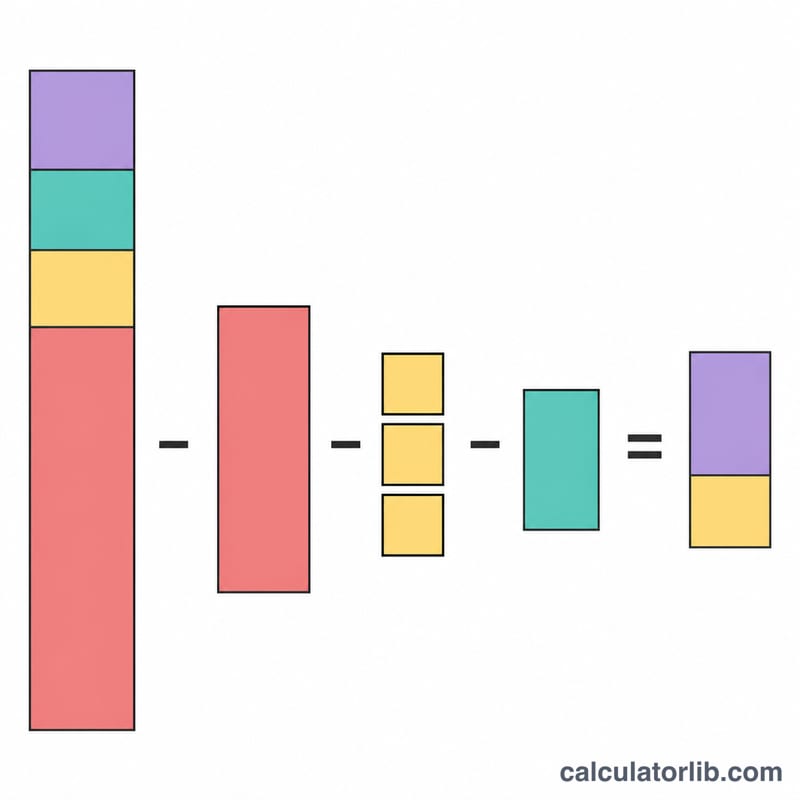
Thu nhập tính thuế cả năm \(T\) bằng thu nhập trừ mọi khoản giảm trừ, không nhỏ hơn 0:
$$T = I - 12G - 12P \times n - S - \min(V,\,12V_{\max}) - \min(M,\,M_{\max}) - \min(E,\,E_{\max}) - C,\qquad T \ge 0$$trong đó \(I\) = thu nhập năm, \(G\) = giảm trừ bản thân mỗi tháng, \(P\) = giảm trừ mỗi người phụ thuộc mỗi tháng, \(n\) = số người phụ thuộc, \(S\) = bảo hiểm bắt buộc, \(V\) = BH hưu trí tự nguyện / nhân thọ (trần \(V_{\max}\) mỗi tháng), \(M\) và \(E\) = chi y tế và học phí (trần năm \(M_{\max}\), \(E_{\max}\)), \(C\) = từ thiện. Biểu lũy tiến của năm đã chọn được áp cho \(T\), và kết quả quyết toán là
$$R = W - \text{PIT}(T)$$với \(W\) = số thuế đã khấu trừ. \(R\) dương là số được hoàn; \(R\) âm là số còn phải nộp.
Các mức theo từng kỳ tính thuế
Luật Thuế TNCN số 109/2025/QH15 áp dụng quy định về tiền lương, tiền công từ kỳ tính thuế 2026 (Điều 29 khoản 2), nên cả năm 2026 — kể cả tháng 1 đến tháng 6 — được quyết toán theo mức mới, dù Luật có hiệu lực từ 01/07/2026. Nghị định 253/2026/NĐ-CP bổ sung giảm trừ chi y tế, giáo dục và trần bảo hiểm tự nguyện cho cùng kỳ tính thuế.
| Khoản | Kỳ tính thuế 2025 | Kỳ tính thuế 2026 |
|---|---|---|
| Giảm trừ bản thân (đồng/tháng) | 11.000.000 | 15.500.000 |
| Mỗi người phụ thuộc (đồng/tháng) | 4.400.000 | 6.200.000 |
| Biểu lũy tiến | 7 bậc, 5% đến 35% | 5 bậc: 5, 10, 20, 30, 35% |
| Trần BH hưu trí tự nguyện / nhân thọ (đồng/tháng) | 1.000.000 | 3.000.000 |
| Trần chi y tế (đồng/năm) | chưa có | 23.000.000 |
| Trần học phí (đồng/năm) | chưa có | 24.000.000 |
| Thu nhập bình quân tối đa của người phụ thuộc (đồng/tháng) | 1.000.000 | 3.000.000 |
| Căn cứ | Luật TNCN 04/2007 (sửa đổi), TT 111/2013/TT-BTC, NQ 954/2020/UBTVQH14 | Luật 109/2025/QH15, NĐ 253/2026/NĐ-CP, TT 87/2026/TT-BTC |
Với kỳ 2026, giảm trừ bản thân là 186.000.000 đồng/năm và mỗi người phụ thuộc thêm 74.400.000 đồng/năm. Mức của kỳ 2025 (132.000.000 và 52.800.000 đồng/năm) chỉ dùng khi quyết toán thu nhập năm 2025.
Biểu thuế lũy tiến từng phần theo năm
Thuế trên thu nhập tính thuế cả năm tính được bằng một dòng theo phương pháp rút gọn, trong đó \(t\) là thuế suất của bậc mà \(T\) rơi vào và \(Q\) là số trừ nhanh:
$$\text{PIT}(T) = T \times t - Q$$
Kỳ tính thuế 2026 (Luật 109/2025/QH15, Điều 9)
| Bậc | Thu nhập tính thuế năm T (đồng) | Thuế suất | Số trừ nhanh Q (đồng) |
|---|---|---|---|
| 1 | Đến 120.000.000 | 5% | 0 |
| 2 | Trên 120.000.000 đến 360.000.000 | 10% | 6.000.000 |
| 3 | Trên 360.000.000 đến 720.000.000 | 20% | 42.000.000 |
| 4 | Trên 720.000.000 đến 1.200.000.000 | 30% | 114.000.000 |
| 5 | Trên 1.200.000.000 | 35% | 174.000.000 |
Kỳ tính thuế 2025 (TT 111/2013/TT-BTC)
| Bậc | Thu nhập tính thuế năm T (đồng) | Thuế suất | Số trừ nhanh Q (đồng) |
|---|---|---|---|
| 1 | Đến 60.000.000 | 5% | 0 |
| 2 | Trên 60.000.000 đến 120.000.000 | 10% | 3.000.000 |
| 3 | Trên 120.000.000 đến 216.000.000 | 15% | 9.000.000 |
| 4 | Trên 216.000.000 đến 384.000.000 | 20% | 19.800.000 |
| 5 | Trên 384.000.000 đến 624.000.000 | 25% | 39.000.000 |
| 6 | Trên 624.000.000 đến 960.000.000 | 30% | 70.200.000 |
| 7 | Trên 960.000.000 | 35% | 118.200.000 |
Số tiền đúng bằng mức biên vẫn thuộc bậc dưới ("đến" gồm cả mức biên). Ví dụ kỳ 2026: \(T = 1{,}115{,}200{,}000\) thuộc bậc 30%, thuế là \(30\% \times 1{,}115{,}200{,}000 - 114{,}000{,}000 = 220{,}560{,}000\) đồng.
Ví dụ minh họa
Kỳ tính thuế 2026. Thu nhập 300.000.000 đồng, một người phụ thuộc, không có khoản trừ khác, đã khấu trừ 20.000.000 đồng:
$$T = 300{,}000{,}000 - 186{,}000{,}000 - 74{,}400{,}000 = 39{,}600{,}000$$$$\text{PIT} = 5\% \times 39{,}600{,}000 = 1{,}980{,}000$$$$R = 20{,}000{,}000 - 1{,}980{,}000 = 18{,}020{,}000$$Cùng người đó, kỳ tính thuế 2025 (mức giảm trừ cũ và biểu 7 bậc) — số được hoàn ít hơn:
$$T = 300{,}000{,}000 - 132{,}000{,}000 - 52{,}800{,}000 = 115{,}200{,}000$$$$\text{PIT} = 10\% \times 115{,}200{,}000 - 3{,}000{,}000 = 8{,}520{,}000$$$$R = 20{,}000{,}000 - 8{,}520{,}000 = 11{,}480{,}000$$Kỳ 2026 có chi y tế và học phí. Thu nhập 500.000.000 đồng, hai người phụ thuộc, bảo hiểm bắt buộc 40.000.000, chi y tế 30.000.000 (chỉ được trừ 23.000.000), học phí 20.000.000, đã khấu trừ 25.000.000:
$$T = 500{,}000{,}000 - 186{,}000{,}000 - 148{,}800{,}000 - 40{,}000{,}000 - 23{,}000{,}000 - 20{,}000{,}000 = 82{,}200{,}000$$$$\text{PIT} = 5\% \times 82{,}200{,}000 = 4{,}110{,}000,\qquad R = 25{,}000{,}000 - 4{,}110{,}000 = 20{,}890{,}000$$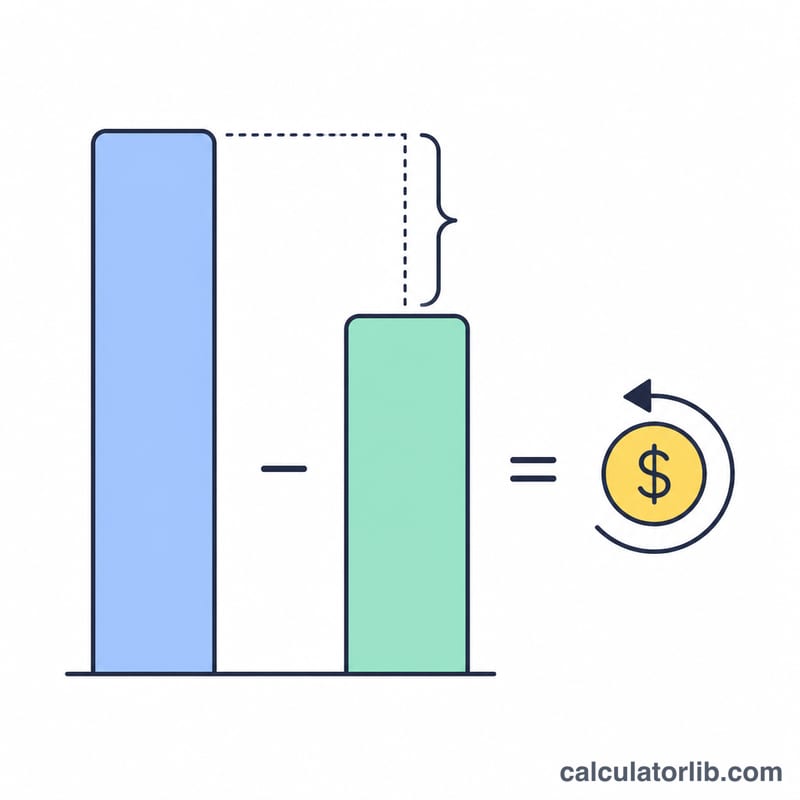
Giảm trừ chi y tế và giáo dục (từ kỳ 2026)
Từ kỳ tính thuế 2026, Nghị định 253/2026/NĐ-CP (Điều 49) cho trừ chi khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc danh mục BHYT chi trả, tổng không quá 23.000.000 đồng/năm, và chi giáo dục – đào tạo trong nước (học phí mầm non đến đại học, giáo dục nghề nghiệp), tổng không quá 24.000.000 đồng/năm. Mỗi mức trần là một mức cho mỗi người nộp thuế mỗi năm, tính chung cho bạn và tất cả người phụ thuộc — không nhân theo số người phụ thuộc. Cần hóa đơn, chứng từ và bảng kê (Điều 49 khoản 3), và người có các khoản giảm trừ này phải tự quyết toán trực tiếp với cơ quan thuế, không ủy quyền cho nơi trả thu nhập (Điều 51 khoản 3). BH hưu trí bổ sung, hưu trí tự nguyện và nhân thọ được trừ tổng tối đa 3.000.000 đồng/tháng (36.000.000 đồng/năm) từ kỳ 2026. Người phụ thuộc phải có thu nhập bình quân tháng không quá 3.000.000 đồng, áp dụng cho cả kỳ tính thuế 2026 (Thông tư 87/2026/TT-BTC).
Ngưỡng khấu trừ 10% (chỉ để tham khảo)
Tổ chức chi trả khấu trừ 10% trên thu nhập vãng lai (không ký hợp đồng lao động hoặc hợp đồng dưới 3 tháng). Ngưỡng mỗi lần chi trả tăng từ 2.000.000 đồng lên 5.000.000 đồng từ 01/07/2026 (Nghị định 253/2026/NĐ-CP, Điều 50 khoản 2); dưới ngưỡng chỉ khấu trừ khi cá nhân yêu cầu. Ngưỡng này không làm thay đổi công thức quyết toán — nó chỉ làm thay đổi số thuế đã bị khấu trừ trong năm, tức số bạn nhập vào ô thuế đã khấu trừ. Ví dụ: lương 20.000.000 đồng/tháng cộng 12 lần thu nhập vãng lai 4.000.000 đồng cho cùng số thuế năm 2026 là 3.840.000 đồng; nếu các khoản vãng lai chỉ bị khấu trừ 10% từ tháng 1 đến tháng 6 thì tổng đã khấu trừ đúng bằng 3.840.000 và không được hoàn, còn nếu bị khấu trừ cả năm thì được hoàn 2.400.000 đồng.
Câu hỏi thường gặp
Nên chọn kỳ tính thuế nào? Năm phát sinh thu nhập. Quyết toán thu nhập năm 2025 (làm trong năm 2026) dùng cột 2025; thu nhập năm 2026 (quyết toán năm 2027) dùng mức mới.
Kết quả âm nghĩa là gì? Bạn đã nộp thiếu và phải nộp thêm phần chênh lệch khi quyết toán.
Đây có phải số chính thức không? Không. Đây là ước tính; số cuối cùng do cơ quan thuế xác định theo hồ sơ quyết toán.
Cá nhân không cư trú dùng được không? Không. Cá nhân không cư trú chịu thuế 20% trên thu nhập tiền lương phát sinh tại Việt Nam và không quyết toán theo biểu lũy tiến.