Hệ số an toàn vốn BIS là gì?
Hệ số an toàn vốn BIS (viết tắt là CAR), được quy định theo khung Basel của Ngân hàng Thanh toán Quốc tế (BIS), đo lường lượng vốn tự có theo quy định mà một ngân hàng nắm giữ so với tài sản có rủi ro (RWA) của ngân hàng đó. Đây là một chỉ số cốt lõi về khả năng thanh toán: hệ số càng cao thì ngân hàng càng có khả năng hấp thụ nhiều tổn thất trước khi rơi vào tình trạng mất khả năng chi trả. Cơ quan quản lý thường yêu cầu tổng CAR tối thiểu là 8%. Tại Việt Nam, Ngân hàng Nhà nước cũng áp dụng chuẩn Basel với tỷ lệ an toàn vốn tối thiểu riêng theo Thông tư hiện hành, nên con số cụ thể có thể khác với mức tham chiếu quốc tế 8%.
Công thức tính
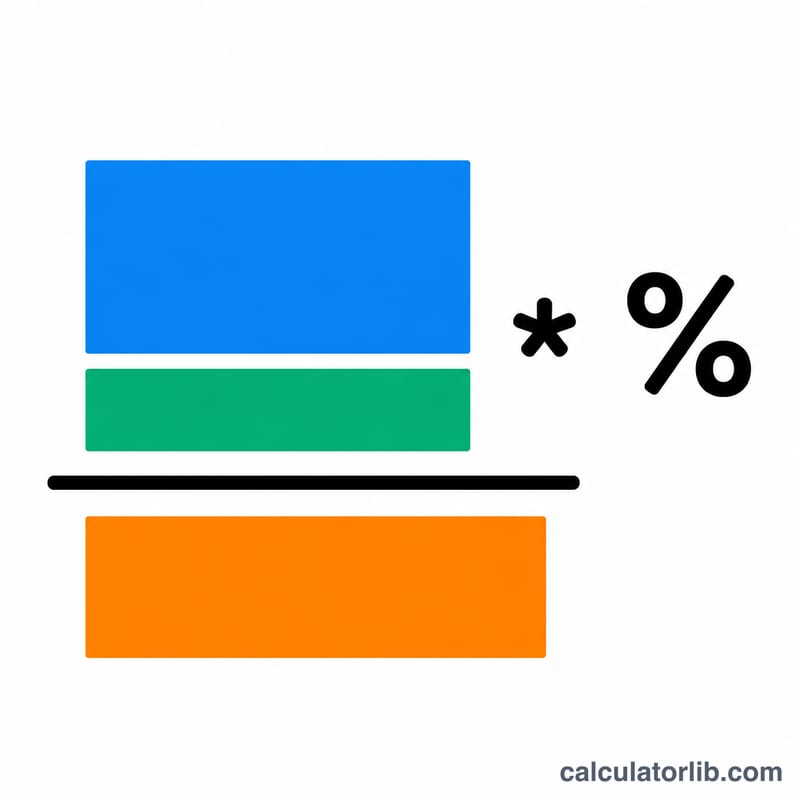
Hệ số này lấy vốn Cấp 1 (vốn lõi) cộng với vốn Cấp 2 (vốn bổ sung), rồi chia cho tài sản có rủi ro:
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$Trong đó \(\text{Tier 1}\) là vốn lõi như vốn cổ phần phổ thông và lợi nhuận giữ lại, \(\text{Tier 2}\) là vốn bổ sung như nợ thứ cấp và một số khoản dự phòng nhất định, còn \(\text{RWA}\) là tổng tài sản, mỗi tài sản được gán trọng số theo rủi ro tín dụng, rủi ro thị trường và rủi ro hoạt động.
Cách dùng công cụ này
Bạn nhập vốn Cấp 1, vốn Cấp 2 và tổng tài sản có rủi ro của ngân hàng theo cùng một đơn vị tiền tệ (ví dụ: đơn vị triệu). Công cụ sẽ tính ra tổng CAR, tổng vốn và tỷ lệ vốn Cấp 1, giúp bạn đối chiếu từng con số với các mức tối thiểu theo quy định.
Ví dụ minh họa
Giả sử một ngân hàng có \(\text{Tier 1}=50\), \(\text{Tier 2}=30\) và \(\text{RWA}=1000\) (đơn vị triệu). Tổng vốn là \(50+30=80\), do đó:
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$Tỷ lệ vốn Cấp 1 là \(\frac{50}{1000}\times 100\% = 5.00\%\). Ngân hàng này vừa đúng đạt mức tối thiểu 8% cho tổng vốn.
Yêu cầu vốn tối thiểu và các bộ đệm vốn theo Basel III
Tỷ lệ an toàn vốn (CAR) được đo lường so với các tiêu chuẩn tối thiểu do khuôn khổ Basel III đặt ra, khuôn khổ này được ban hành bởi Ủy ban Basel về Giám sát Ngân hàng (BCBS) tại Ngân hàng Thanh toán Quốc tế (BIS). Tất cả các con số dưới đây được biểu thị theo tỷ lệ phần trăm của tài sản có rủi ro (RWA). Đây là các mức tối thiểu được thống nhất trên phạm vi quốc tế; các cơ quan quản lý quốc gia (ví dụ, EU, Cơ quan Quản lý An toàn của Anh (UK PRA), hoặc các cơ quan quản lý ngân hàng liên bang Hoa Kỳ) triển khai chúng vào luật pháp địa phương và có thể đặt ra các yêu cầu cao hơn, vì vậy các ngưỡng chính xác mà một ngân hàng cụ thể phải đáp ứng phụ thuộc vào khu vực pháp lý nơi ngân hàng đó đặt trụ sở.
| Yêu cầu | Mức (% của RWA) | Nguồn |
|---|---|---|
| Mức tối thiểu vốn cấp 1 phổ thông (CET1) | 4.5% | Basel III / BCBS |
| Mức tối thiểu vốn cấp 1 (Tier 1) | 6.0% | Basel III / BCBS |
| Mức tối thiểu tổng vốn (Cấp 1 + Cấp 2) | 8.0% | Basel III / BCBS |
| Bộ đệm bảo toàn vốn (CET1) | 2.5% | Basel III / BCBS |
| Bộ đệm phản chu kỳ (CET1, do khu vực pháp lý đặt ra) | 0% – 2.5% | Basel III / BCBS (do các cơ quan quốc gia đặt ra) |
| Phụ phí đối với G-SIB / ngân hàng có tầm quan trọng hệ thống (CET1) | 1.0% – 3.5% (tùy theo nhóm) | Khuôn khổ G-SIB của BCBS / FSB |
| Yêu cầu tổng vốn hiệu lực (tối thiểu 8% + bộ đệm bảo toàn 2.5%) | 10.5% | Basel III / BCBS |
Mức tối thiểu tổng 8% là ngưỡng sàn cứng. Cộng thêm bộ đệm bảo toàn vốn 2.5% sẽ cho ra yêu cầu tổng hiệu lực là 10.5% của RWA. Khi áp dụng bộ đệm phản chu kỳ (lên tới 2.5%) hoặc phụ phí G-SIB (1.0%–3.5% tùy theo nhóm được chỉ định), những khoản đó — vốn phải được đáp ứng bằng vốn CET1 — sẽ được cộng thêm lên trên, vì vậy các ngân hàng toàn cầu lớn nhất phải đối mặt với các yêu cầu hiệu lực cao hơn đáng kể.
Câu hỏi thường gặp
CAR bao nhiêu là tốt? Basel III đặt tỷ lệ tổng vốn tối thiểu là 8%, nhưng nhiều cơ quan quản lý còn yêu cầu thêm các bộ đệm vốn, nên những ngân hàng có nền tảng vốn vững thường công bố mức 12% trở lên.
Vốn Cấp 1 và vốn Cấp 2 khác nhau ở điểm nào? Vốn Cấp 1 là vốn lõi chất lượng cao, sẵn sàng hấp thụ tổn thất khi ngân hàng vẫn đang hoạt động bình thường; vốn Cấp 2 là vốn bổ sung chất lượng thấp hơn, chủ yếu được dùng đến trong các kịch bản giải thể, thanh lý.
Vì sao dùng tài sản có rủi ro thay cho tổng tài sản? RWA điều chỉnh mỗi khoản mục theo mức độ rủi ro của nó, nên tài sản an toàn hơn cần ít vốn bảo đảm hơn so với tài sản rủi ro cao.