BIS自己資本比率とは?
BIS自己資本比率(CAR)は、国際決済銀行(BIS)が策定するバーゼル規制の枠組みで定義される指標で、銀行がリスクアセット(RWA)に対してどれだけの規制上の自己資本を保有しているかを示します。銀行の支払能力(ソルベンシー)を測る中核的な指標であり、比率が高いほど、経営が行き詰まる前に吸収できる損失が大きいことを意味します。規制上は、総合CARで最低8%以上を求められるのが一般的です。なお、これはグローバルなバーゼル基準に基づくものであり、日本では金融庁の監督下で国際統一基準行(8%)と国内基準行(4%)に区分される点に注意してください。
計算式
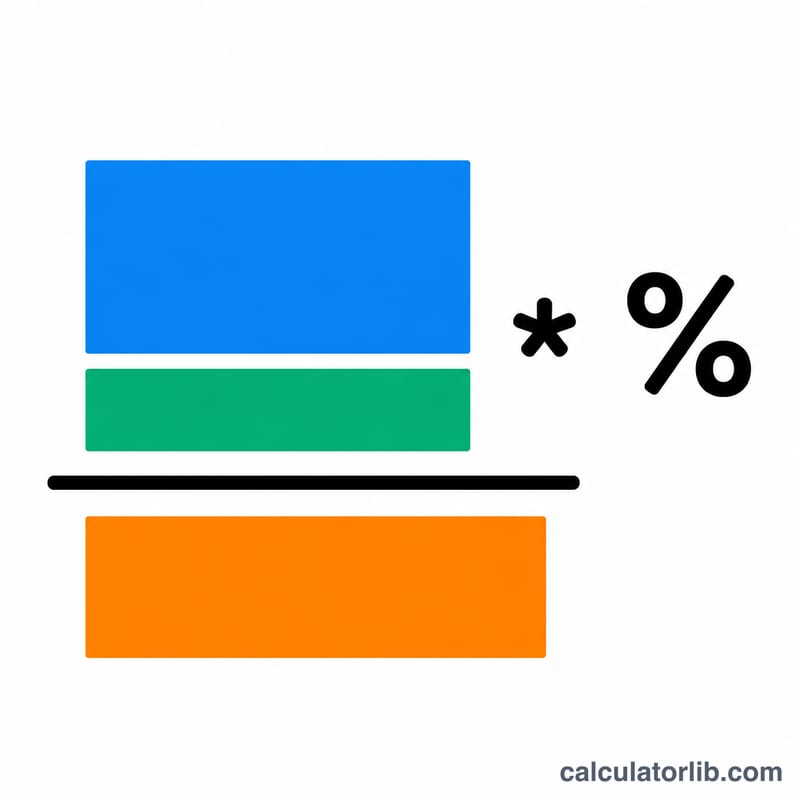
この比率は、Tier1(基本的項目)資本とTier2(補完的項目)資本を合計し、リスクアセットで割って求めます。
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$ここで \(\text{Tier 1}\) は普通株式や内部留保などの中核的な自己資本、\(\text{Tier 2}\) は劣後債や一定の引当金などの補完的な自己資本、\(\text{RWA}\) は各資産を信用リスク・市場リスク・オペレーショナルリスクに応じて加重した合計額を指します。
この計算ツールの使い方
銀行のTier1資本、Tier2資本、リスクアセット合計を、同じ通貨単位(たとえば百万円単位)で入力してください。総合CAR、自己資本の合計額、そしてTier1比率が算出されるため、それぞれを規制上の最低水準と比較できます。
計算例
たとえば、ある銀行の \(\text{Tier 1}=50\)、\(\text{Tier 2}=30\)、\(\text{RWA}=1000\)(百万円単位)だとします。自己資本の合計は \(50+30=80\) となり、次のように計算できます。
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$Tier1比率は \(\frac{50}{1000}\times 100\% = 5.00\%\) です。この銀行は、総合CARの最低ライン8%をちょうど満たしていることになります。
バーゼルIIIの最低所要自己資本と資本バッファー
自己資本比率(CAR)は、国際決済銀行(BIS)内のバーゼル銀行監督委員会(BCBS)が発行するバーゼルIIIの枠組みで定められた最低基準に照らして測定されます。以下の数値はすべて、リスク・アセット(RWA)に対する割合(%)で表されています。これらは国際的に合意された最低水準であり、各国の規制当局(例えばEU、英国のPRA、または米国の連邦銀行監督当局)がそれぞれの国内法で実施し、より高い要件を課すこともあります。したがって、特定の銀行が満たさなければならない正確な基準値は、その本拠地の法域によって異なります。
| 要件 | 水準(RWAに対する%) | 出典 |
|---|---|---|
| 普通株式等Tier1(CET1)の最低水準 | 4.5% | バーゼルIII/BCBS |
| Tier1資本の最低水準 | 6.0% | バーゼルIII/BCBS |
| 総自己資本の最低水準(Tier1+Tier2) | 8.0% | バーゼルIII/BCBS |
| 資本保全バッファー(CET1) | 2.5% | バーゼルIII/BCBS |
| カウンターシクリカル・バッファー(CET1、各法域が設定) | 0% – 2.5% | バーゼルIII/BCBS(各国当局が設定) |
| G-SIB/システム上重要な銀行への上乗せ(CET1) | 1.0% – 3.5%(バケットに依存) | BCBSのG-SIBの枠組み/FSB |
| 実効的な総所要自己資本(最低8%+資本保全バッファー2.5%) | 10.5% | バーゼルIII/BCBS |
総自己資本の最低水準8%は絶対的な下限です。これに2.5%の資本保全バッファーを加えると、実効的な総所要水準はRWAの10.5%となります。カウンターシクリカル・バッファー(最大2.5%)またはG-SIBへの上乗せ(割り当てられたバケットに応じて1.0%~3.5%)が適用される場合、それらの金額(いずれもCET1資本で満たす必要があります)はさらに上乗せされます。そのため、世界最大級のグローバル銀行はかなり高い実効的な要件に直面します。
よくある質問(FAQ)
CARはどのくらいあれば十分ですか? バーゼルIIIでは総合自己資本比率の最低水準を8%としていますが、多くの規制当局はこれに資本バッファーを上乗せするため、財務が健全な銀行では12%以上を計上することも珍しくありません。
Tier1とTier2の違いは何ですか? Tier1は損失吸収力の高い中核的な自己資本で、事業を継続しながら(ゴーイングコンサーン・ベースで)損失を吸収できます。一方Tier2は質が相対的に劣る補完的な自己資本で、主に破綻処理などの局面で損失吸収に用いられます。
なぜ総資産ではなくリスクアセットを使うのですか? RWAは各エクスポージャーをそのリスクの大きさに応じて加重します。そのため、安全性の高い資産ほど必要な自己資本は少なく、リスクの高い資産ほど手厚い自己資本の裏付けが求められます。