Qu'est-ce que le ratio de solvabilité BIS ?
Le ratio de solvabilité BIS (CAR, pour capital adequacy ratio), défini dans le cadre de Bâle élaboré par la Banque des règlements internationaux (BRI), mesure le niveau de fonds propres réglementaires détenus par une banque au regard de ses actifs pondérés des risques (RWA). C'est un indicateur de solvabilité essentiel : plus le ratio est élevé, plus la banque peut absorber de pertes avant de se retrouver en situation d'insolvabilité. Les régulateurs exigent généralement un ratio de solvabilité total minimal de 8 %. Dans l'Union européenne, ces règles de Bâle sont transposées via le règlement CRR et la directive CRD, mais le seuil de référence reste identique.
La formule
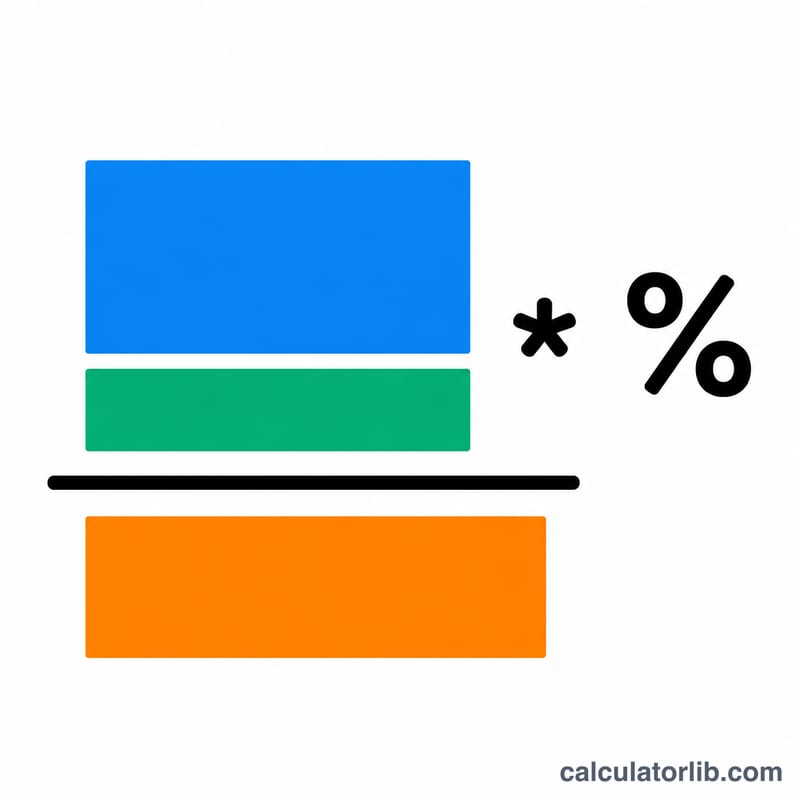
Le ratio additionne les fonds propres de catégorie 1 (Tier 1, ou fonds propres de base) et de catégorie 2 (Tier 2, ou fonds propres complémentaires), puis divise le total par les actifs pondérés des risques :
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$Ici, \(\text{Tier 1}\) désigne les fonds propres de base, comme les actions ordinaires et les bénéfices non distribués, \(\text{Tier 2}\) correspond aux fonds propres complémentaires, tels que la dette subordonnée et certaines réserves, et \(\text{RWA}\) représente l'ensemble des actifs, chacun étant pondéré selon son risque de crédit, de marché et opérationnel.
Comment utiliser ce calculateur
Saisissez les fonds propres Tier 1, les fonds propres Tier 2 et le total des actifs pondérés des risques de la banque, exprimés dans la même unité monétaire (par exemple en millions). Le calculateur affiche le ratio de solvabilité total (CAR), le montant total des fonds propres et le ratio de fonds propres Tier 1, ce qui vous permet de comparer chaque valeur aux minimums réglementaires.
Exemple chiffré
Supposons qu'une banque affiche \(\text{Tier 1}=50\), \(\text{Tier 2}=30\) et \(\text{RWA}=1000\) (en millions). Le total des fonds propres est de \(50+30=80\), d'où :
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$Le ratio Tier 1 s'établit à \(\frac{50}{1000}\times 100\% = 5.00\%\). La banque atteint tout juste le minimum total de 8 %.
Requisitos mínimos de capital y colchones de Basilea III
El coeficiente de adecuación de capital (CAR, por sus siglas en inglés) se mide frente a las normas mínimas establecidas por el marco de Basilea III, que es publicado por el Comité de Supervisión Bancaria de Basilea (BCBS) del Banco de Pagos Internacionales (BIS). Todas las cifras siguientes se expresan como porcentaje de los activos ponderados por riesgo (RWA). Estos son los mínimos acordados a nivel internacional; los reguladores nacionales (por ejemplo, la UE, la PRA del Reino Unido o las agencias bancarias federales de EE. UU.) los incorporan a su legislación local y pueden fijar requisitos más altos, por lo que los umbrales exactos que un banco concreto debe cumplir dependen de su jurisdicción de origen.
| Requisito | Nivel (% de RWA) | Fuente |
|---|---|---|
| Mínimo de capital ordinario de nivel 1 (CET1) | 4.5% | Basilea III / BCBS |
| Mínimo de capital de nivel 1 (Tier 1) | 6.0% | Basilea III / BCBS |
| Mínimo de capital total (nivel 1 + nivel 2) | 8.0% | Basilea III / BCBS |
| Colchón de conservación de capital (CET1) | 2.5% | Basilea III / BCBS |
| Colchón anticíclico (CET1, fijado por la jurisdicción) | 0% – 2.5% | Basilea III / BCBS (fijado por las autoridades nacionales) |
| Recargo para bancos de importancia sistémica mundial (G-SIB) / sistémicamente importantes (CET1) | 1.0% – 3.5% (según el tramo) | Marco G-SIB del BCBS / FSB |
| Requisito de capital total efectivo (mínimo del 8% + colchón de conservación del 2.5%) | 10.5% | Basilea III / BCBS |
El mínimo total del 8% es el umbral inquebrantable. Al añadir el colchón de conservación de capital del 2.5% se obtiene un requisito total efectivo del 10.5% de los RWA. Cuando se aplica un colchón anticíclico (hasta el 2.5%) o un recargo G-SIB (del 1.0% al 3.5% según el tramo asignado), esos importes —que deben cubrirse con capital CET1— se suman por encima, de modo que los mayores bancos mundiales se enfrentan a requisitos efectivos considerablemente más altos.
FAQ
Qu'est-ce qu'un bon ratio de solvabilité (CAR) ? Bâle III fixe un ratio de fonds propres total minimal de 8 %, mais de nombreux régulateurs ajoutent des coussins de fonds propres : les banques bien capitalisées affichent donc souvent 12 % ou plus.
Quelle est la différence entre le Tier 1 et le Tier 2 ? Le Tier 1 correspond aux fonds propres de base de haute qualité, capables d'absorber les pertes tant que la banque poursuit son activité (going concern) ; le Tier 2 regroupe des fonds propres complémentaires de moindre qualité, principalement mobilisables en cas de liquidation (gone concern).
Pourquoi utiliser les actifs pondérés des risques plutôt que le total des actifs ? Les RWA pondèrent chaque exposition en fonction de son niveau de risque : un actif plus sûr nécessite ainsi moins de fonds propres en couverture qu'un actif plus risqué.