Qu'est-ce que le calculateur de frais de découvert ?
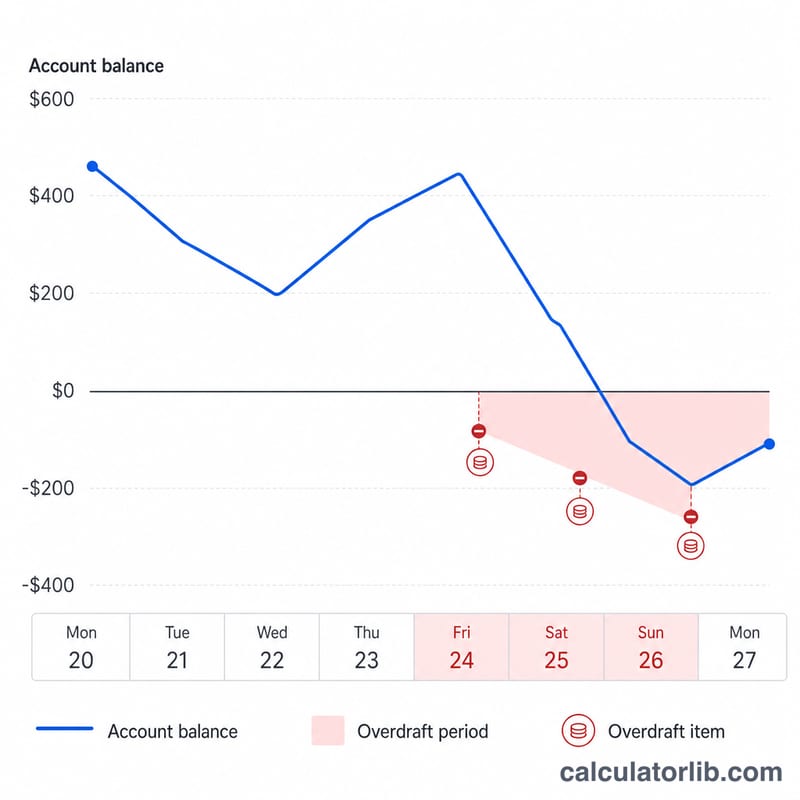
On parle de découvert lorsqu'une opération est réglée alors que le solde de votre compte est insuffisant pour la couvrir. Les banques facturent généralement un montant fixe pour chaque opération qu'elles honorent (les frais par opération, parfois appelés « commission d'intervention »), auxquels peuvent s'ajouter des frais de découvert prolongé pour chaque jour où le compte reste à découvert. Ce calculateur additionne ces deux types de frais afin de vous révéler le coût réel d'un compte dans le rouge. À noter : les barèmes et la réglementation varient d'un pays à l'autre — en France, par exemple, les agios et commissions sont plafonnés par la loi, contrairement à de nombreux systèmes anglo-saxons.
Comment l'utiliser
Indiquez le nombre d'opérations couvertes par la banque, le montant des frais facturés par opération, le nombre de jours pendant lesquels votre compte est resté à découvert, ainsi que les éventuels frais quotidiens de découvert prolongé. L'outil effectue les multiplications et les additions pour afficher le total estimé de vos frais, détaillé entre frais par opération et frais journaliers.
La formule expliquée
Le calcul est très simple :
$$\text{Frais totaux} = \left(\text{nombre de découverts} \times \text{frais par opération}\right) + \left(\text{jours à découvert} \times \text{frais quotidiens de découvert prolongé}\right)$$
Le premier terme correspond à chaque opération individuelle que la banque a honorée pendant que votre solde était insuffisant. Le second reflète les pénalités récurrentes que certaines banques appliquent pour chaque journée où le solde n'est pas remis au vert.
Exemple chiffré
Imaginons que votre banque ait couvert 3 opérations en découvert à 35 $ chacune, et que votre compte soit resté négatif pendant 5 jours avec des frais quotidiens de 7 $. Frais par opération = \(3 \times 35\,\$ = 105\,\$\). Frais de découvert prolongé = \(5 \times 7\,\$ = 35\,\$\). Total = \(105\,\$ + 35\,\$ =\) 140 $.
Foire aux questions
Peut-on obtenir le remboursement des frais de découvert ? Oui — de nombreuses banques acceptent d'annuler des frais sur simple demande, en particulier lorsqu'il s'agit d'un premier incident ou d'un découvert occasionnel. Il vaut toujours la peine d'appeler le service client.
Quelle est la différence entre des frais de découvert et des frais de rejet ? Les frais de découvert s'appliquent lorsque la banque règle une opération malgré un solde insuffisant ; les frais de rejet (l'équivalent du « NSF » dans les pays anglo-saxons) sont prélevés lorsque la banque refuse l'opération. Dans les deux cas, vous pouvez saisir le montant facturé par opération dans ce calculateur.
Cet outil s'applique-t-il à mon pays ? Le calcul est universel, mais les grilles tarifaires et les règles de protection des consommateurs diffèrent selon les banques et les pays. Reportez-vous au barème officiel des frais publié par votre propre banque pour renseigner les valeurs.
Glossaire des termes de découvert
Les règles de découvert et les noms des frais varient selon la banque et selon le pays. Les termes ci-dessous décrivent les pratiques courantes, notamment aux États-Unis, mais le contrat de votre compte et le barème des frais publié par votre banque priment toujours.
- Opération en découvert
- Une seule transaction (un achat par carte de débit, un chèque, un prélèvement ACH ou un retrait au distributeur automatique) que la banque paie alors que votre solde disponible est insuffisant pour la couvrir. Dans ce calculateur, chaque transaction de ce type correspond à un « élément » (le champ num_overdrafts).
- Frais par opération
- Le montant forfaitaire que la banque applique pour chaque opération en découvert qu'elle paie (le champ fee_per_item). Aux États-Unis, de nombreuses grandes banques ont facturé environ 30 à 35 $ par opération, bien que certaines aient réduit ou supprimé ces frais. Consultez votre propre barème plutôt que de supposer un montant typique.
- Frais NSF (fonds insuffisants)
- Des frais facturés lorsque la banque refuse ou rejette une transaction en raison de fonds insuffisants, au lieu de la payer. Les frais NSF sont distincts des frais de découvert, et certaines banques les facturent tandis que d'autres non. Si vous souhaitez inclure les frais NSF, vous pouvez les compter comme des éléments à leur propre montant, ou les calculer séparément.
- Frais de découvert prolongé (durable)
- Des frais récurrents appliqués lorsqu'un compte reste débiteur pendant un nombre déterminé de jours. Ils sont souvent facturés par jour (le champ daily_extended_fee) après que le compte a été à découvert pendant une période donnée, par exemple plusieurs jours ouvrables consécutifs. Toutes les banques ne les facturent pas.
- Jours de solde négatif
- Le nombre de jours pendant lesquels le compte reste en dessous de zéro et est soumis aux frais prolongés (le champ days_negative). Ne retenez que les jours où les frais s'appliquent réellement, ce qui peut exclure une période de grâce initiale, les week-ends ou les jours fériés selon la banque.
- Protection contre le découvert / virement depuis un compte lié
- Un dispositif par lequel la banque couvre un déficit en transférant automatiquement des fonds depuis un compte d'épargne lié, un autre compte courant ou une ligne de crédit. Les frais de virement sont généralement inférieurs aux frais de découvert par opération, et certaines banques ne facturent rien, mais les conditions varient. Tout frais de ce type doit être saisi d'après votre barème.
- Période de grâce
- Une durée, ou un seuil de découvert minime, pendant laquelle la banque ne facture pas de frais si vous remettez le solde au-dessus de zéro. Il peut s'agir d'une marge sur le montant à découvert ou de la fin du jour ouvrable suivant. Toutes les banques n'en proposent pas.
Plafonds et limites : De nombreuses banques limitent le nombre de frais de découvert facturés par jour (par exemple, un nombre maximum de frais par jour), fixent un plafond quotidien en dollars, ou renoncent aux frais pour de très petits découverts. Le calculateur multiplie les éléments par le frais et ajoute les jours multipliés par les frais quotidiens ; il n'applique donc pas automatiquement les plafonds. Pour obtenir une estimation précise, reprenez vos données dans le barème publié par la banque et ajustez le nombre d'opérations pour tenir compte de toute limite quotidienne.
Ces informations sont de nature générale et ne constituent pas un conseil financier. Vérifiez les détails auprès de votre banque.