초과인출 수수료 계산기란?
초과인출(오버드래프트)이란 계좌 잔액이 부족한데도 은행이 거래를 대신 처리해 주면서 계좌가 마이너스가 되는 상황을 말합니다. 미국·영국 등 해외 은행은 보통 이렇게 처리해 준 거래 한 건마다 정액 수수료(건당 수수료, 또는 '잔액 부족(NSF)' 수수료)를 부과하고, 계좌가 마이너스로 남아 있는 날마다 추가로 '연장' 또는 '지속' 수수료를 매기기도 합니다. 이 계산기는 두 가지 수수료를 한꺼번에 더해 마이너스 계좌가 실제로 얼마나 비싼지 한눈에 보여 줍니다. 참고로 한국의 마이너스 통장(한도대출)은 잔액이 아닌 이자 방식으로 비용이 매겨지므로, 이 계산기는 해외 은행의 건당·일별 수수료 구조에 맞춰져 있다는 점을 알아 두세요.
사용 방법
은행이 처리해 준 초과인출 건수, 건당 부과된 수수료, 계좌가 마이너스로 유지된 일수, 그리고 일별 연장 수수료를 입력하세요. 계산기가 이를 곱하고 더해 건당 수수료와 일별 수수료로 나눠 총 예상 수수료를 보여 줍니다.
계산 공식
계산 방식은 간단합니다.
$$\text{총 수수료} = \left(\text{초과인출 건수} \times \text{건당 수수료}\right) + \left(\text{마이너스 일수} \times \text{일별 연장 수수료}\right)$$
앞부분은 잔액이 부족할 때 은행이 처리해 준 각 거래에 대한 비용이고, 뒷부분은 일부 은행이 잔액을 플러스로 되돌릴 때까지 하루하루 부과하는 추가 페널티를 나타냅니다.
계산 예시
예를 들어 은행이 건당 $35씩 초과인출 3건을 처리해 주었고, 계좌가 5일 동안 마이너스로 유지되며 일별 연장 수수료가 $7라고 가정해 보겠습니다. 건당 수수료 = \(3 \times \$35 = \$105\), 연장 수수료 = \(5 \times \$7 = \$35\), 따라서 총비용 = \(\$105 + \$35 =\) $140가 됩니다.
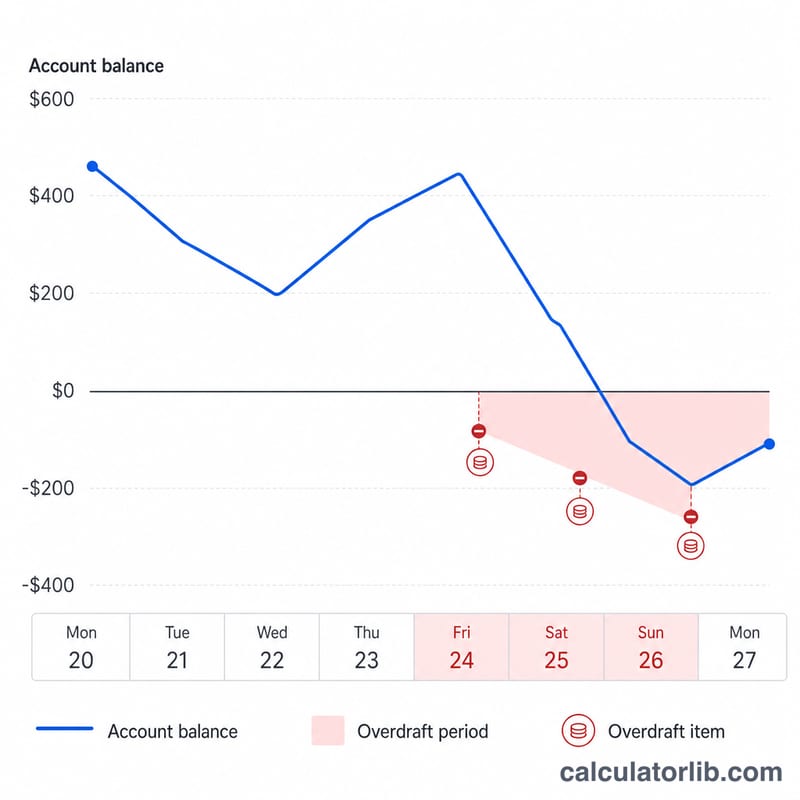
당좌대월 용어 사전
당좌대월 규정과 수수료 명칭은 은행과 국가마다 다릅니다. 아래 용어는 특히 미국의 일반적인 관행을 설명하지만, 여러분의 계좌 약정서와 공개된 수수료 안내표가 항상 우선합니다.
- 당좌대월 건(Overdraft item)
- 잔액이 부족한데도 은행이 지급해 주는 단일 거래(체크카드 결제, 수표, ACH 이체, 또는 ATM 인출)입니다. 이 계산기에서는 이러한 거래 각각을 하나의 "건"(num_overdrafts 필드)으로 계산합니다.
- 건별 수수료(Per-item fee)
- 은행이 지급한 당좌대월 건마다 부과하는 정액 수수료(fee_per_item 필드)입니다. 미국에서는 많은 대형 은행이 건당 약 30~35달러를 부과해 왔지만, 일부 은행은 이 수수료를 낮추거나 없앴습니다. 일반적인 금액을 가정하지 말고 본인의 수수료 안내표를 확인하십시오.
- 잔액 부족 수수료(NSF fee, non-sufficient funds)
- 잔액 부족으로 은행이 거래를 지급하지 않고 거절하거나 반환할 때 부과되는 수수료입니다. NSF 수수료는 당좌대월 수수료와 별개이며, 어떤 은행은 이를 부과하고 어떤 은행은 부과하지 않습니다. NSF 수수료를 포함하고 싶다면, 각각의 수수료 금액을 기준으로 건으로 계산하거나 별도로 계산할 수 있습니다.
- 연장(지속) 당좌대월 수수료(Extended (sustained) overdraft fee)
- 계좌 잔액이 일정 일수 동안 마이너스 상태로 유지될 때 반복적으로 부과되는 수수료입니다. 흔히 일 단위로 부과되며(daily_extended_fee 필드), 보통 연속된 영업일 등 정해진 기간 동안 잔액이 마이너스였던 뒤에 적용됩니다. 모든 은행이 이 수수료를 부과하지는 않습니다.
- 마이너스 잔액 일수(Negative balance days)
- 계좌가 0원 아래에 머무르며 연장 수수료 대상이 되는 일수(days_negative 필드)입니다. 수수료가 실제로 적용되는 날만 사용하십시오. 은행에 따라 최초 유예 기간, 주말, 공휴일은 제외될 수 있습니다.
- 당좌대월 보호 / 연결 계좌 이체(Overdraft protection / linked-account transfer)
- 부족한 금액을 연결된 저축 계좌, 다른 당좌 계좌, 또는 신용 한도에서 자동으로 이체하여 은행이 메워 주는 방식입니다. 이체 수수료는 보통 건별 당좌대월 수수료보다 낮으며, 어떤 은행은 수수료를 전혀 받지 않기도 하지만 조건은 은행마다 다릅니다. 이러한 수수료는 본인의 수수료 안내표를 기준으로 입력하십시오.
- 유예 기간(Grace period)
- 고객이 잔액을 0원 이상으로 되돌리면 은행이 수수료를 부과하지 않는 기간 또는 소액 부족 허용 한도입니다. 마이너스 금액에 대한 일정 완충액이나 다음 영업일 말까지가 예입니다. 모든 은행이 유예 기간을 제공하는 것은 아닙니다.
상한 및 한도: 많은 은행은 하루에 부과할 수 있는 당좌대월 수수료 횟수를 제한하거나(예: 하루 최대 수수료 건수), 하루 금액 상한을 설정하거나, 아주 소액의 당좌대월에 대해서는 수수료를 면제합니다. 이 계산기는 건수에 수수료를 곱하고 일수에 일별 수수료를 곱해 더하므로, 상한을 자동으로 적용하지 않습니다. 정확한 추정치를 얻으려면 은행의 공개 수수료 안내표에서 입력값을 가져오고, 일일 한도를 반영하도록 건수를 조정하십시오.
이 내용은 일반적인 정보이며 재무 조언이 아닙니다. 세부 사항은 은행에 직접 확인하십시오.
자주 묻는 질문
초과인출 수수료를 환불받을 수 있나요? 가능합니다. 특히 처음이거나 드물게 발생한 경우라면 많은 은행이 요청 시 수수료를 면제해 줍니다. 고객센터에 전화해 문의해 볼 가치가 충분히 있습니다.
초과인출 수수료와 NSF 수수료의 차이는 무엇인가요? 초과인출 수수료는 잔액이 부족해도 은행이 거래를 처리해 줄 때 부과되고, NSF(잔액 부족) 수수료는 은행이 거래를 거절할 때 부과됩니다. 어느 쪽이든 건당 수수료를 이 계산기에 입력하면 됩니다.
우리나라에도 적용되나요? 계산 공식 자체는 어디서나 동일하지만, 수수료 구조와 소비자 보호 규정은 은행과 국가마다 다릅니다. 입력값은 본인이 이용하는 은행이 공개한 수수료 안내표를 참고하세요.