Hesap Üstü (Overdraft) Ücreti Hesaplama Aracı Nedir?
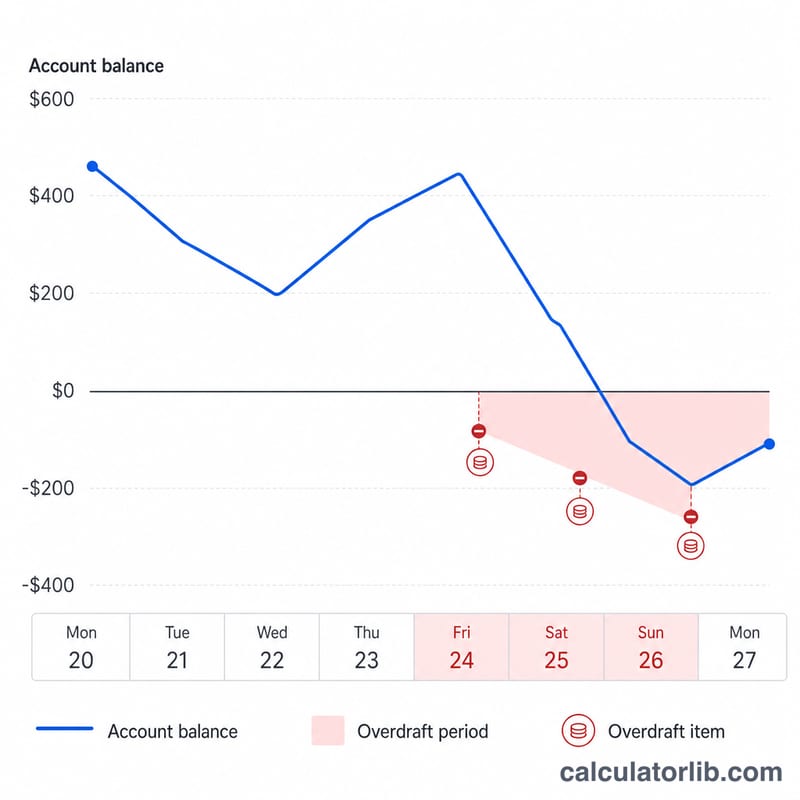
Hesap üstü (overdraft), hesabınızdaki bakiye işlemi karşılamaya yetmediği halde işlemin yine de gerçekleştirilmesi durumunda ortaya çıkar. Bankalar genellikle karşıladıkları her işlem için sabit bir ücret alır (işlem başına ücret veya "yetersiz bakiye" ücreti) ve hesap eksideyken geçen her gün için ek ya da "süregelen" bir hesap üstü ücreti uygulayabilir. Bu hesaplama aracı, her iki ücret türünü bir araya getirerek eksiye düşen bir hesabın gerçek maliyetini görmenizi sağlar. Bu uygulama özellikle ABD ve İngiltere gibi ülkelerde yaygındır; Türkiye'de benzer bir kavram olan KMH (Kredili Mevduat Hesabı) genellikle faiz mantığıyla çalıştığından, bankanızın ücret ve faiz koşullarını ayrıca kontrol etmenizi öneririz.
Nasıl Kullanılır?
Bankanın karşıladığı hesap üstü işlem sayısını, işlem başına alınan ücreti, hesabınızın eksi bakiyede kaldığı gün sayısını ve varsa günlük ek hesap üstü ücretini girin. Araç bu değerleri çarpıp toplayarak; işlem başına masraflar ve günlük masraflar olarak ayrıştırılmış toplam tahmini ücretinizi gösterir.
Formül Açıklaması
Hesaplama oldukça basittir:
$$\text{Toplam ücret} = \left(\text{hesap üstü işlem sayısı} \times \text{işlem başına ücret}\right) + \left(\text{eksi gün sayısı} \times \text{günlük ek ücret}\right)$$
İlk terim, bakiyeniz yetersizken bankanın karşıladığı her bir işlemi kapsar. İkinci terim ise bazı bankaların bakiyenizi artıya çekmediğiniz her gün için uyguladığı süregelen cezaları yansıtır.
Örnek Hesaplama
Diyelim ki bankanız her biri 35 $ olan 3 hesap üstü işlemini karşıladı ve hesabınız günlük 7 $ ek ücretle 5 gün boyunca eksi bakiyede kaldı. İşlem başına ücretler \(= 3 \times 35\,\$ = 105\,\$\). Ek ücretler \(= 5 \times 7\,\$ = 35\,\$\). Toplam $$105\,\$ + 35\,\$ = \textbf{140\,\$}.$$
Kredili Hesap Terimleri Sözlüğü
Hesap açığı kuralları ve ücret adları bankaya ve ülkeye göre değişir. Aşağıdaki terimler, özellikle Amerika Birleşik Devletleri'ndeki yaygın uygulamaları açıklar; ancak kendi hesap sözleşmeniz ve yayımlanmış ücret tarifesi her zaman önceliklidir.
- Hesap açığı işlemi
- Kullanılabilir bakiyenizin karşılamaya yetmediği halde bankanın ödediği tek bir işlem (banka kartı ile yapılan alışveriş, çek, ACH ödemesi veya ATM'den para çekme). Bu hesap makinesinde her böyle işlem bir "işlem" sayılır (num_overdrafts alanı).
- İşlem başına ücret
- Bankanın ödediği her hesap açığı işlemi için uyguladığı sabit ücret (fee_per_item alanı). ABD'de birçok büyük banka işlem başına yaklaşık 30 ila 35 dolar ücret almıştır; ancak bazıları bu ücreti düşürmüş veya kaldırmıştır. Tipik bir rakam varsaymak yerine kendi tarifenizi kontrol edin.
- NSF ücreti (yetersiz bakiye)
- Banka, yetersiz bakiye nedeniyle bir işlemi ödemek yerine reddettiğinde veya iade ettiğinde alınan ücrettir. NSF ücreti, hesap açığı ücretinden ayrıdır; bazı bankalar bunu alırken bazıları almaz. NSF ücretlerini dahil etmek isterseniz, bunları kendi ücret tutarlarıyla işlem olarak sayabilir veya ayrıca hesaplayabilirsiniz.
- Uzatılmış (sürekli) hesap açığı ücreti
- Bir hesabın belirli sayıda gün boyunca negatif kalması durumunda uygulanan tekrarlayan ücrettir. Genellikle, hesap belirtilen bir süre, örneğin birkaç ardışık iş günü boyunca açıkta kaldıktan sonra, günlük olarak alınır (daily_extended_fee alanı). Her banka bu ücreti almaz.
- Negatif bakiye günleri
- Hesabın sıfırın altında kaldığı ve uzatılmış ücrete tabi olduğu gün sayısı (days_negative alanı). Yalnızca ücretin gerçekten uygulandığı günleri kullanın; bankaya bağlı olarak ilk ek süre, hafta sonları veya tatiller bu sayıya dahil edilmeyebilir.
- Hesap açığı koruması / bağlantılı hesaptan transfer
- Bankanın, bağlı bir tasarruf hesabından, başka bir vadesiz hesaptan veya bir kredi limitinden otomatik para aktararak açığı kapattığı bir düzenlemedir. Transfer ücretleri genellikle işlem başına hesap açığı ücretlerinden daha düşüktür ve bazı bankalar hiç ücret almaz; ancak koşullar farklılık gösterir. Bu tür bir ücret, ücret tarifenize göre girilmelidir.
- Ek süre (tolerans dönemi)
- Bakiyeyi sıfırın üzerine çıkarmanız halinde bankanın ücret almadığı bir zaman aralığı veya küçük bir açık eşiğidir. Açık tutarda bir tampon veya bir sonraki iş gününün sonuna kadar süre bunlara örnektir. Her banka bu imkânı sunmaz.
Üst sınırlar ve limitler: Birçok banka, gün başına alınabilecek hesap açığı ücreti sayısını sınırlar (örneğin günde en fazla ücret sayısı), günlük bir dolar tavanı belirler veya çok küçük açıklarda ücreti siler. Hesap makinesi, işlemleri ücretle çarpar ve günleri günlük ücretle çarparak ekler; bu nedenle üst sınırları otomatik olarak uygulamaz. Doğru bir tahmin için girdilerinizi bankanın yayımlanmış ücret tarifesinden alın ve işlem sayısını varsa günlük limite göre ayarlayın.
Bu genel bilgidir, finansal tavsiye değildir. Ayrıntıları bankanızla teyit edin.
Sıkça Sorulan Sorular
Hesap üstü ücretleri iade edilebilir mi? Evet — birçok banka, özellikle ilk kez ya da nadiren yaşanan durumlarda talep üzerine ücreti iptal eder. Müşteri hizmetlerini aramak her zaman değer.
Hesap üstü ücreti ile yetersiz bakiye (NSF) ücreti arasındaki fark nedir? Hesap üstü ücreti, banka bakiye yetersiz olmasına rağmen işlemi gerçekleştirdiğinde alınır; yetersiz bakiye (NSF) ücreti ise banka işlemi reddettiğinde uygulanır. Her iki durumda da işlem başına ücreti bu hesaplama aracına girebilirsiniz.
Bu hesaplama benim ülkem için geçerli mi? Matematik evrenseldir, ancak ücret yapıları ve tüketici koruma kuralları bankadan bankaya ve ülkeden ülkeye değişir. Giriş değerleri için kendi bankanızın yayımladığı ücret tarifesini kullanın.