ما هي حاسبة رسوم السحب على المكشوف؟
يحدث «السحب على المكشوف» عندما يقوم البنك بتنفيذ عملية دفع رغم أن رصيد حسابك أقل من قيمتها. وعادةً ما يفرض البنك رسماً ثابتاً عن كل عملية يغطيها (ويُعرف برسم العملية أو رسم «عدم كفاية الرصيد»)، وقد يضيف رسماً ممتداً أو «متواصلاً» عن كل يوم يبقى فيه الحساب بالسالب. تجمع هذه الحاسبة بين نوعي الرسوم معاً لتكشف لك التكلفة الحقيقية لبقاء حسابك مكشوفاً.
كيفية استخدام الحاسبة
أدخل عدد العمليات المكشوفة التي غطّاها البنك، والرسم المفروض عن كل عملية، وعدد الأيام التي بقي فيها حسابك بالسالب، وأي رسم يومي ممتد للسحب على المكشوف. تقوم الأداة بضرب هذه القيم وجمعها لتعرض لك إجمالي الرسوم التقديرية، موزّعة بين رسوم العمليات والرسوم اليومية.
شرح المعادلة
المعادلة بسيطة ومباشرة:
$$\text{إجمالي الرسوم} = \left(\text{عدد عمليات السحب على المكشوف} \times \text{رسم العملية الواحدة}\right) + \left(\text{عدد أيام الرصيد السالب} \times \text{الرسم اليومي الممتد}\right)$$
يغطي الجزء الأول رسوم كل عملية فردية نفّذها البنك أثناء نقص رصيدك. أما الجزء الثاني فيعكس الغرامات المتواصلة التي تطبّقها بعض البنوك عن كل يوم لا تُعيد فيه الرصيد إلى الموجب.
مثال تطبيقي
لنفترض أن بنكك غطّى 3 عمليات سحب على المكشوف بقيمة 35 دولاراً لكل عملية، وأن حسابك بقي بالسالب لمدة 5 أيام برسم يومي ممتد قدره 7 دولارات. تكون رسوم العمليات = \(3 \times 35 = 105\) دولارات. والرسوم الممتدة = \(5 \times 7 = 35\) دولاراً. ليصبح الإجمالي = \(105 + 35 = 140\) 140 دولاراً.
مسرد شروط السحب على المكشوف
تختلف قواعد السحب على المكشوف وأسماء الرسوم من بنك إلى آخر ومن دولة إلى أخرى. تصف المصطلحات أدناه الممارسات الشائعة، خاصةً في الولايات المتحدة، لكن اتفاقية حسابك المصرفي وجدول الرسوم المنشور لديك يتقدمان دائماً على ما ورد هنا.
- بند السحب على المكشوف
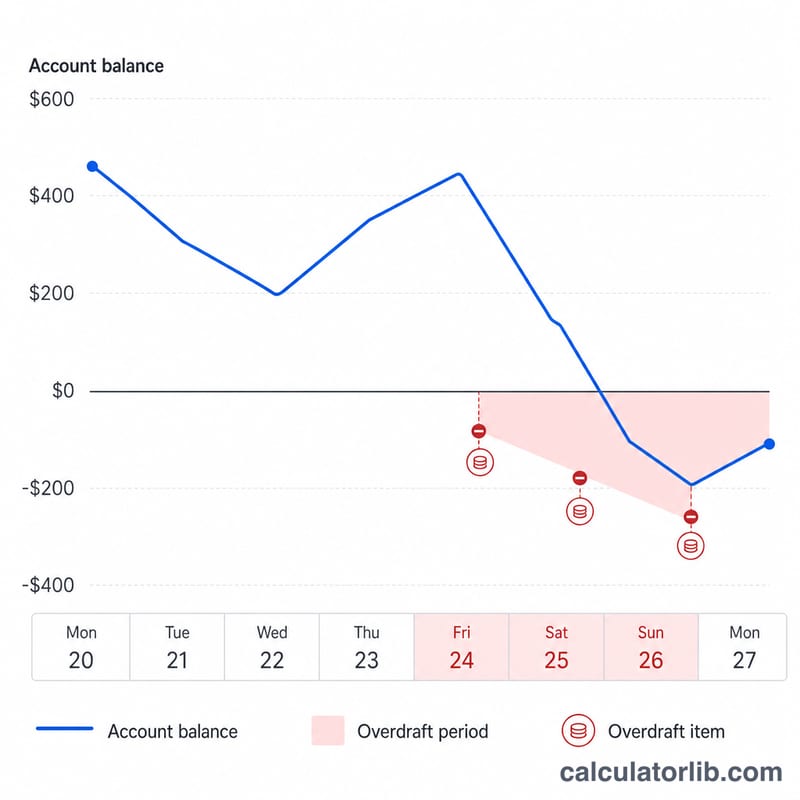
- معاملة واحدة (شراء ببطاقة الخصم، أو شيك، أو دفعة ACH، أو سحب من جهاز الصراف الآلي) يدفعها البنك رغم أن رصيدك المتاح غير كافٍ لتغطيتها. في هذه الحاسبة، تُعد كل معاملة من هذا النوع «بنداً» واحداً (حقل num_overdrafts).
- رسوم البند الواحد
- الرسم الثابت الذي يفرضه البنك عن كل بند سحب على المكشوف يدفعه. في الولايات المتحدة، فرضت بنوك كبيرة كثيرة نحو 30 إلى 35 دولاراً عن كل بند، although بعضها خفّض هذه الرسوم أو ألغاها. تحقق من جدولك الخاص بدلاً من افتراض رقم شائع.
- رسوم عدم كفاية الأموال (NSF)
- رسوم تُفرض عندما يرفض البنك معاملة أو يعيدها بسبب عدم كفاية الأموال، بدلاً من دفعها. وهي منفصلة عن رسوم السحب على المكشوف، وبعض البنوك تفرضها بينما لا تفرضها أخرى. إذا أردت احتساب رسوم عدم كفاية الأموال، يمكنك عدّها بنوداً بمبلغها الخاص، أو تشغيلها بشكل منفصل.
- رسوم السحب الممتد (المستمر) على المكشوف
- رسوم متكررة تُفرض عندما يبقى الحساب سالباً لعدد محدد من الأيام. وغالباً ما تُفرض يومياً (حقل daily_extended_fee) بعد أن يكون الحساب مكشوفاً لفترة محددة، مثل عدة أيام عمل متتالية. ليست كل البنوك تفرض هذه الرسوم.
- أيام الرصيد السالب
- عدد الأيام التي يبقى فيها الحساب دون الصفر وتسري عليه رسوم السحب الممتد (حقل days_negative). استخدم فقط الأيام التي تسري فيها الرسوم فعلاً، وقد تستثني فترة سماح أولية أو عطلات نهاية الأسبوع أو الأعياد حسب البنك.
- الحماية من السحب على المكشوف / التحويل من حساب مرتبط
- ترتيب يغطي فيه البنك العجز بنقل الأموال تلقائياً من حساب توفير مرتبط، أو من حساب جاري آخر، أو من خط ائتماني. عادةً ما تكون رسوم التحويل أقل من رسوم السحب على المكشوف لكل بند، وبعض البنوك لا تفرض أي رسوم، لكن الشروط تختلف. يجب إدخال أي رسوم من هذا النوع استناداً إلى جدول رسومك.
- فترة السماح
- مدة زمنية، أو حد أدنى صغير للعجز، لا يفرض البنك خلالها رسوماً إذا أعدت الرصيد إلى ما فوق الصفر. ومن الأمثلة هامش على المبلغ المكشوف، أو حتى نهاية يوم العمل التالي. ليست كل البنوك تقدم فترة سماح.
الحدود والسقوف: تحد بنوك كثيرة من عدد رسوم السحب على المكشوف التي تفرضها في اليوم الواحد (مثلاً، أقصى عدد من الرسوم يومياً)، أو تضع سقفاً يومياً بالدولار، أو تعفي المبالغ المكشوفة الصغيرة جداً من الرسوم. تضرب الحاسبة البنود في الرسم، وتضيف الأيام مضروبةً في الرسم اليومي، لذلك لا تطبق السقوف تلقائياً. للحصول على تقدير دقيق، خذ المدخلات من جدول الرسوم المنشور لدى البنك، وعدّل عدد البنود بما يعكس أي حد يومي.
هذه معلومات عامة، وليست نصيحة مالية. تأكد من التفاصيل مع بنكك.
الأسئلة الشائعة
هل يمكن استرداد رسوم السحب على المكشوف؟ نعم — تتنازل كثير من البنوك عن الرسم عند الطلب، خاصة إذا كانت أول مرة أو نادرة الحدوث. ويستحق الأمر دائماً الاتصال بخدمة العملاء للمحاولة.
ما الفرق بين رسم السحب على المكشوف ورسم عدم كفاية الرصيد (NSF)؟ يُفرض رسم السحب على المكشوف عندما يدفع البنك العملية رغم نقص الرصيد، بينما يُفرض رسم عدم كفاية الرصيد (NSF) عندما يرفض البنك تنفيذها. وفي كلتا الحالتين يمكنك إدخال قيمة الرسم لكل عملية في هذه الحاسبة.
هل تنطبق هذه الحاسبة على بلدي؟ المعادلة الحسابية عالمية وتصلح في أي مكان، لكن هياكل الرسوم وقواعد حماية المستهلك تختلف من بنك إلى آخر ومن دولة إلى أخرى. علماً أن القيم في المثال بالدولار الأمريكي، لذا استخدم جدول الرسوم المعتمد لدى بنكك بعملتك المحلية للحصول على نتائج دقيقة.