当座貸越(オーバードラフト)手数料計算ツールとは?
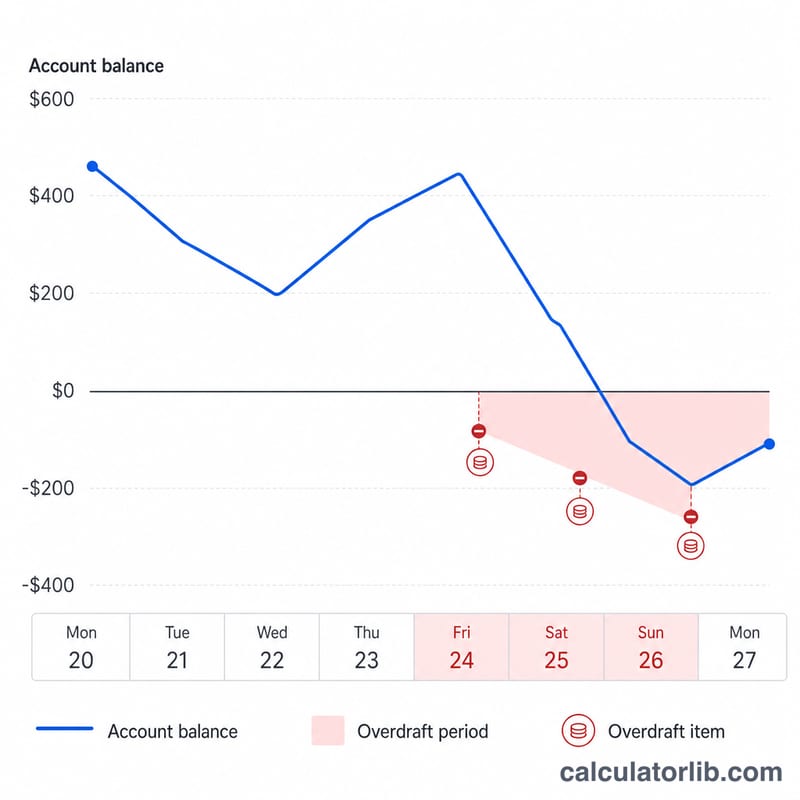
オーバードラフト(当座貸越)とは、口座残高が不足しているにもかかわらず、銀行が引き落としや支払いを立て替えて処理してくれる仕組みのことです。欧米、特にアメリカの銀行では、立て替え1件ごとに定額の手数料(per-item手数料、または「資金不足=NSF」手数料)がかかるのが一般的で、さらに口座がマイナスのまま放置された日数に応じて「延滞(sustained overdraft)手数料」が日割りで上乗せされることもあります。なお、こうした手数料体系は主に米国の銀行を想定したもので、日本では「当座貸越」の仕組みや手数料の考え方が異なる点にご注意ください。本ツールはこの2種類の手数料を合算し、マイナス口座にかかる本当のコストを「見える化」します。
使い方
銀行が立て替えてくれたオーバードラフトの件数、1件あたりの手数料、口座がマイナスのまま続いた日数、そして1日あたりの延滞手数料を入力してください。ツールがこれらを掛け合わせて合計し、「1件あたりの手数料分」と「日割り手数料分」に分けて、推定される手数料の総額を表示します。
計算式の仕組み
計算式はとてもシンプルです。
$$\text{手数料の合計} = \left(\text{オーバードラフト件数} \times \text{1件あたりの手数料}\right) + \left(\text{マイナス日数} \times \text{1日あたりの延滞手数料}\right)$$
前半の項は、残高不足の間に銀行が立て替えてくれた取引1件ごとの手数料を表します。後半の項は、残高をプラスに戻すまで毎日かかり続ける、一部の銀行が課す延滞ペナルティを反映したものです。
計算例
たとえば、銀行が1件あたり35ドルのオーバードラフトを3件立て替え、口座が5日間マイナスのままで、1日あたりの延滞手数料が7ドルだったとします。1件あたりの手数料は \(3 \times 35 = 105\) ドル。延滞手数料は \(5 \times 7 = 35\) ドル。合計は \(105 + 35 = 140\) ドル、すなわち 140ドルとなります。
当座貸越用語集
当座貸越(オーバードラフト)のルールや手数料の名称は、銀行や国によって異なります。以下の用語は、特に米国で一般的な慣行を説明したものですが、お使いの口座規約と公表されている手数料表が常に優先されます。
- 当座貸越項目(オーバードラフト項目)
- 利用可能残高が不足しているにもかかわらず、銀行が支払いを行った単一の取引(デビットカードでの購入、小切手、ACH支払い、またはATMでの引き出し)です。この計算ツールでは、そのような取引1件が1「項目」となります(num_overdrafts フィールド)。
- 項目ごとの手数料
- 銀行が支払った当座貸越項目1件ごとに課される定額の手数料です(fee_per_item フィールド)。米国では、多くの大手銀行が項目ごとに約30ドルから35ドルを課してきましたが、この手数料を引き下げたり廃止したりした銀行もあります。典型的な金額を前提とせず、ご自身の手数料表を確認してください。
- NSF手数料(資金不足手数料)
- 銀行が取引を支払わず、資金不足を理由に取引を拒否または返却した場合に課される手数料です。NSF手数料は当座貸越手数料とは別のものであり、これを課す銀行もあれば課さない銀行もあります。NSF手数料を含めたい場合は、それぞれの手数料額で項目としてカウントするか、別途計算してください。
- 延長(継続)当座貸越手数料
- 口座のマイナス残高が一定日数continuingした場合に課される継続的な料金です。多くの場合、一定期間(数営業日の連続など)当座貸越の状態が続いた後に、1日単位で課されます(daily_extended_fee フィールド)。すべての銀行がこの手数料を課すわけではありません。
- マイナス残高日数
- 口座残高がゼロを下回り、延長手数料の対象となる日数です(days_negative フィールド)。手数料が実際に適用される日数のみを使用してください。銀行によっては、当初の猶予期間、週末、祝日が除外される場合があります。
- 当座貸越保護/リンク口座からの振替
- 不足額を、リンクされた普通預金口座、別の当座預金口座、またはクレジットラインから自動的に移動させることで、銀行が不足分を補填する仕組みです。振替手数料は通常、項目ごとの当座貸越手数料より低く、無料の銀行もありますが、条件は異なります。このような手数料は、お使いの手数料表に基づいて入力してください。
- 猶予期間
- 残高をゼロより上に戻せば手数料が課されない期間、または少額の不足額の許容範囲です。たとえば、当座貸越額に対するクッション額や、翌営業日の終わりまでの期間などが該当します。すべての銀行が猶予期間を設けているわけではありません。
上限と制限:多くの銀行では、1日に課す当座貸越手数料の回数(例:1日あたりの手数料の最大回数)を制限したり、1日あたりの金額の上限を設定したり、非常に少額の当座貸越の手数料を免除したりしています。この計算ツールは、項目数に手数料を掛け、さらに日数に1日あたりの手数料を掛けて計算するため、上限は自動的には適用されません。正確な見積もりを得るには、入力値を銀行が公表している手数料表から取得し、1日の上限を反映するように項目数を調整してください。
これは一般的な情報であり、金融アドバイスではありません。詳細は取引銀行にご確認ください。
よくある質問(FAQ)
オーバードラフト手数料は取り消してもらえますか? はい。多くの銀行では、申し出れば手数料を免除してくれることがあります。特に初めての場合や、めったにないケースでは免除されやすい傾向にあります。まずはカスタマーサービスに電話で相談してみる価値は十分にあります。
オーバードラフト手数料とNSF手数料の違いは? オーバードラフト手数料は、残高不足にもかかわらず銀行が取引を「支払った」ときにかかる手数料です。一方、NSF(資金不足)手数料は、銀行が取引を「拒否した」ときにかかります。いずれの場合も、1件あたりの手数料額を本ツールに入力して試算できます。
このツールは日本でも使えますか? 計算自体はどの国でも共通して使えますが、手数料の体系や消費者保護のルールは銀行や国ごとに大きく異なります(このツールは主に米国式を前提としています)。実際に試算する際は、ご利用の銀行が公表している手数料表の数値を入力してください。