什麼是透支費用計算器?
當帳戶餘額不足以支付一筆交易,但銀行仍替你墊付時,就會產生「透支」。一般而言,銀行會針對每一筆替你墊付的交易收取一筆固定費用(即每筆透支費,或稱「存款不足」費用),有些銀行還會在帳戶持續呈現負餘額期間,按天加收「持續透支費」。這款計算器會把兩種收費加總起來,讓你一眼看清帳戶透支的真實代價。請注意,本工具以歐美銀行常見的透支收費模式為基礎;台灣的活儲帳戶通常並無類似的逐筆透支墊付機制,收費規則也與國外不同,使用前請以你往來銀行的實際費率為準。
如何使用
輸入銀行替你墊付的透支筆數、每筆收取的費用、帳戶呈現負餘額的天數,以及每日持續透支費用。計算器會自動相乘並加總,顯示預估的總費用,並分別列出「每筆收費」與「每日收費」兩部分的明細。
計算公式說明
計算方式很直觀:
$$\text{總費用} = \left(\text{透支筆數} \times \text{每筆費用}\right) + \left(\text{負餘額天數} \times \text{每日持續透支費}\right)$$
第一項對應銀行在你餘額不足時,仍替你墊付的每一筆交易;第二項則反映部分銀行在你未把餘額補正前,每天持續加收的罰金。
實際範例
假設銀行替你墊付了 3 筆透支,每筆 $35,而你的帳戶連續 5 天呈現負餘額,每日持續透支費為 $7。每筆費用 = $$3 \times \$35 = \$105$$;持續費用 = $$5 \times \$7 = \$35$$;總計 = $$\$105 + \$35 = \mathbf{\$140}$$。
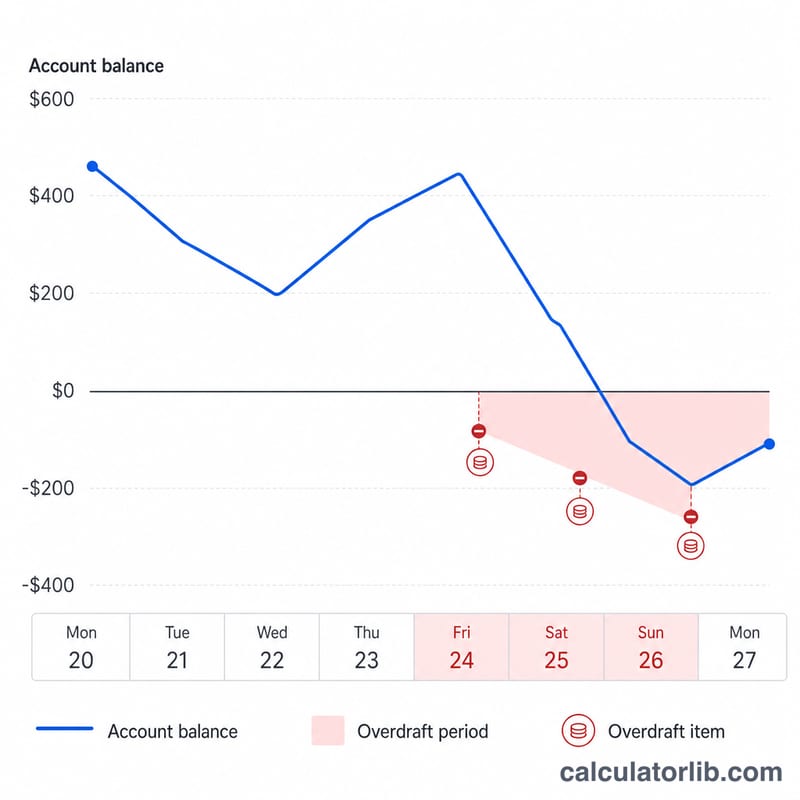
透支條款詞彙表
透支規則與費用名稱因銀行和國家而異。以下條目描述的是常見做法,特別是美國的情況,但您自己的帳戶協議和已公布的收費表始終優先。
- 透支項目
- 銀行在您的可用餘額不足以支付時仍予以支付的單筆交易(例如金融卡消費、支票、ACH 付款或 ATM 提款)。在本計算機中,每筆此類交易即為一個「項目」(num_overdrafts 欄位)。
- 每項費用
- 銀行對其所支付的每個透支項目收取的固定費用(fee_per_item 欄位)。在美國,許多大型銀行過去每個項目收取約 30 至 35 美元,不過部分銀行已降低或取消此費用。請查閱您自己的收費表,不要假設為典型金額。
- NSF 費用(資金不足費用)
- 當銀行因資金不足而拒絕或退回交易,而非予以支付時所收取的費用。NSF 費用與透支費用是分開的,有些銀行收取此費用,有些則不收。若您想計入 NSF 費用,可將其視為按各自費用金額計算的項目,或另外單獨計算。
- 延長(持續)透支費用
- 當帳戶持續為負數達到設定天數時所收取的經常性費用。此費用通常按日收取(daily_extended_fee 欄位),適用於帳戶透支達一段既定期間之後,例如連續數個營業日。並非每家銀行都收取此費用。
- 負餘額天數
- 帳戶餘額保持在零以下並需支付延長費用的天數(days_negative 欄位)。僅使用實際適用費用的天數,視銀行而定,可能不包括最初的寬限期、週末或假日。
- 透支保障/連結帳戶轉帳
- 一種安排,銀行透過自動從連結的儲蓄帳戶、另一個支票帳戶或信用額度轉移資金來彌補不足金額。轉帳費用通常低於每項透支費用,有些銀行則不收取任何費用,但條款各有不同。任何此類費用都應根據您的收費表輸入。
- 寬限期
- 一段時間,或一個小額不足門檻,在此期間內若您將餘額補回零以上,銀行便不收取費用。例如對透支金額的緩衝額度,或直到下一個營業日結束。並非所有銀行都提供寬限期。
上限與限制:許多銀行會限制每日可收取的透支費用次數(例如每日最高收費次數)、設定每日金額上限,或對極小額的透支免收費用。本計算機是將項目數乘以費用,再加上天數乘以每日費用,因此不會自動套用上限。為取得準確的估算,請從銀行已公布的收費表取得輸入值,並依任何每日限制調整項目數。
本內容僅供一般參考,不構成財務建議。請向您的銀行確認詳細資訊。
常見問題
透支費用可以退回嗎?可以。許多銀行在你主動提出申請時會願意減免,尤其是首次或偶發的透支。打通客服電話爭取一下,往往值得一試。
透支費(Overdraft Fee)和存款不足費(NSF Fee)有什麼差別?當銀行在餘額不足時仍替你墊付交易,會收取透支費;若銀行直接拒付該筆交易,則會收取存款不足費(NSF,Non-Sufficient Funds)。無論是哪一種,你都可以把每筆收費填入本計算器試算。
這套規則適用於我所在的國家嗎?計算的數學是通用的,但各家銀行與各國的收費結構與消費者保護規定差異很大。請以你往來銀行公告的費率表作為輸入數值的依據。