什麼是 ACB 房屋/房貸計算機?
這個計算機能幫您估算採用本息攤還方式的房屋貸款每月固定還款金額。只要輸入貸款金額(本金)、年利率與貸款年限,系統便會計算出您每月需償還的本金與利息合計、整個貸款期間的總還款金額,以及累計支付的總利息。
如何使用
請輸入您預計借貸的金額、銀行或貸款機構提供的年利率(以百分比表示),以及還款年限。計算結果會顯示您的每月還款金額,並列出總還款額與總利息的明細。您可以調整各項數值,比較不同情境,例如縮短年限或採用不同利率時的差異。
公式解析
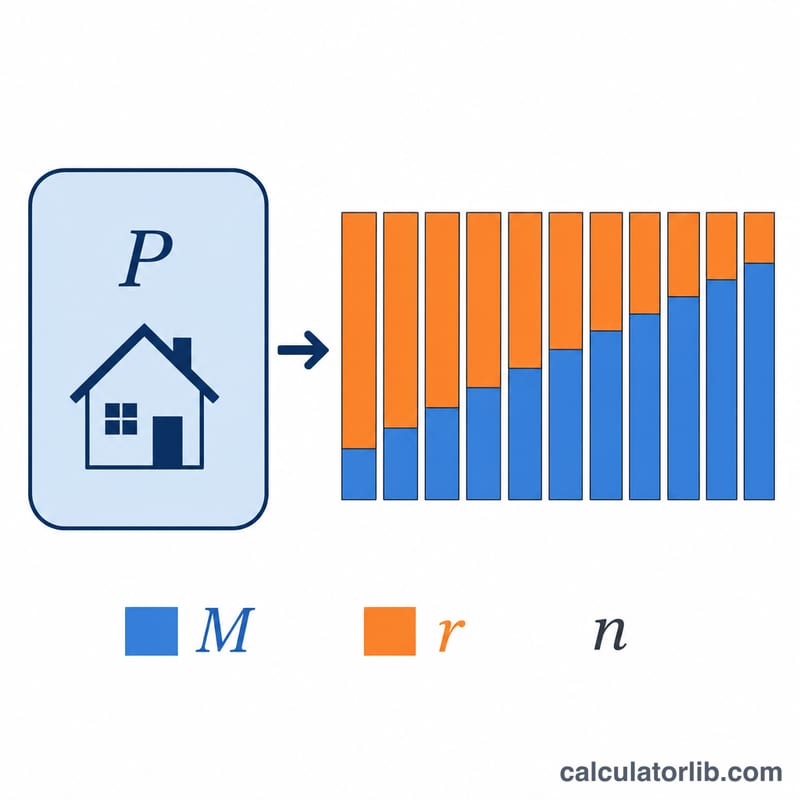
標準的本息攤還公式為 $$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$ 其中 \(P\) 為本金,\(r\) 為月利率(年利率 ÷ 1200,因為除以 100 是把百分比換算成小數,再除以 12 則是把年利率換算成月利率),\(n\) 則為總還款期數(年數 × 12)。若利率為 0%,每月還款金額就只是本金除以總月數而已。
實際範例
以一筆 300,000 美元、年利率 6%、為期 30 年的貸款為例:\(r = 6 / 1200 = 0.005\),\(n = 360\)。計算得 \((1.005)^{360} \approx 6.02258\),因此 $$M = 300000 \times \frac{0.005 \times 6.02258}{6.02258 - 1} \approx 1{,}798.65 \text{ 美元(每月)}$$ 在 360 期還款後,總還款金額約為 647,515 美元,其中約 347,515 美元為利息。
比較貸款方案
下面的表格使用標準攤銷公式 \( M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1} \),固定貸款金額為 \(P = \$300{,}000\)。唯一的變數是年利率和期限,這樣您可以清楚地看到每一項如何影響月度付款、貸款期間內支付的總利息以及總成本(本金加利息)。
30年期(n = 360次付款)
| 年利率 | 月度付款 (M) | 總利息 | 總成本 |
|---|---|---|---|
| 5% | $1,610.46 | $279,767 | $579,767 |
| 6% | $1,798.65 | $347,515 | $647,515 |
| 7% | $1,995.91 | $418,527 | $718,527 |
15年期(n = 180次付款)
| 年利率 | 月度付款 (M) | 總利息 | 總成本 |
|---|---|---|---|
| 5% | $2,372.38 | $127,029 | $427,029 |
| 6% | $2,531.57 | $155,683 | $455,683 |
| 7% | $2,696.48 | $185,367 | $485,367 |
有兩個明顯的趨勢。首先,較高的利率在每個期限內都會提高月度付款和總利息。其次,較短的15年期會帶來顯著更高的月度付款,但總利息成本要少得多——例如,在7%的利率下,15年期貸款的利息比30年期貸款少約$233,160,儘管月度支出更高。
關鍵抵押貸款條款定義
- 本金 (P)
- 借入的金額——加入任何利息之前的原始貸款餘額。在公式中,這是隨著時間推移而被償還的起始價值。
- 年利率
- 對未償還餘額按年度徵收的名義利率,以百分比表示(例如,6%)。這是貸款人在任何費用之前報價的數字。
- 月利率 (r)
- 年利率轉換為每月小數,計算為 \( r = \dfrac{\text{年利率 (\%)}}{1200} \)。6%的年利率給出 \( r = 0.005 \)。
- 期限
- 貸款的年數。乘以12即得 \( n \),即月度付款的總次數——30年期意味著 \( n = 360 \)。
- 攤銷
- 通過固定定期付款償還貸款的過程,這些付款涵蓋利息和本金,使餘額在期限結束時達到零。
- 月度付款 (M)
- 每月支付的固定金額,包括當前餘額上的利息和本金部分。它是攤銷公式的輸出。
- 總利息
- 貸款期間內支付的所有利息之和,等於 \( (M \times n) - P \)。
- 總成本
- 本金加總利息,等於 \( M \times n \)——期限內償還的全部金額。
- 私人抵押貸款保險及託管(不含)
- 此計算器僅估計本金和利息。它不包括私人抵押貸款保險 (PMI)、財產稅或房主保險,這些通常通過託管帳戶徵收,可能會對實際月度帳單造成重大影響。
解釋您的結果
月度付款 (M) 是您在整個期限內每月支付以完全償還貸款的固定金額。總利息 是您支付的超過借入本金的所有金額,而總成本 是本金加利息——所有 \( n \) 次付款期間償還的完整金額。
儘管付款是固定的,但其組成隨著時間而改變。在攤銷貸款的早期,每次付款的大部分用於利息,因為利息是根據大筆未償還餘額徵收的。隨著餘額減少,每次付款中用於本金的份額不斷增加。這就是為什麼在早期進行額外本金付款比在後期進行相同額外付款更能減少總利息的原因。詳細的逐月分解可通過攤銷表生成。
有兩個結構性因素可以降低您支付的利息:較低的利率 降低每月的借款成本,而較短的期限 意味著更少的付款次數和更少的利息應計時間——儘管較短的期限會提高月度付款。上面的場景表格直接說明了兩種效果。
請記住,此數字僅是本金和利息的估計。一旦加入財產稅、房主保險和私人抵押貸款保險,您的實際房屋付款可能會更高,它也不包括任何貸款人費用或積分。這是一般信息,不是財務建議;如需特定於您情況的指導,請諮詢合格的抵押貸款專業人士。
主要央行政策利率
主要央行最新的官方政策利率,自動更新——銀行存放款利率參照的基準。
- 美國聯準會 · 美國
- 3.75–4.00%
- 日期
- 2026-11-13
- 1年變化
- 0 個百分點
最近變化 上升 +25個基點 美國聯準會於2026-09-17調整利率:由3.50–3.75%調至3.75–4.00%。
| 央行 | 政策利率 | 日期 | 1年變化 |
|---|---|---|---|
| 巴西中央銀行 · 巴西 | 13.75% | 2026-11-16 | −1.25 個百分點 |
| 墨西哥銀行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 個百分點 |
| 美國聯準會 · 美國 | 3.75–4.00% | 2026-11-13 | 0 個百分點 |
| 歐洲中央銀行 | 2.50% | 2026-11-16 | +0.50 個百分點 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-16 | +0.25 個百分點 |
| 沙烏地阿拉伯中央銀行 · 沙烏地阿拉伯 | 4.50% | 2026-10-29 | 0 個百分點 |
| 澳洲準備銀行 · 澳洲 | 4.60% | 2026-10-31 | +1.00 個百分點 |
| 土耳其共和國中央銀行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 個百分點 |
| 俄羅斯銀行 · 俄羅斯 | 14.00% | 2026-11-10 | −2.50 個百分點 |
| 中國人民銀行 · 中國 | 3.00% | 2026-11-10 | 0 個百分點 |
| 加拿大銀行 · 加拿大 | 2.50% | 2026-11-13 | +0.25 個百分點 |
| 印度儲備銀行 · 印度 | 5.50% | 2026-10-19 | 0 個百分點 |
| 英格蘭銀行 · 英國 | 4.00% | 2026-11-16 | 0 個百分點 |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 個百分點 |
| 韓國銀行 · 南韓 | 3.00% | 2026-11-02 | +0.50 個百分點 |
美國聯準會:主要政策利率與隔夜市場利率
構成貨幣政策框架的利率及其引導的隔夜市場利率,每項均附最新公布值的日期。
| 利率 | 水準 | 日期 | 1年變化 |
|---|---|---|---|
| 聯邦資金利率目標區間 | 3.75–4.00% | 2026-11-13 | 0 個百分點 |
| 有效聯邦資金利率(EFFR) | 3.88% | 2026-11-13 | 0 個百分點 |
| 有擔保隔夜融資利率(SOFR) | 3.90% | 2026-11-13 | −0.10 個百分點 |
每項利率均以其自身最新公布值的日期顯示;隔夜市場利率於下一個營業日公布。
越南的銀行利率
越南商業銀行向借款人收取、向存款人支付的平均利率,資料由中央銀行提報世界銀行(年度資料)。
- 放款利率 2023
- 9.32%
- 存款利率 2023
- 4.78%
- 實質利率 2023
- 7.01%
- 放款利率減存款利率 2023
- 4.54 個百分點
| 年份 | 放款利率 | 存款利率 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
實質利率是經通膨(GDP平減指數)調整後的放款利率。個別銀行提供的利率可能不同。
最新數據:2026-11-13 資料更新於 2026-11-16 · 最新
來源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 國際清算銀行統計資料許可使用條款; Federal Reserve Bank of New York 紐約聯準會使用條款; Board of Governors of the Federal Reserve System 公眾領域(美國政府著作); European Central Bank 歐洲央行資料再利用政策; The World Bank Group CC BY 4.0; Sveriges Riksbank 瑞典央行開放資料條款; Reserve Bank of Australia 2026 澳洲準備銀行著作權條款 (Cash Rate); Bank of Canada 加拿大銀行使用條款; Bank of England Open Government Licence v3.0
一年變化由CalculatorLib根據這些數據計算。 標籤由CalculatorLib翻譯,並非BIS的官方譯文。 The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
來源詳情與統計方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
常見問題
計算結果有包含稅金與保險嗎?沒有。本工具只計算本金與利息。房屋稅、住宅保險與房貸保險(PMI)等費用須另行計算。此外,各國的稅制與相關規定不盡相同,台灣的房屋稅與地價稅計算方式也與美國不同,實際情況請依當地法規為準。
可以用來計算車貸或個人信貸嗎?可以。任何採固定利率、按月攤還的貸款都適用相同公式。
為什麼總利息看起來這麼高?長年期貸款的複利會隨時間大幅累積。縮短還款年限或降低利率,都能顯著減少所需支付的總利息。