ओवरड्राफ्ट शुल्क कैलकुलेटर क्या है?
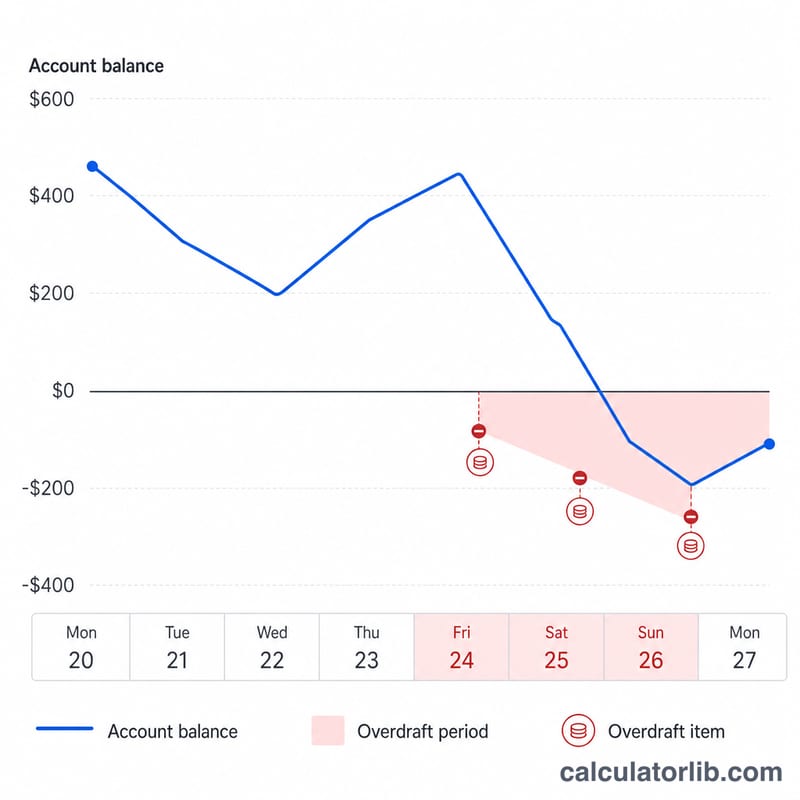
ओवरड्राफ्ट तब होता है जब आपके खाते में पर्याप्त बैलेंस न होने के बावजूद कोई लेनदेन पास कर दिया जाता है। बैंक आमतौर पर हर ऐसे लेनदेन पर एक तय शुल्क लेते हैं (प्रति-आइटम या "अपर्याप्त राशि" फीस), और जब तक खाता नेगेटिव में रहता है, हर दिन के लिए एक अतिरिक्त या "विस्तारित" ओवरड्राफ्ट शुल्क भी जोड़ सकते हैं। यह कैलकुलेटर दोनों तरह के शुल्क जोड़कर बताता है कि नेगेटिव खाते की असली लागत कितनी है। ध्यान दें कि यहां राशि US डॉलर ($) में दिखाई गई है — भारत समेत अन्य देशों में बैंक की फीस संरचना और नियम अलग हो सकते हैं, इसलिए अपने बैंक का शुल्क ही दर्ज करें।
इसका उपयोग कैसे करें
बैंक ने जितने ओवरड्राफ्ट आइटम पास किए उनकी संख्या, प्रति आइटम लिया गया शुल्क, खाता जितने दिन नेगेटिव रहा उन दिनों की संख्या, और कोई भी दैनिक विस्तारित ओवरड्राफ्ट फीस दर्ज करें। यह टूल इन्हें गुणा और जोड़कर आपका कुल अनुमानित शुल्क दिखाता है, जिसे प्रति-आइटम चार्ज और दैनिक चार्ज के रूप में अलग-अलग बांटा जाता है।
फ़ॉर्मूला समझें
गणना बेहद आसान है:
$$\text{कुल शुल्क} = \left(\text{ओवरड्राफ्ट की संख्या} \times \text{प्रति आइटम शुल्क}\right) + \left(\text{नेगेटिव दिन} \times \text{दैनिक विस्तारित फीस}\right)$$
पहला हिस्सा हर उस लेनदेन को कवर करता है जिसे बैंक ने आपके पास पैसे कम होने पर भी पास किया। दूसरा हिस्सा उस जुर्माने को दर्शाता है जो कुछ बैंक हर दिन तब तक लगाते हैं जब तक आप बैलेंस पॉज़िटिव नहीं कर लेते।
हल किया गया उदाहरण
मान लीजिए आपके बैंक ने 3 ओवरड्राफ्ट आइटम पास किए, हर एक पर $35 शुल्क लिया, और आपका खाता 5 दिन तक नेगेटिव रहा जिस पर $7 दैनिक विस्तारित फीस लगी। प्रति-आइटम शुल्क = \(3 \times \$35 = \$105\)। विस्तारित शुल्क = \(5 \times \$7 = \$35\)। कुल = \(\$105 + \$35 = \$140\) $140।
ओवरड्राफ्ट शर्तों की शब्दावली
ओवरड्राफ्ट के नियम और शुल्क के नाम बैंक और देश के अनुसार अलग-अलग होते हैं। नीचे दी गई शर्तें आम चलन को दर्शाती हैं, खासकर संयुक्त राज्य अमेरिका में, लेकिन आपका अपना खाता अनुबंध और प्रकाशित शुल्क अनुसूची हमेशा सर्वोपरि होते हैं।
- ओवरड्राफ्ट आइटम
- एक single लेन-देन (डेबिट कार्ड से खरीदारी, चेक, ACH भुगतान, या ATM से निकासी) जिसे बैंक तब भी भुगतान कर देता है जब आपका उपलब्ध शेष उसे कवर करने के लिए पर्याप्त नहीं होता। इस कैलकुलेटर में, ऐसा प्रत्येक लेन-देन एक "आइटम" है (num_overdrafts फ़ील्ड)।
- प्रति-आइटम शुल्क
- हर उस ओवरड्राफ्ट आइटम के लिए बैंक द्वारा लिया जाने वाला निश्चित शुल्क जिसका वह भुगतान करता है (fee_per_item फ़ील्ड)। अमेरिका में, कई बड़े बैंकों ने प्रति आइटम लगभग $30 से $35 तक शुल्क लिया है, हालांकि कुछ ने इसे कम या समाप्त कर दिया है। किसी सामान्य आंकड़े को मानने के बजाय अपनी शुल्क अनुसूची जांचें।
- NSF शुल्क (अपर्याप्त धनराशि)
- यह शुल्क तब लिया जाता है जब बैंक किसी लेन-देन का भुगतान करने के बजाय अपर्याप्त धनराशि के कारण उसे अस्वीकार या वापस कर देता है। NSF शुल्क ओवरड्राफ्ट शुल्क से अलग होता है, और कुछ बैंक इसे लेते हैं जबकि कुछ नहीं लेते। यदि आप NSF शुल्कों को शामिल करना चाहते हैं, तो आप उन्हें उनकी अपनी शुल्क राशि पर आइटम के रूप में गिन सकते हैं, या उन्हें अलग से चला सकते हैं।
- विस्तारित (लगातार) ओवरड्राफ्ट शुल्क
- एक आवर्ती शुल्क जो तब लगाया जाता है जब कोई खाता निर्धारित दिनों की संख्या तक ऋणात्मक बना रहता है। इसे अक्सर प्रति दिन लिया जाता है (daily_extended_fee फ़ील्ड), तब जब खाता किसी बताई गई अवधि, जैसे लगातार कई कार्यदिवसों तक, ओवरड्राफ्ट रहा हो। हर बैंक यह शुल्क नहीं लेता।
- ऋणात्मक शेष के दिन
- वे दिन जिनमें खाता शून्य से नीचे रहता है और विस्तारित शुल्क के अधीन होता है (days_negative फ़ील्ड)। केवल वही दिन लें जिन पर शुल्क वास्तव में लागू होता है, जो बैंक के अनुसार प्रारंभिक अनुग्रह अवधि, सप्ताहांत या छुट्टियों को छोड़ सकता है।
- ओवरड्राफ्ट सुरक्षा / लिंक्ड-खाता ट्रांसफर
- एक व्यवस्था जिसमें बैंक किसी कमी को लिंक्ड बचत खाते, किसी अन्य चेकिंग खाते, या क्रेडिट लाइन से स्वचालित रूप से धन स्थानांतरित करके कवर करता है। ट्रांसफर शुल्क आम तौर पर प्रति-आइटम ओवरड्राफ्ट शुल्क से कम होते हैं, और कुछ बैंक कोई शुल्क नहीं लेते, लेकिन शर्तें अलग-अलग होती हैं। ऐसा कोई भी शुल्क आपकी शुल्क अनुसूची के आधार पर दर्ज किया जाना चाहिए।
- अनुग्रह अवधि (Grace period)
- समय की एक खिड़की, या एक छोटी कमी की सीमा, जिसके दौरान यदि आप शेष को शून्य से ऊपर वापस ले आते हैं तो बैंक कोई शुल्क नहीं लेता। उदाहरणों में ओवरड्राफ्ट राशि पर एक गद्दी (cushion) या अगले कार्यदिवस के अंत तक की अवधि शामिल है। हर बैंक यह सुविधा नहीं देता।
सीमाएँ और लिमिट: कई बैंक प्रति दिन लिए जाने वाले ओवरड्राफ्ट शुल्कों की संख्या सीमित करते हैं (उदाहरण के लिए, प्रति दिन अधिकतम शुल्कों की संख्या), प्रतिदिन की डॉलर सीमा तय करते हैं, या बहुत छोटे ओवरड्राफ्ट पर शुल्क माफ कर देते हैं। कैलकुलेटर आइटमों को शुल्क से गुणा करता है और दिनों को दैनिक शुल्क से गुणा करके जोड़ता है, इसलिए यह सीमाएँ स्वचालित रूप से लागू नहीं करता। सटीक अनुमान के लिए, अपने इनपुट बैंक की प्रकाशित शुल्क अनुसूची से लें और किसी भी दैनिक सीमा को दर्शाने के लिए आइटम गणना समायोजित करें।
यह सामान्य जानकारी है, वित्तीय सलाह नहीं। विवरण अपने बैंक से पुष्टि करें।
अक्सर पूछे जाने वाले सवाल
क्या ओवरड्राफ्ट शुल्क वापस हो सकता है? हां — कई बैंक अनुरोध करने पर शुल्क माफ कर देते हैं, खासकर पहली बार या बहुत कम बार होने वाले ओवरड्राफ्ट पर। ग्राहक सेवा को कॉल करके पूछना हमेशा फायदेमंद रहता है।
ओवरड्राफ्ट फीस और NSF फीस में क्या फर्क है? ओवरड्राफ्ट फीस तब लगती है जब बैंक कम बैलेंस के बावजूद लेनदेन पास कर देता है; जबकि NSF (अपर्याप्त राशि) फीस तब लगती है जब बैंक उस लेनदेन को अस्वीकार कर देता है। दोनों ही स्थितियों में आप प्रति-आइटम शुल्क इस कैलकुलेटर में डाल सकते हैं।
क्या यह मेरे देश पर लागू होता है? गणित तो हर जगह एक जैसा है, लेकिन शुल्क की संरचना और उपभोक्ता-संरक्षण नियम हर बैंक और देश में अलग होते हैं। इनपुट मानों के लिए अपने ही बैंक की प्रकाशित शुल्क सूची का इस्तेमाल करें।