ما هي حاسبة الرسوم بالنسبة المئوية؟
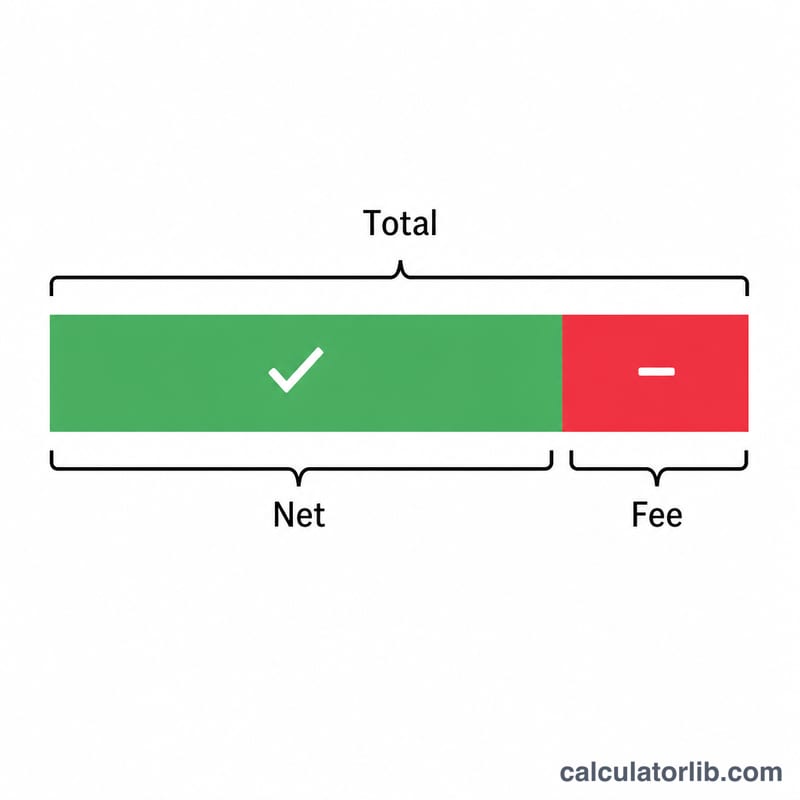
تُظهر لك حاسبة الرسوم بالنسبة المئوية مقدار ما يُقتطع من أي دفعة كرسوم، وكم يبقى لك فعلياً في النهاية. كثير من المنصّات — مثل بوابات الدفع والأسواق الإلكترونية ومواقع العمل الحر وشركات الوساطة — تفرض رسوماً على شكل نسبة مئوية من قيمة المعاملة. تحوّل هذه الأداة تلك النسبة إلى أرقام ملموسة، فترى بوضوح مبلغ الرسوم الذي تدفعه والمبلغ الصافي الذي تستلمه.
كيفية الاستخدام
أدخل المبلغ الإجمالي للمعاملة ونسبة الرسوم المفروضة. تعرض لك الحاسبة فوراً قيمة الرسوم والمبلغ الصافي الذي يبقى لك. وتعمل مع أي عملة، لأن الحساب يعتمد على النسبة فقط.
شرح المعادلة
قيمة الرسوم تساوي المبلغ الإجمالي مضروباً في نسبة الرسوم مقسومة على 100: $$\text{الرسوم} = \text{المبلغ} \times \frac{\text{نسبة الرسوم}}{100}$$. أمّا الصافي الذي يبقى لك فهو ببساطة المبلغ الإجمالي مطروحاً منه الرسوم، أي ما يعادل $$\text{الصافي} = \text{المبلغ} \times \left(1 - \frac{\text{نسبة الرسوم}}{100}\right)$$. فمثلاً، رسوم بنسبة 100% لا تُبقي لك شيئاً، بينما رسوم بنسبة 0% تُبقي لك المبلغ كاملاً.
مثال تطبيقي
لنفترض أنك استلمت دفعة قيمتها 1,000 دولار عبر بوابة دفع تفرض رسوماً بنسبة 2.9%. تكون الرسوم: $$1{,}000 \times \frac{2.9}{100} = 29.00 \text{ دولاراً}$$ ويكون صافيك: $$1{,}000 - 29 = 971.00 \text{ دولاراً}$$ أي أنك تحتفظ بـ 971 دولاراً وتأخذ المنصّة 29 دولاراً.
أسعار رسوم المنصة الشائعة
الأسعار أدناه هي أنواع هياكل النسب المئوية التي تنشرها منصات الدفع والأسواق الإلكترونية عادةً. لاحظ السياق الوطني: الأرقام الموضحة نموذجية لتسعير قائمة الدولار الأمريكي التي تنشرها معالجات ومنصات كبرى تابعة للولايات المتحدة. الخدمات المكافئة في الاتحاد الأوروبي والمملكة المتحدة والهند والبرازيل وفي أماكن أخرى تستخدم أسعارًا مختلفة ومكونات ثابتة مختلفة (وفي الاتحاد الأوروبي، تجعل حدود التبديل أسعار البطاقات أقل بكثير). تعامل مع كل صف كمرجع تقريبي فقط.
| مزود الخدمة / الفئة | معدل النسبة المئوية النموذجي | هل عادةً ما تنطبق رسوم ثابتة لكل معاملة؟ | ملاحظات |
|---|---|---|---|
| معالجة البطاقة عبر الإنترنت (معدل منشور معياري) | ≈2.9% | نعم — عادةً حوالي 0.30 دولار لكل تهمة ناجحة | هيكل "2.9% + 30¢" المألوف الذي تستخدمه عدة معالجات كبرى في الولايات المتحدة لدفع البطاقات عبر الإنترنت المحلية. عادةً ما تضيف البطاقات عبر الحدود وتحويل العملات نقاط نسبة مئوية إضافية. |
| محطة طرفية عند الشراء بشخصيًا / بطاقة موجودة | ≈2.6%–2.7% | نعم — عادةً حوالي 0.10 دولار لكل نقرة أو مسحة | عادةً ما تكون معدلات البطاقة الموجودة أقل من المعدلات عبر الإنترنت لأن خطر الاحتيال أقل. المعاملات المدخلة بلوحة المفاتيح (بطاقة غير موجودة) على نفس الطرفية عادةً ما يتم تسعيرها بسعر أعلى. |
| مدفوعات الأقران/المحفظة للمستهلك (السلع والخدمات) | ≈2.9%–3.5% | غالبًا نعم — رسم ثابت صغير لكل دفعة | تختلف الأسعار حسب ما إذا كانت الدفعة ممولة ببطاقة أو رصيد، وحسب بلد المرسل. |
| عمولة منصة الأسواق الإلكترونية العامة / البيع | نطاق نموذجي 5%–15% | أحيانًا — قد يتم فرض رسوم الإدراج ورسوم معالجة الدفع بشكل منفصل | تفرض العديد من الأسواق الإلكترونية عمولة تابعة للفئة على سعر البند بالإضافة إلى الشحن، وتحسب معالجة الدفع على رأس ذلك بدلاً من داخل العمولة. |
| متاجر التطبيقات ومنصات السلع الرقمية | نطاق نموذجي 15%–30% | لا — عادةً نسبة مئوية بحتة | تشغل عدة منصات مستويات مخفضة (عادةً حوالي 15%) لمطوري أصغر أو لتجديد الاشتراكات. |
| منصات العمل الحر / الخدمات | نطاق نموذجي 10%–20% رسم الخدمة | أحيانًا — رسوم السحب أو الدفع منفصلة | تستخدم بعض المنصات مقاييس متدرجة تنخفض مع ارتفاع الفواتير مدى الحياة مع عميل واحد؛ يستخدم البعض الآخر سعرًا ثابتًا على جميع الأرباح. |
| منصات المنشئ / التمويل الجماعي / الحجز | نطاق نموذجي 5%–10% | عادةً نعم — تمت إضافة معالجة الدفع | عادةً ما تكون رسوم المنصة ورسوم المعالجة خصمين منفصلين، لذا يتجاوز الخصم المدمج أي من الأرقام وحده. |
| عمولات السمسرة والاستثمار | 0% على العديد من تداولات الأسهم الأمريكية؛ تقريبًا 0.1%–1.5% في أماكن أخرى أو للحسابات المدارة/الاستشارية | يختلف — رسوم لكل عقد ولكل تذكرة شائعة في الخيارات والعقود الآجلة | التداول الخالي من العمولات للأسهم منتشر في الولايات المتحدة لكنه ليس عالميًا. الرسوم الإدارية السنوية (نسب المصروفات، الرسوم الاستشارية) هي نسب مئوية من الأصول، وليس من المعاملة. |
| خدمات تحويل الأموال / التحويل | تقريبًا 0.3%–3% من التحويل، بالإضافة إلى هامش سعر الصرف | غالبًا نعم — رسم ثابت صغير لكل تحويل | هامش سعر الصرف هو تكلفة نسبة مئوية ضمنية إضافية لا تظهر كرسم منفصل. |
الأسعار المنشورة تتغير. يقوم المزودون بمراجعة التسعير وإضافة رسوم إضافية إقليمية والتفاوض على أسعار مخصصة للحجم الكبير. تأكد دائمًا من النسبة المئوية الدقيقة وأي مكون ثابت على صفحة التسعير الحالية للمزود أو في العقد الخاص بك قبل الاعتماد على رقم، وأدخل هذا السعر المؤكد في الآلة الحاسبة.
الرسوم والصافي عبر السيناريوهات الشائعة
كل صف يطبق نفس الخطوتين: \(\text{الرسم} = \text{المبلغ} \times \frac{\text{الرسم \%}}{100}\) و \(\text{الصافي} = \text{المبلغ} - \text{الرسم}\). يتم عرض المبالغ بالدولار بحتة كوحدة؛ العملية الحسابية متطابقة في أي عملة.
| المبلغ الإجمالي | رسم % | مبلغ الرسم | الصافي المحتفظ به | النسبة المئوية الفعلية المحتفظ بها |
|---|---|---|---|---|
| $100.00 | 2.9% | $2.90 | $97.10 | 97.10% |
| $500.00 | 2.9% | $14.50 | $485.50 | 97.10% |
| $1,000.00 | 5% | $50.00 | $950.00 | 95.00% |
| $1,000.00 | 10% | $100.00 | $900.00 | 90.00% |
| $2,500.00 | 15% | $375.00 | $2,125.00 | 85.00% |
| $5,000.00 | 20% | $1,000.00 | $4,000.00 | 80.00% |
الاستبدال المحسوب لصف 2500 دولار بنسبة 15%:
$$\text{الرسم} = 2{,}500 \times \frac{15}{100} = 2{,}500 \times 0.15 = \$375.00$$$$\text{الصافي} = \$2{,}500.00 - \$375.00 = \$2{,}125.00 \qquad \frac{2{,}125}{2{,}500} = 0.85 = 85\%$$لاحظ أن صفي 2.9% يحتفظان بنفس النسبة 97.10% بالضبط حتى وإن كان أحد المبالغ الإجمالية أكبر بخمس مرات من الآخر — النسبة المئوية المحتفظ بها تعتمد فقط على المعدل. تستبعد هذه الأرقام أي رسم ثابت لكل معاملة؛ على سبيل المثال، الرسم الثابت 0.30 دولار سيقلل الصافي من 100 دولار إلى 96.80 دولار (96.80% محتفظ به) بينما يكاد لا يؤثر على صف 5000 دولار.
تفسير النتيجة
- مبلغ الرسم هو الخصم؛ الصافي هو ما يتم تسويته. مبلغ الرسم هو المال الذي تزيله المنصة أو المعالج من المبلغ الإجمالي، والصافي هو مبلغ التسوية الذي يصل فعلاً إلى حسابك أو رصيد الدفع. المبلغ الإجمالي هو ما تم فرضه على الدافع، وليس ما تتلقاه أنت.
- النسبة المئوية المحتفظ بها ثابتة عبر المبالغ. لأن \(\text{الصافي} = \text{المبلغ} \times \left(1 - \frac{\text{الرسم \%}}{100}\right)\)، فإن الرسم يتناسب خطيًا مع المبلغ الإجمالي. معدل 5% يحتفظ بـ 95% من 40 دولار و95% من 40,000 دولار على حد سواء. مضاعفة المبلغ الإجمالي يضاعف الرسم ويضاعف الصافي، مما يترك النسبة المئوية الفعلية دون تغيير.
- هذا خصم من المبلغ الإجمالي، وليس علامة على الصافي. خصم النسبة المئوية وإضافة نفس النسبة المئوية مرة أخرى عمليات مختلفة. رسم 10% على 100 دولار يترك 90 دولار — لكن إضافة 10% إلى 90 دولار تعطي فقط 99 دولار، أقل بدولار واحد. للوصول إلى صافي الهدف يجب عليك حساب المبلغ الإجمالي باستخدام شكل القسمة:
لصافي هدف 900 دولار برسم 10%: \(900 \div (1 - 0.10) = 900 \div 0.90 = \$1{,}000.00\). إدخال المبلغ الإجمالي 1000 برسم 10% يعيد بالضبط 900 دولار، مما يؤكد حساب المبلغ الإجمالي. العلامة المطلوبة على الصافي دائمًا أكبر من معدل الرسم نفسه — 11.11% هنا، وليس 10% — والفجوة تتسع بسرعة بمعدلات أعلى (رسم 30% يحتاج إلى علامة 42.86%).
- الرسوم المكدسة تتراكم؛ فهي لا تضيف. عندما تُؤخذ نسبة مئوية ثانية مما تركته الأولى، تتضاعف الكسور المحتفظ بها. رسمان 3% يحافظان على \(0.97 \times 0.97 = 0.9409\)، لذا يكون الخصم الإجمالي 5.91%، وليس 6%. على 100 دولار، يترك الرسم الأول 97.00 دولار والثاني يترك $94.09. لنمذجة مكدس باستخدام هذه الآلة الحاسبة، أدخل صافي مرحلة واحدة كمبلغ إجمالي للمرحلة التالية. التراكب يعمل لصالحك قليلاً — التكلفة المدمجة دائمًا أقل قليلاً من مجموع المعدلات — لكن فقط لأن الرسم اللاحق ينطبق على قاعدة أصغر.
- الرسوم الثابتة والضرائب خارج هذه الحسابات. تتعامل الصيغة مع النسبة المئوية البحتة فقط. لا يتم تضمين الرسوم الثابتة لكل معاملة (نوع "+ 0.30 دولار")، والرسوم الشهرية للحساب، ورسوم الدفع والسحب، وهوامش تحويل العملات، ورسوم الرجوع، وأي ضريبة مبيعات أو ضريبة القيمة المضافة أو ضريبة الدخل في الرسم أو الصافي الموضح. تأتي الرسوم الثابتة ذات أهمية كبرى في المعاملات الصغيرة، حيث يمكن أن يتجاوز الرسم الثابت المكون النسبة المئوية بالكامل.
- التقريب. يتم بيان النتائج بالفلس. قد يقوم المزود الفعلي بتقريب كل رسم على مستوى المعاملة، لذا يمكن أن تختلف سلسلة طويلة من المدفوعات الصغيرة عن هذا الحساب بعدة فلوس في الإجمالي.
يصف هذا القسم كيف تتصرف العملية الحسابية ولا يدعي أي شيء حول المزود أو هيكل المعدل أو المنصة الأفضل لأي موقف معين. هي معلومات عامة، وليست نصيحة مالية أو ضريبية؛ لاتخاذ قرارات بشأن الرسوم أو المدفوعات أو المعاملة الضريبية للدخل الإجمالي مقابل الصافي في بلدك، استشر متخصصًا مؤهلاً.
الأسئلة الشائعة
هل تشمل الحاسبة الرسوم الثابتة؟ لا. تتعامل هذه الحاسبة مع رسوم بنسبة مئوية واحدة فقط. وإذا كانت جهتك تضيف أيضاً رسماً ثابتاً (مثل 0.30 دولار لكل معاملة)، فاطرحه على حدة.
هل يمكنني استخدامها لحساب الخصومات؟ نعم. الرسوم بالنسبة المئوية والخصم بالنسبة المئوية يستخدمان الحساب نفسه — فيكون "الصافي" هو السعر بعد الخصم.
ماذا لو تجاوزت الرسوم 100%؟ سيصبح الصافي بقيمة سالبة، ما يعني أن الرسوم أكبر من المبلغ نفسه. وعادةً ما تتراوح الرسوم بين 0% و100%.