BIS पूंजी पर्याप्तता अनुपात क्या है?
BIS पूंजी पर्याप्तता अनुपात (CAR) को बैंक फ़ॉर इंटरनेशनल सेटलमेंट्स (BIS) के बेसल ढांचे के तहत परिभाषित किया गया है। यह मापता है कि किसी बैंक के पास उसकी जोखिम-भारित संपत्तियों (RWA) की तुलना में कितनी नियामकीय पूंजी है। यह बैंक की सॉल्वेंसी यानी घाटा सहने की क्षमता का एक बुनियादी संकेतक है: अनुपात जितना ऊँचा, बैंक दिवालिया हुए बिना उतना ज़्यादा नुकसान झेल सकता है। आमतौर पर नियामक कम-से-कम 8% कुल CAR की माँग करते हैं। भारत में यही मानक RBI द्वारा CRAR के रूप में लागू किया जाता है, हालाँकि भारतीय न्यूनतम सीमाएँ बेसल की न्यूनतम से ऊँची हो सकती हैं।
सूत्र
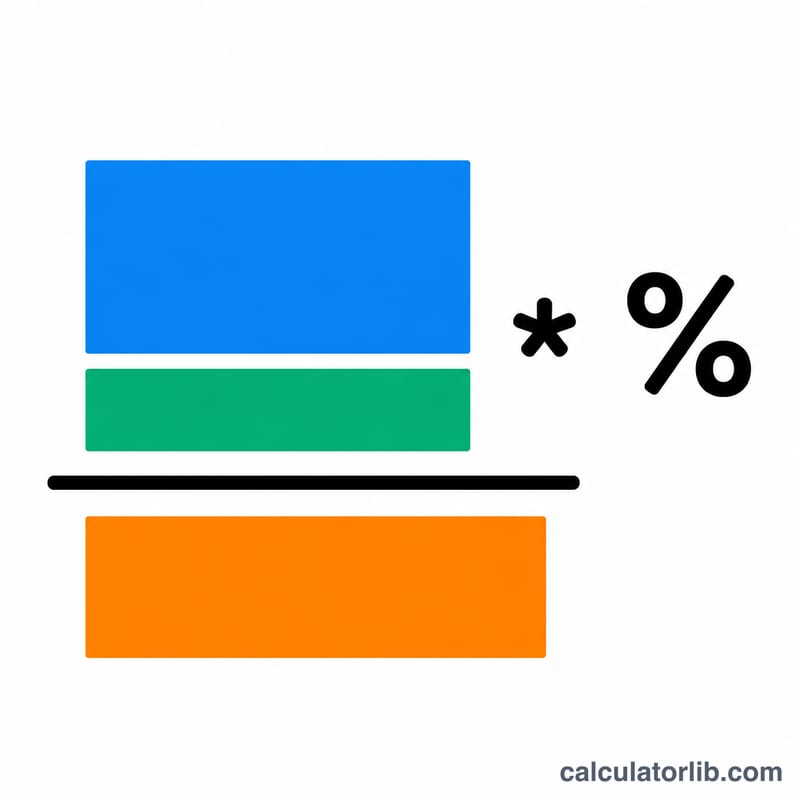
इस अनुपात में Tier 1 (मूल) पूंजी और Tier 2 (पूरक) पूंजी को जोड़कर, फिर जोखिम-भारित संपत्तियों से भाग दिया जाता है:
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$यहाँ \(\text{Tier 1}\) मूल पूंजी है, जैसे सामान्य इक्विटी और प्रतिधारित आय; \(\text{Tier 2}\) पूरक पूंजी है, जैसे अधीनस्थ ऋण (subordinated debt) और कुछ रिज़र्व; और \(\text{RWA}\) कुल संपत्तियाँ हैं जिन्हें उनके क्रेडिट, बाज़ार और परिचालन जोखिम के अनुसार भारित किया गया है।
इस कैलकुलेटर का उपयोग कैसे करें
बैंक की Tier 1 पूंजी, Tier 2 पूंजी और कुल जोखिम-भारित संपत्तियाँ एक ही मुद्रा इकाई में दर्ज करें (उदाहरण के लिए, मिलियन में)। कैलकुलेटर आपको कुल CAR, कुल पूंजी का आँकड़ा, और Tier 1 पूंजी अनुपात लौटाता है, ताकि आप हर आँकड़े की तुलना नियामकीय न्यूनतम से कर सकें।
हल किया गया उदाहरण
मान लीजिए किसी बैंक के पास \(\text{Tier 1}=50\), \(\text{Tier 2}=30\), और \(\text{RWA}=1000\) (मिलियन में) हैं। कुल पूंजी \(50+30=80\) होगी, तो:
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$Tier 1 अनुपात होगा \(\frac{50}{1000}\times 100\% = 5.00\%\)। यह बैंक ठीक-ठीक 8% की कुल न्यूनतम सीमा को पूरा करता है।
बेसल III न्यूनतम पूंजी आवश्यकताएँ और बफर
पूंजी पर्याप्तता अनुपात (CAR) को बेसल III ढाँचे द्वारा निर्धारित न्यूनतम मानकों के विरुद्ध मापा जाता है, जिसे बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) में बैंकिंग पर्यवेक्षण पर बेसल समिति (BCBS) द्वारा जारी किया जाता है। नीचे दिए गए सभी आँकड़े जोखिम-भारित परिसंपत्तियों (RWA) के प्रतिशत के रूप में व्यक्त किए गए हैं। ये अंतरराष्ट्रीय स्तर पर सहमत न्यूनतम मान हैं; राष्ट्रीय नियामक (उदाहरण के लिए, यूरोपीय संघ (EU), यूके का PRA, या अमेरिकी संघीय बैंकिंग एजेंसियाँ) इन्हें स्थानीय कानून में लागू करते हैं और उच्चतर आवश्यकताएँ निर्धारित कर सकते हैं, इसलिए किसी विशिष्ट बैंक को जो सटीक सीमाएँ पूरी करनी होती हैं वे उसके गृह क्षेत्राधिकार पर निर्भर करती हैं।
| आवश्यकता | स्तर (RWA का %) | स्रोत |
|---|---|---|
| कॉमन इक्विटी टियर 1 (CET1) न्यूनतम | 4.5% | बेसल III / BCBS |
| टियर 1 पूंजी न्यूनतम | 6.0% | बेसल III / BCBS |
| कुल पूंजी न्यूनतम (टियर 1 + टियर 2) | 8.0% | बेसल III / BCBS |
| पूंजी संरक्षण बफर (CET1) | 2.5% | बेसल III / BCBS |
| प्रति-चक्रीय बफर (CET1, क्षेत्राधिकार द्वारा निर्धारित) | 0% – 2.5% | बेसल III / BCBS (राष्ट्रीय प्राधिकरणों द्वारा निर्धारित) |
| G-SIB / प्रणालीगत रूप से महत्वपूर्ण अधिभार (CET1) | 1.0% – 3.5% (बकेट पर निर्भर) | BCBS G-SIB ढाँचा / FSB |
| प्रभावी कुल पूंजी आवश्यकता (8% न्यूनतम + 2.5% संरक्षण बफर) | 10.5% | बेसल III / BCBS |
8% कुल न्यूनतम एक कठोर निचली सीमा है। इसमें 2.5% पूंजी संरक्षण बफर जोड़ने पर RWA की 10.5% की प्रभावी कुल आवश्यकता प्राप्त होती है। जहाँ प्रति-चक्रीय बफर (2.5% तक) या G-SIB अधिभार (सौंपे गए बकेट के आधार पर 1.0%–3.5%) लागू होता है, वहाँ वे राशियाँ — जिन्हें CET1 पूंजी से पूरा किया जाना चाहिए — इसके ऊपर जोड़ी जाती हैं, इसलिए सबसे बड़े वैश्विक बैंकों को काफी अधिक प्रभावी आवश्यकताओं का सामना करना पड़ता है।
अक्सर पूछे जाने वाले प्रश्न
अच्छा CAR कितना होता है? बेसल III कुल पूंजी अनुपात की न्यूनतम सीमा 8% रखता है, लेकिन कई नियामक इसके ऊपर बफ़र जोड़ते हैं, इसलिए मज़बूत पूंजी वाले बैंक अक्सर 12% या उससे अधिक की रिपोर्ट करते हैं।
Tier 1 और Tier 2 में क्या अंतर है? Tier 1 उच्च गुणवत्ता की मूल पूंजी है जो बैंक के चालू रहते हुए (going-concern) घाटा सहने के लिए उपलब्ध रहती है; Tier 2 अपेक्षाकृत कम गुणवत्ता की पूरक पूंजी है जिसका उपयोग मुख्यतः बैंक के समापन (wind-down) की स्थिति में होता है।
कुल संपत्तियों के बजाय जोखिम-भारित संपत्तियाँ क्यों? RWA हर एक्सपोज़र को उसके जोखिम के अनुसार तौलता है, इसलिए सुरक्षित संपत्तियों के लिए जोखिम भरी संपत्तियों की तुलना में कम पूंजी की ज़रूरत पड़ती है।