什麼是 BIS 資本適足率?
BIS 資本適足率(CAR)源自國際清算銀行(BIS)的巴塞爾(Basel)監理架構,用來衡量一家銀行所持有的監理資本相對於其風險加權資產(RWA)的比例。它是銀行清償能力最核心的指標之一:比率越高,代表銀行在陷入無力清償之前,能夠吸收的虧損越多。國際上多數監理機關通常要求總資本適足率至少達到 8%。台灣的金管會亦採用巴塞爾架構,實務規範可能與各國略有差異。
計算公式
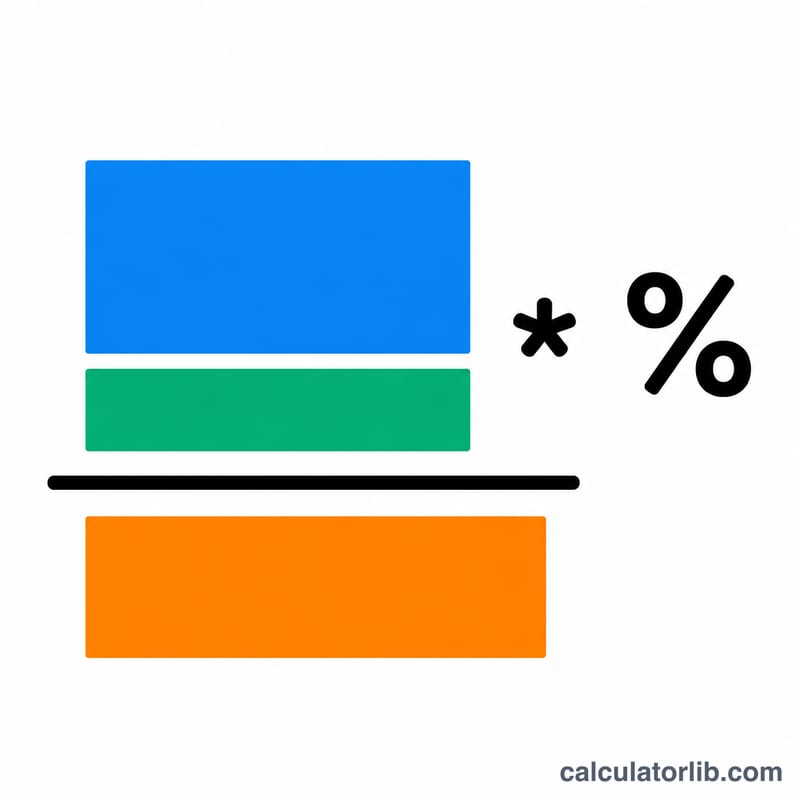
此比率是將第一類(核心)資本與第二類(補充)資本相加後,再除以風險加權資產:
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$其中 \(\text{Tier 1}\) 是核心資本,例如普通股權益與保留盈餘;\(\text{Tier 2}\) 是補充資本,例如次順位債務與部分準備金;\(\text{RWA}\) 則是將各項資產依其信用、市場與作業風險加權後的總額。
如何使用這個計算機
請以相同的貨幣單位(例如以百萬為單位)輸入銀行的第一類資本、第二類資本與風險加權資產總額。計算機會回傳總資本適足率(CAR)、總資本金額,以及第一類資本比率,方便你逐一與監理最低標準相互比較。
實例試算
假設某銀行的 \(\text{Tier 1}=50\)、\(\text{Tier 2}=30\),\(\text{RWA}=1000\)(單位:百萬)。總資本為 \(50+30=80\),因此:
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$第一類資本比率為 \(\frac{50}{1000}\times 100\% = 5.00\%\)。這家銀行恰好符合 8% 的總資本最低要求。
바젤 III 최소 자본 요구사항 및 완충자본
자본적정성비율(CAR)은 국제결제은행(BIS) 산하 바젤은행감독위원회(BCBS)가 발표하는 바젤 III 체계가 정한 최소 기준에 대비하여 측정됩니다. 아래의 모든 수치는 위험가중자산(RWA) 대비 백분율로 표시됩니다. 이는 국제적으로 합의된 최소치이며, 각국 규제당국(예를 들어 EU, 영국 PRA, 또는 미국 연방 은행 감독기관)이 이를 자국 법률로 시행하며 더 높은 요구사항을 설정할 수 있으므로, 특정 은행이 충족해야 하는 정확한 기준치는 해당 은행의 본국 관할권에 따라 달라집니다.
| 요구사항 | 수준 (RWA 대비 %) | 출처 |
|---|---|---|
| 보통주자본(CET1) 최소치 | 4.5% | 바젤 III / BCBS |
| 기본자본(Tier 1) 최소치 | 6.0% | 바젤 III / BCBS |
| 총자본 최소치 (기본자본 Tier 1 + 보완자본 Tier 2) | 8.0% | 바젤 III / BCBS |
| 자본보전완충자본 (CET1) | 2.5% | 바젤 III / BCBS |
| 경기대응완충자본 (CET1, 관할권별 설정) | 0% – 2.5% | 바젤 III / BCBS (각국 당국이 설정) |
| G-SIB / 시스템적 중요 은행 추가자본 (CET1) | 1.0% – 3.5% (구간에 따라 결정) | BCBS G-SIB 체계 / FSB |
| 실효 총자본 요구사항 (8% 최소치 + 2.5% 자본보전완충자본) | 10.5% | 바젤 III / BCBS |
8% 총 최소치는 절대적인 하한선입니다. 여기에 2.5% 자본보전완충자본을 더하면 RWA 대비 10.5%라는 실효 총 요구사항이 됩니다. 경기대응완충자본(최대 2.5%)이나 G-SIB 추가자본(배정된 구간에 따라 1.0%~3.5%)이 적용되는 경우, 이 금액들은 — 반드시 CET1 자본으로 충족해야 하며 — 그 위에 추가되므로, 세계에서 가장 큰 글로벌 은행들은 실질적으로 훨씬 더 높은 실효 요구사항에 직면하게 됩니다.
常見問題
資本適足率多少才算好? 巴塞爾三(Basel III)將總資本比率的最低門檻訂為 8%,但許多監理機關還會額外加計各種資本緩衝,因此資本體質良好的銀行往往會揭露 12% 以上的水準。
第一類與第二類資本有什麼差別? 第一類資本是品質最高的核心資本,可在銀行持續經營(going-concern)的前提下吸收虧損;第二類資本品質較低,主要在銀行清理結束(wind-down)時才發揮作用。
為什麼要用風險加權資產,而不是資產總額? RWA 會依每筆曝險的風險程度加權,因此較安全的資產所需的資本支撐較少,風險較高的資產則需要更多資本。