什么是 BIS 资本充足率?
BIS 资本充足率(CAR)源自国际清算银行(BIS)制定的《巴塞尔协议》框架,用于衡量银行所持有的监管资本相对于其风险加权资产(RWA)的比例。它是衡量银行偿付能力的核心指标:比率越高,说明银行在陷入资不抵债之前能够吸收的损失越多。监管机构通常要求总资本充足率不低于 8%。
计算公式
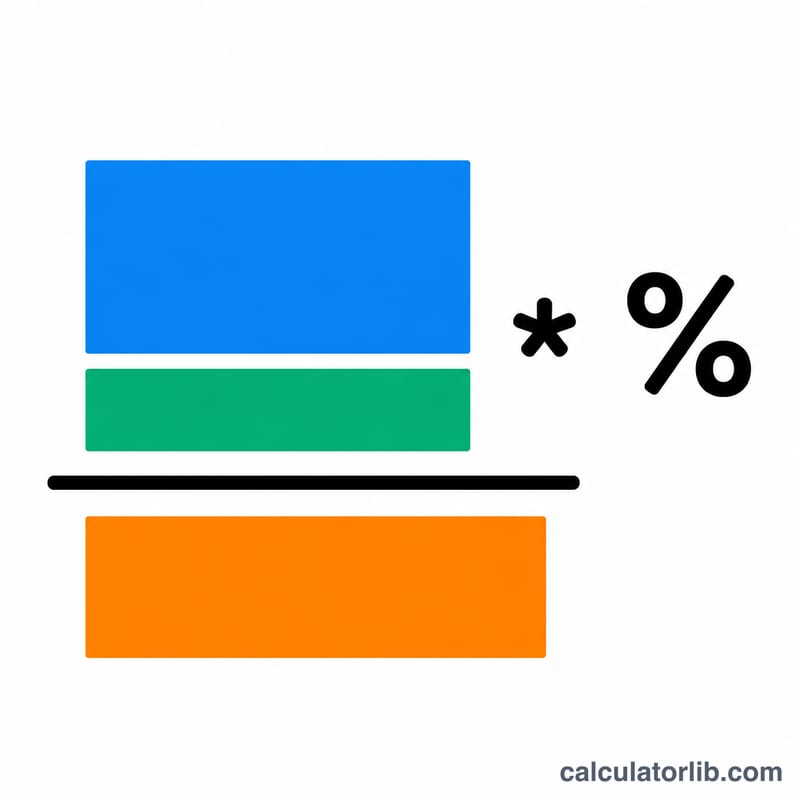
该比率将一级(核心)资本与二级(附属)资本相加,再除以风险加权资产:
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$其中 \(\text{Tier 1}\) 指普通股、留存收益等核心资本;\(\text{Tier 2}\) 指次级债务及某些储备等附属资本;而 \(\text{RWA}\) 则是按信用风险、市场风险和操作风险分别加权后的资产总额。
如何使用本计算器
请以相同的货币单位(例如:百万)输入银行的一级资本、二级资本和风险加权资产总额。计算器会返回总资本充足率、总资本金额以及一级资本充足率,方便你将各项指标与监管最低要求逐一对比。
计算示例
假设某银行的 \(\text{Tier 1}=50\)、\(\text{Tier 2}=30\)、\(\text{RWA}=1000\)(单位:百万)。总资本为 \(50+30=80\),因此:
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$一级资本充足率为 \(\frac{50}{1000}\times 100\% = 5.00\%\)。该银行恰好达到 8% 的总资本最低要求。
Минимальные требования к капиталу и буферы по стандарту «Базель III»
Коэффициент достаточности капитала (CAR) измеряется по отношению к минимальным стандартам, установленным нормативной базой «Базель III», которая издаётся Базельским комитетом по банковскому надзору (BCBS) при Банке международных расчётов (BIS). Все приведённые ниже показатели выражены в процентах от активов, взвешенных по риску (RWA). Это согласованные на международном уровне минимумы; национальные регуляторы (например, ЕС, британский PRA или федеральные банковские органы США) внедряют их в местное законодательство и могут устанавливать более высокие требования, поэтому точные пороговые значения, которым должен соответствовать конкретный банк, зависят от юрисдикции его регистрации.
| Требование | Уровень (% от RWA) | Источник |
|---|---|---|
| Минимум базового капитала первого уровня (CET1) | 4.5% | Базель III / BCBS |
| Минимум капитала первого уровня (Tier 1) | 6.0% | Базель III / BCBS |
| Минимум общего капитала (Tier 1 + Tier 2) | 8.0% | Базель III / BCBS |
| Буфер консервации капитала (CET1) | 2.5% | Базель III / BCBS |
| Контрциклический буфер (CET1, устанавливается юрисдикцией) | 0% – 2.5% | Базель III / BCBS (устанавливается национальными органами) |
| Надбавка для G-SIB / системно значимых банков (CET1) | 1.0% – 3.5% (зависит от корзины) | Нормативная база BCBS для G-SIB / FSB |
| Эффективное требование к общему капиталу (минимум 8% + буфер консервации 2.5%) | 10.5% | Базель III / BCBS |
Общий минимум в 8% является жёстким нижним пределом. Добавление буфера консервации капитала в размере 2.5% даёт эффективное общее требование в 10.5% от RWA. Там, где применяется контрциклический буфер (до 2.5%) или надбавка для G-SIB (1.0%–3.5% в зависимости от присвоенной корзины), эти величины — которые должны покрываться капиталом CET1 — добавляются сверху, поэтому крупнейшие глобальные банки сталкиваются с существенно более высокими эффективными требованиями.
常见问题
资本充足率多高才算理想? 《巴塞尔协议 III》将总资本充足率的最低标准设为 8%,但许多监管机构还会额外叠加各类缓冲资本,因此资本充足的银行往往会达到 12% 甚至更高。
一级资本与二级资本有何区别? 一级资本是高质量的核心资本,可在银行持续经营的前提下吸收损失;二级资本质量相对较低,属于附属资本,主要在银行清算或处置阶段发挥作用。
为什么使用风险加权资产而不是资产总额? 风险加权资产会按每笔敞口的风险高低进行加权,因此风险较低的资产所需的资本支持要少于风险较高的资产。