BIS Sermaye Yeterlilik Rasyosu nedir?
Uluslararası Ödemeler Bankası'nın (BIS) Basel çerçevesinde tanımlanan sermaye yeterlilik rasyosu (CAR), bir bankanın risk ağırlıklı varlıklarına (RWA) kıyasla ne kadar yasal sermaye tuttuğunu ölçer. Bankanın ödeme gücünü gösteren temel bir göstergedir: oran ne kadar yüksekse, banka iflasa sürüklenmeden önce o kadar fazla zararı karşılayabilir. Düzenleyici otoriteler genellikle en az %8'lik bir toplam CAR şartı arar. Not: Türkiye'de bu oran BDDK tarafından takip edilir ve yasal asgari sınır uygulamada %8'in üzerinde (hedef rasyo dahil) belirlenebilir.
Formül
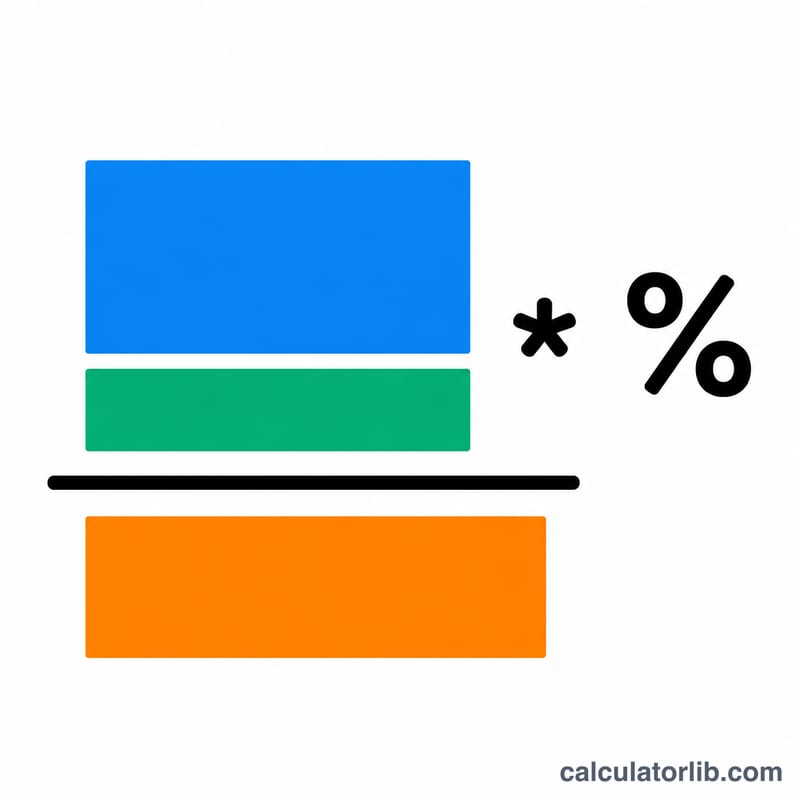
Rasyo, Ana Sermaye (çekirdek / Tier 1) ile Katkı Sermayeyi (ilave / Tier 2) toplar ve ardından risk ağırlıklı varlıklara böler:
$$\text{CAR} = \frac{\text{Tier 1} + \text{Tier 2}}{\text{RWA}} \times 100\%$$Burada \(\text{Tier 1}\) adi hisse senedi ve dağıtılmamış kârlar gibi çekirdek sermayeyi, \(\text{Tier 2}\) sermaye benzeri borçlar ve belirli karşılıklar gibi ilave sermayeyi, \(\text{RWA}\) ise her biri kredi, piyasa ve operasyonel riskine göre ağırlıklandırılmış toplam varlıkları ifade eder.
Bu hesaplama aracı nasıl kullanılır?
Bankanın Ana Sermayesini (Tier 1), Katkı Sermayesini (Tier 2) ve toplam risk ağırlıklı varlıklarını aynı para biriminde (örneğin milyon cinsinden) girin. Araç; toplam CAR değerini, toplam sermaye tutarını ve Ana Sermaye oranını verir; böylece her birini yasal asgari sınırlarla karşılaştırabilirsiniz.
Örnek hesaplama
Diyelim ki bir bankanın \(\text{Tier 1}=50\), \(\text{Tier 2}=30\) ve \(\text{RWA}=1000\) (milyon) olsun. Toplam sermaye \(50+30=80\) olduğuna göre:
$$\text{CAR} = \frac{50 + 30}{1000} \times 100\% = 8.00\%$$Ana Sermaye oranı ise \(\frac{50}{1000}\times 100\% = 5.00\%\) olur. Banka, %8'lik toplam asgari sınırı tam olarak karşılar.
Basel III Asgari Sermaye Gereksinimleri ve Tamponlar
Sermaye yeterlilik oranı (CAR), Uluslararası Ödemeler Bankası'ndaki (BIS) Basel Bankacılık Denetim Komitesi (BCBS) tarafından yayımlanan Basel III çerçevesinin belirlediği asgari standartlara göre ölçülür. Aşağıdaki tüm rakamlar, riske göre ağırlıklandırılmış varlıkların (RWA) yüzdesi olarak ifade edilmiştir. Bunlar uluslararası düzeyde üzerinde uzlaşılan asgari değerlerdir; ulusal düzenleyiciler (örneğin AB, İngiltere PRA'sı veya ABD federal bankacılık kurumları) bunları yerel yasalarda uygular ve daha yüksek gereksinimler belirleyebilir; dolayısıyla belirli bir bankanın karşılaması gereken tam eşikler, bankanın bağlı olduğu yargı bölgesine göre değişir.
| Gereksinim | Düzey (RWA'nın %'si) | Kaynak |
|---|---|---|
| Çekirdek Sermaye Katman 1 (CET1) asgari | 4.5% | Basel III / BCBS |
| Katman 1 sermaye asgari | 6.0% | Basel III / BCBS |
| Toplam sermaye asgari (Katman 1 + Katman 2) | 8.0% | Basel III / BCBS |
| Sermaye koruma tamponu (CET1) | 2.5% | Basel III / BCBS |
| Döngüsellik karşıtı tampon (CET1, yargı bölgesince belirlenir) | 0% – 2.5% | Basel III / BCBS (ulusal otoritelerce belirlenir) |
| G-SIB / sistemik önem taşıyan ek yük (CET1) | 1.0% – 3.5% (kova bağımlı) | BCBS G-SIB çerçevesi / FSB |
| Efektif toplam sermaye gereksinimi (%8 asgari + %2.5 koruma tamponu) | 10.5% | Basel III / BCBS |
%8'lik toplam asgari, kesin alt sınırdır. %2.5'lik sermaye koruma tamponunun eklenmesi, RWA'nın %10.5'i tutarında efektif bir toplam gereksinim verir. Bir döngüsellik karşıtı tamponun (%2.5'e kadar) veya bir G-SIB ek yükünün (atanan kovaya bağlı olarak %1.0–%3.5) uygulandığı durumlarda, CET1 sermayesiyle karşılanması gereken bu tutarlar üstüne eklenir; böylece en büyük küresel bankalar önemli ölçüde daha yüksek efektif gereksinimlerle karşı karşıya kalır.
Sıkça Sorulan Sorular
İyi bir CAR nedir? Basel III, %8'lik bir toplam sermaye oranını asgari sınır olarak belirler; ancak birçok düzenleyici buna ilave tamponlar ekler; bu nedenle sermaye yapısı güçlü bankalar çoğu zaman %12 veya daha yüksek oranlar açıklar.
Tier 1 ile Tier 2 arasındaki fark nedir? Tier 1, banka faaliyetine devam ederken (going-concern) zararları karşılayabilen yüksek kaliteli çekirdek sermayedir; Tier 2 ise daha çok tasfiye senaryolarında kullanılan, kalitesi daha düşük ilave sermayedir.
Neden toplam varlıklar yerine risk ağırlıklı varlıklar kullanılıyor? RWA, her bir riski taşıdığı riske göre ölçeklendirir; böylece daha güvenli varlıklar, daha riskli olanlara kıyasla daha az sermaye ile desteklenmeyi gerektirir.