返済後のローン残高計算ツールとは?
このツールは、元利均等返済タイプのローン(住宅ローン、自動車ローン、フリーローンなど)について、毎月の返済を何回か終えた時点で「あといくら残っているか」を計算するものです。当初の借入額、年利、返済期間(全期間)、そしてこれまでに返済した回数をもとに、残りの元金(残元金)を割り出します。なお、計算式は欧米で一般的なEMI(毎月一定額返済)方式に基づいており、日本の元利均等返済とほぼ同じ考え方ですが、金融機関ごとの端数処理や金利の適用方法により実際の残高と若干ずれる場合があります。
使い方
当初の借入額、年利(%)、返済期間(年)、そしてこれまでに支払った返済回数を入力してください。ツールは、現在の残高に加えて、毎月の固定返済額(EMI)、これまでに返済した元金・利息の内訳、そして残りの返済回数を表示します。
計算式の解説
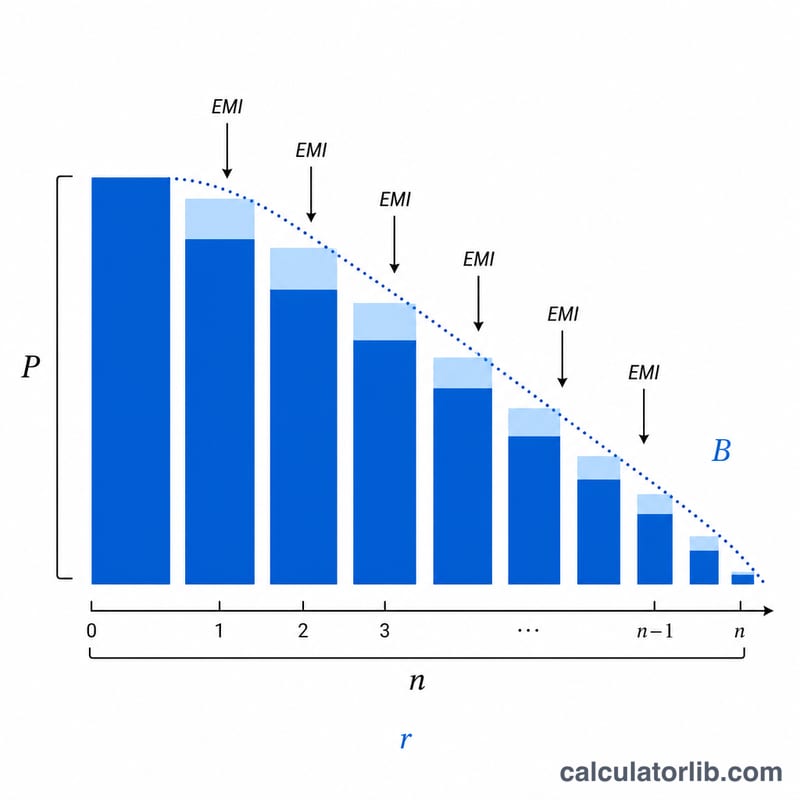
まず、標準的な元利均等返済の式で毎月の返済額を求め、次に n 回返済した後の残高を計算します。
$$\text{EMI} = \frac{P\,r\,(1+r)^N}{(1+r)^N - 1}$$
$$B = P(1+r)^n - \text{EMI}\cdot\frac{(1+r)^n - 1}{r}$$
ここで \(P\) は当初の借入元金、\(r\) は月利(年利 ÷ 12 ÷ 100)、\(N\) は総返済回数(年数 × 12)、\(n\) はこれまでに返済した回数を表します。
計算例
借入額200,000ドル、年利6%、返済期間30年の場合、\(r = 0.005\)、\(N = 360\) となります。毎月の返済額は約1,199.10ドルです。12回返済した後の残高は約197,543.98ドルで、わずかしか減っていません。これは返済の初期段階では、支払いの大部分が利息に充てられるためです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
ベトナムの銀行金利
ベトナムの商業銀行が借り手に課し、預金者に支払う平均的な金利。中央銀行が世界銀行に報告した数値です(年次)。
- 貸出金利 2023
- 9.32%
- 預金金利 2023
- 4.78%
- 実質金利 2023
- 7.01%
- 貸出金利と預金金利の差 2023
- 4.54 ポイント
| 年 | 貸出金利 | 預金金利 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
実質金利は、貸出金利をインフレ(GDPデフレーター)で調整したものです。個々の銀行が提示する金利とは異なる場合があります。
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
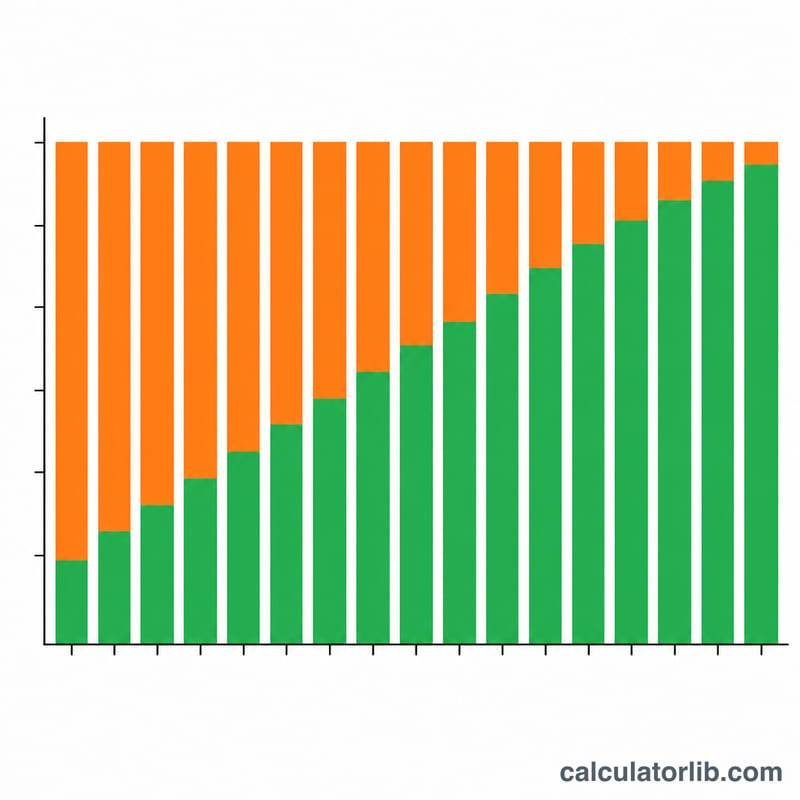
なぜ最初のうちは残高がほとんど減らないのですか? 元利均等返済では、初期の返済は大半が利息に充てられます。そのため元金は最初ゆっくりとしか減らず、後半になるほど早く減っていきます。
このツールは返済額が一定である前提ですか? はい。固定金利で毎月同じ額を返済し、繰上返済を行わない標準的な元利均等返済を想定しています。
金利が0%の場合はどうなりますか? 金利が0%のときは、毎月の返済額は単純に元金を返済回数で割った額となり、残高は一定のペースで直線的に減っていきます。