Yıl sonu vergi mahsuplaşması (yeonmal jeongsan, 연말정산) nedir?
Kore'de işvereniniz her maaştan basitleştirilmiş stopaj tablosuna göre gelir vergisi keser. Ertesi yılın şubat ayında, tüm yıl için gerçekte borçlu olduğunuz vergiyi (kesin vergi, 결정세액) yeniden hesaplar ve kesilen tutarla karşılaştırır. Kesin vergi daha düşükse aradaki fark size iade edilir; daha yüksekse fark şubat maaşınızdan kesilir. Vergi yılını seçebilirsiniz: varsayılan 2026 vergi yılıdır (2026'da alınan ücret, 2027 başında mahsuplaştırılır); 2025 vergi yılı (2026 başında mahsuplaştırılır) hâlâ seçilebilir.
Vergi nasıl hesaplanır
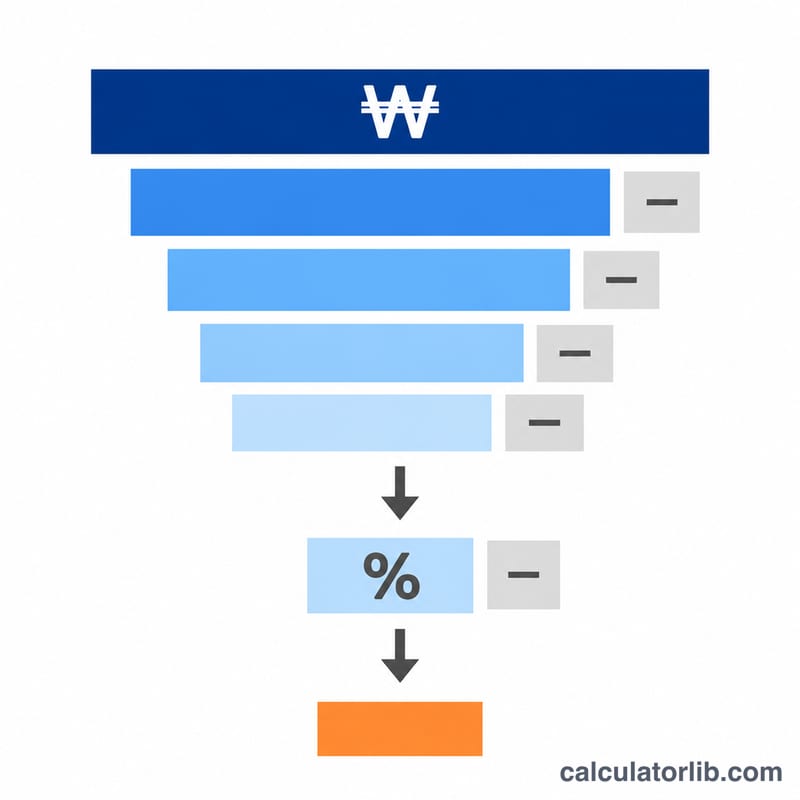
- Toplam ücret (총급여) = yıllık ücret − vergiden muaf ödemeler (örneğin ayda 200,000 KRW'ye kadar yemek yardımı).
- Ücret geliri indirimi (근로소득공제, Gelir Vergisi Kanunu md. 47): toplam ücrete göre kademeli bir indirim, en fazla 20 milyon KRW. Ücret geliri tutarı = toplam ücret − bu indirim.
- Kişisel indirimler: siz ve şartları sağlayan bakmakla yükümlü olduğunuz her kişi için 1,500,000 KRW (md. 50), ayrıca 70 yaş ve üzeri her kişi için 1,000,000 KRW ve engelli her kişi için 2,000,000 KRW (md. 51).
- Ödediğiniz ulusal emeklilik (국민연금) primleri tamamen düşülür (md. 51-3); sağlık, uzun süreli bakım ve istihdam sigortası primleri de öyle (md. 52(1)).
- Hesaplanan vergi (산출세액) = vergi matrahı (과세표준) × md. 55'teki temel oranlar (8 dilim, %6 ile %45 arası).
- Vergi kredileri: ücret geliri vergi kredisi (md. 59, toplam ücrete göre 740,000 ile 200,000 KRW arasında sınırlı) ve 8 yaş ve üzeri (2026 vergi yılı için 9 yaş ve üzeri) çocuklar için çocuk vergi kredisi: bir çocuk için 250,000 KRW, iki çocuk için 550,000 ve sonraki her çocuk için 400,000 daha (md. 59-2).
- 130,000 KRW standart vergi kredisi (md. 59-4(9)): yalnızca hiçbir özel gelir indirimi (sigorta indirimi de bunlardan biridir) ve hiçbir özel vergi kredisi talep etmediğinizde. Ulusal Vergi İdaresi ikisinin birleştirilemeyeceğini ve hangisi avantajlıysa onun seçildiğini belirtir; bu nedenle hesaplayıcı ikisini de hesaplar ve düşük vergiyi kullanır.
- Yerel gelir vergisi (지방소득세) = kesin gelir vergisinin %10'u (Yerel Vergi Kanunu md. 103-13).
- İade veya ek ödeme = kesin vergi − kesilen vergi, 10 KRW altındaki tutarlar atılır (Ulusal Hazine Yönetimi Kanunu md. 47).
Ücret geliri indirimi: Gelir Vergisi Kanunu md. 47, en fazla 20 milyon KRW
Ek indirim: 70 yaş ve üstü 1,000,000 KRW, engellilik 2,000,000 KRW (md. 51)
Sağlık ve istihdam sigortası indirimi: md. 52(1); standart vergi indirimi daha avantajlıysa 0
Çocuk vergi indirimi: md. 59-2: 1 çocuk 250,000 KRW, 2 çocuk 550,000 KRW, sonraki her çocuk için +400,000 KRW
130,000 KRW standart vergi indirimi, sağlık ve istihdam sigortası indiriminden daha düşük vergi sağladığı için uygulandı. İkisi birlikte kullanılamaz.
Örnek hesaplama
Yıllık ücret 50,000,000 KRW, bunun 2,400,000'i vergiden muaf yemek yardımı; bakmakla yükümlü kişi yok, ulusal emeklilik 2,142,000, sağlık, uzun süreli bakım ve istihdam sigortası 2,100,000 ve yıl içinde kesilen gelir vergisi 2,000,000.
| Adım | Tutar (KRW) |
|---|---|
| Toplam ücret (50,000,000 − 2,400,000) | 47,600,000 |
| Ücret geliri indirimi 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| Ücret geliri tutarı | 35,470,000 |
| Vergi matrahı (− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| Hesaplanan vergi 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| Ücret geliri vergi kredisi (limit 660,000) | 660,000 |
| Kesin gelir vergisi / yerel gelir vergisi | 2,539,200 / 253,920 |
| Ek ödeme (539,200 + 53,920) | 593,120 |
Sigorta indirimi yerine 130,000 KRW standart krediyi seçmek kesin vergiyi 2,724,200 yapardı; bu yüzden burada sigorta indirimi daha avantajlıdır.
Bu tahminin kapsamadıkları
Bu bir tahmindir. Kredi kartı harcama indirimi, konut fonu ve konut tasarruf hesabı indirimleri, sigorta primi, sağlık, eğitim ve bağış kredileri, aylık kira kredisi, emeklilik tasarrufu ve bireysel emeklilik kredileri, evlilik kredisi, doğum veya evlat edinme çocuk kredisi, kadın hane reisi ve tek ebeveyn indirimleri ile KOBİ çalışanı vergi indirimi dahil değildir. Bunların hepsi vergiyi yalnızca düşürebilir; bu nedenle gerçek iadeniz daha yüksek olabilir. Kesin tutarı Hometax (홈택스) yıl sonu mahsuplaşma ön izlemesinde veya işvereninizin verdiği stopaj belgesinde kontrol edin.
2026 vergi yılında neler değişiyor
| Kalem | 2025 vergi yılı | 2026 vergi yılı |
|---|---|---|
| Ulusal emeklilik primi oranı (çalışan payı) | 9% (4.5%) | 9.5% (4.75%) |
| Ulusal emeklilik için aylık gelir alt–üst sınırı | Oca–Haz KRW 390,000–6,170,000; Tem–Ara KRW 400,000–6,370,000 | Oca–Haz KRW 400,000–6,370,000; Tem–Ara KRW 410,000–6,590,000 |
| Sağlık sigortası oranı (çalışan payı) | 7.09% (3.545%) | 7.19% (3.595%) |
| Uzun süreli bakım sigortası | Sağlık priminin 12.95%'i | Sağlık priminin 13.14%'ü (ücretin 0.9448%'i) |
| Aylık sağlık primi alt–üst sınırı | 19.780–9.008.340 KRW | 20.160–9.183.480 KRW |
| Çocuk vergi indirimi yaş sınırı | 8 veya üzeri | 9 veya üzeri (2017 doğumlu çocuklar hariç) |
Gelir vergisi oranları (Madde 55), ücret geliri indirimi (Madde 47), ücret geliri vergi indirimi ve sınırları (Madde 59), çocuk vergi indirimi tutarları (Madde 59-2), kişisel indirimler (Madde 50 ve 51) ile KRW 130,000 tutarındaki standart vergi indirimi (Madde 59-4) 2026 için değişmedi. Çalışanın işsizlik sigortası oranı 0.9% olarak kalıyor.
Yukarıdaki çözümlü örnekle aynı girdilerle (ücret KRW 50,000,000, bunun KRW 2,400,000'ü vergiye tabi olmayan kısım, bakmakla yükümlü olunan kişi yok, KRW 2,000,000 stopaj yapılmış gelir vergisi) 2026 vergi yılı için ve sosyal sigorta kutuları boş bırakıldığında hesaplayıcı, ulusal emeklilik primini KRW 2,260,560, sağlık, uzun süreli bakım ve işsizlik sigortası primlerini ise KRW 2,364,240 olarak tahmin eder. Vergi matrahı KRW 29,345,200, hesaplanan vergi KRW 3,141,780, ücret geliri vergi indirimi KRW 660,000, nihai gelir vergisi KRW 2,481,780 ve yerel gelir vergisi KRW 248,178 olur; dolayısıyla KRW 529,950 daha fazla ödersiniz (KRW 481,780 + KRW 48,170).
Kaynaklar: Ulusal Emeklilik Kurumu, primler, Ulusal Sağlık Sigortası Kanunu Uygulama Yönetmeliği, Madde 44(1), Sağlık ve Sosyal Hizmetler Bakanlığı, 2026 uzun süreli bakım sigortası oranı, Aylık sağlık primi üst ve alt sınırı tebliği (1 Ocak 2026'da yürürlüğe girdi).
2026 vergi yılından itibaren çocuk yaşı kuralı değişiyor
Gelir Vergisi Kanunu değişikliği [21548 sayılı Kanun, 21 Nisan 2026] 59-2. madde 1. fıkradaki "8 yaş ve üzeri" ifadesini "13 yaş ve üzeri" yaptı ve yayımı tarihinde yürürlüğe girdi. Ek madde 2’nin Korece aslı:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
Dolayısıyla değişiklik 2026 vergi yılından itibaren uygulanır ve 2025'e geriye dönük hiçbir hüküm yoktur. 2025 gelirinin mahsuplaşması (2026 başı) hâlâ eski kuralı, yani 8 yaş ve üzeri çocukları esas alır. Bu hesaplayıcı, 2025 vergi yılını seçtiğinizde 8 ve üzerini, 2026'yı seçtiğinizde 9 ve üzerini kullanır. Yaş sınırı 2027 için 10, 2028 için 11, 2029 için 12 ve 2030'dan itibaren 13 ve üzeridir. İkinci fıkra 2017 doğumlu çocuklara uygulanmaz; bu çocuklar 13 ve üzeri şeklindeki değişen kurala tabidir ve 2026 için sayılmaz: 2026 için sayılan çocuklar 2006–2016 arasında doğanlardır (çocuk, vergi yılının herhangi bir gününde söz konusu yaşa ulaşırsa sayılır, Madde 53(5)). Ulusal Vergi İdaresi 2026 rehberini yayımladığında bunu yeniden kontrol edeceğiz.
Gelir Vergisi Kanunu yürürlük ve değişiklik metinleri, Ulusal Hukuk Bilgi Merkezi
Kontrol edilen kaynaklar
Maddeler, Ulusal Hukuk Bilgi Merkezi'nde 31 Ekim ve 8 Kasım 2026 tarihlerinde incelenmiştir (Gelir Vergisi Kanunu, 21548 sayılı Kanun'a kadar). Sosyal sigorta tahmini, seçtiğiniz vergi yılının oranlarını kullanır: 2025 için emeklilik 4.5%, sağlık sigortası 7.09%'un yarısı, uzun süreli bakım sağlık priminin 12.95%'i ve işsizlik sigortası 0.9%; 2026 için emeklilik 4.75%, sağlık sigortası 7.19%'un yarısı, uzun süreli bakım sağlık priminin 13.14%'ü ve işsizlik sigortası 0.9%. Ulusal Vergi İdaresi 2026 vergi yılı rehberini henüz yayımlamamıştır (8 Kasım 2026 itibarıyla).