什么是年终结算(연말정산)?
在韩国,雇主每次发工资时都会按简易税额表(간이세액표)预扣所得税。次年2月,雇主会重新计算你全年实际应缴的税款(决定税额,결정세액),并与已预扣的税款比较。如果决定税额较低,差额会退还给你;如果较高,差额将从2月工资中扣除。您可以选择税务年度:默认为2026税务年度(2026年取得的薪酬,于2027年初进行年终结算),2025税务年度(于2026年初进行年终结算)仍可选择。
税额如何计算
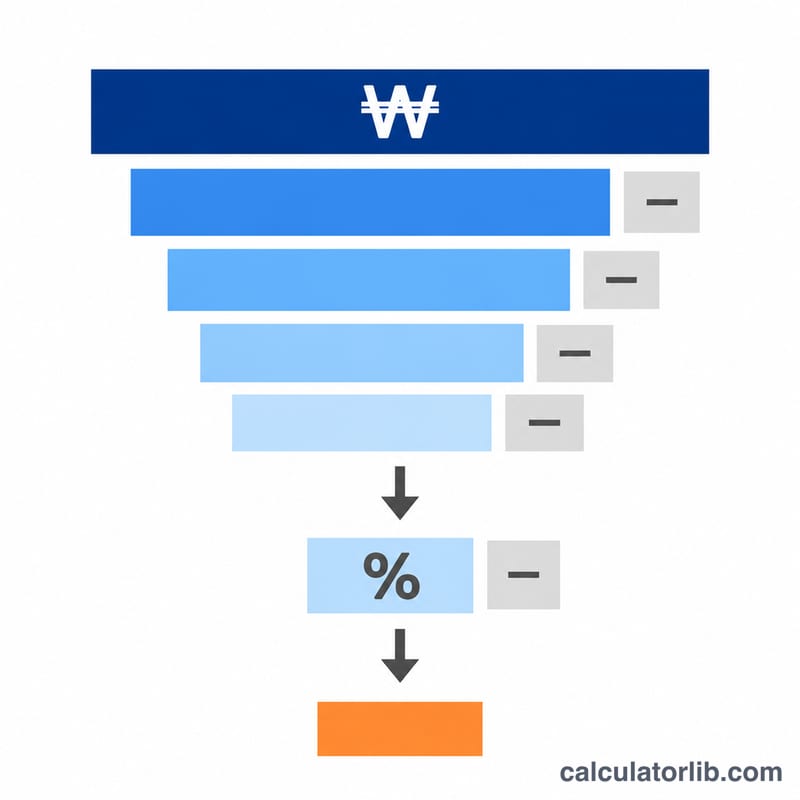
- 总工资(총급여)=年薪 − 免税收入(例如每月不超过200,000韩元的餐费补贴)。
- 劳动所得扣除(근로소득공제,所得税法第47条):按总工资分段递减的扣除,最高2,000万韩元。劳动所得金额(근로소득금액)=总工资 − 该扣除额。
- 人身扣除:本人及每位符合条件的受抚养人各1,500,000韩元(第50条),另外每位70岁及以上人士加1,000,000韩元,每位残疾人加2,000,000韩元(第51条)。
- 本人缴纳的国民年金(국민연금)可全额扣除(第51-3条),健康保险、长期护理保险和雇佣保险也同样全额扣除(第52条第1款)。
- 算出税额(산출세액)=课税标准(과세표준)× 第55条基本税率(8档,6%至45%)。
- 税额抵免:劳动所得税额抵免(第59条,根据总工资限额为740,000至200,000韩元)以及8岁及以上(2026年度为9岁及以上)子女的子女税额抵免:1名子女250,000韩元,2名550,000韩元,此后每多1名再加400,000韩元(第59-2条)。
- 130,000韩元标准税额抵免(표준세액공제,第59-4条第9款):仅在未申报任何特别所得扣除(保险费扣除也属于此类)且未申报任何特别税额抵免时适用。国税厅(국세청)表示两者不能同时适用,应选择更有利的一项,因此本计算器会分别计算并采用税额较低的方案。
- 地方所得税(지방소득세)=决定所得税额的10%(地方税法第103-13条)。
- 退税或补缴=决定税额 − 已预扣税额,不足10韩元的部分舍去(国库金管理法第47条)。
劳动所得扣除: 所得税法第47条,上限2,000万韩元
附加扣除: 70岁及以上 1,000,000韩元,残疾人 2,000,000韩元(第51条)
健康保险和雇佣保险扣除: 第52条第1款;标准税额抵免更有利时为0
子女税额抵免: 第59条之2:1名子女250,000韩元,2名550,000韩元,此后每多1名+400,000韩元
130,000韩元的标准税额抵免比扣除健康保险和雇佣保险的税额更低,因此采用前者。两者不能同时适用。
计算示例
年薪50,000,000韩元,其中免税餐费补贴2,400,000,无受抚养人,国民年金2,142,000,健康、长期护理和雇佣保险2,100,000,全年已预扣所得税2,000,000。
| 步骤 | 金额(韩元) |
|---|---|
| 总工资(50,000,000 − 2,400,000) | 47,600,000 |
| 劳动所得扣除 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| 劳动所得金额 | 35,470,000 |
| 课税标准(− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| 算出税额 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| 劳动所得税额抵免(限额660,000) | 660,000 |
| 决定所得税额 / 地方所得税 | 2,539,200 / 253,920 |
| 补缴(539,200 + 53,920) | 593,120 |
如果选择130,000韩元标准税额抵免而不扣除保险费,决定税额将为2,724,200,因此本例中保险费扣除更有利。
本估算未包含的项目
这只是估算。未包含信用卡消费扣除、住房资金及住房认购储蓄扣除、保险费、医疗费、教育费和捐款的税额抵免、月租税额抵免、养老储蓄和退休年金税额抵免、婚姻税额抵免、生育或收养子女税额抵免、女性户主及单亲扣除,以及中小企业员工所得税减免。这些项目都只会降低税额,因此你实际的退税金额可能更多。请在 Hometax(홈택스)的年终结算预览或雇主出具的扣缴凭证上核对准确金额。
2026税务年度有哪些变化
| 项目 | 2025税务年度 | 2026税务年度 |
|---|---|---|
| 国民年金费率(员工承担部分) | 9%(4.5%) | 9.5%(4.75%) |
| 国民年金月收入下限–上限 | 1月–6月 390,000–6,170,000韩元;7月–12月 400,000–6,370,000韩元 | 1月–6月 400,000–6,370,000韩元;7月–12月 410,000–6,590,000韩元 |
| 健康保险费率(员工承担部分) | 7.09%(3.545%) | 7.19%(3.595%) |
| 长期护理保险 | 健康保险费的12.95% | 健康保险费的13.14%(占薪酬的0.9448%) |
| 健康保险费月下限–上限 | 19,780–9,008,340韩元 | 20,160–9,183,480韩元 |
| 子女税额抵免年龄 | 8岁以上 | 9岁以上(2017年出生的子女除外) |
2026年度的所得税税率(第55条)、工资收入扣除(第47条)、工资收入税额抵免及其限额(第59条)、子女税额抵免金额(第59-2条)、基本扣除(第50条和第51条)以及130,000韩元的标准税额抵免(第59-4条)均未发生变化。员工承担的雇佣保险费率仍为0.9%。
按照上文示例的相同输入(薪酬50,000,000韩元,其中非应税部分2,400,000韩元,无被抚养人,已预扣所得税2,000,000韩元),选择2026税务年度并将社会保险栏留空,计算器估算国民年金为2,260,560韩元,健康保险、长期护理保险和雇佣保险合计为2,364,240韩元。课税标准为29,345,200韩元,计算税额为3,141,780韩元,工资收入税额抵免为660,000韩元,决定税额(所得税)为2,481,780韩元,地方所得税为248,178韩元,因此您需补缴529,950韩元(481,780韩元+48,170韩元)。
资料来源: 国民年金公团,缴费标准, 《国民健康保险法施行令》第44条第1款, 保健福祉部,2026年长期护理保险费率, 健康保险费月上限与下限公告(自2026年1月1日起施行).
自2026纳税年度起子女年龄标准的变化
《所得税法》修订[第21548号法律,2026年4月21日]将第59条之2第1款中的"8岁以上"改为"13岁以上",自公布之日起施行。附则第2条原文如下:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
因此,该修正案自2026税务年度起适用,没有任何条款溯及2025年。2025年所得的年终结算(2026年初)仍适用旧规则,即8岁以上的子女。本计算器在您选择2025税务年度时按8岁以上计算,选择2026税务年度时按9岁以上计算。2027年为10岁,2028年为11岁,2029年为12岁,自2030年起为13岁以上。第2款不适用于2017年出生的子女,因此他们适用修正后的13岁以上规则,2026年不计入:2026年计入的子女为2006年至2016年出生的子女(子女在税务年度内任何一天达到该年龄即计入,第53条第5款)。待国税厅发布2026年指南后,我们将再次核对。
核对依据
相关条文于2026年10月31日和11月8日在国家法令信息中心查阅(《所得税法》,截至第21548号法律)。社会保险估算采用您所选税务年度的费率:2025年,国民年金4.5%,健康保险为7.09%的一半,长期护理保险为健康保险费的12.95%,雇佣保险0.9%;2026年,国民年金4.75%,健康保险为7.19%的一半,长期护理保险为健康保险费的13.14%,雇佣保险0.9%。国税厅尚未发布2026税务年度的指南(截至2026年11月8日)。