¿Qué es la liquidación anual de impuestos (연말정산, yeonmal jeongsan)?
En Corea, la empresa retiene el impuesto sobre la renta de cada nómina según la tabla simplificada de retenciones (간이세액표). En febrero del año siguiente vuelve a calcular el impuesto que de verdad te corresponde por todo el año (la cuota definitiva, 결정세액) y lo compara con lo retenido. Si la cuota definitiva es menor, recibes la diferencia como devolución; si es mayor, la diferencia se descuenta de tu nómina de febrero. Puedes elegir el año fiscal: por defecto se usa el año fiscal 2026 (salario percibido en 2026, liquidado a principios de 2027), y el año fiscal 2025 (liquidado a principios de 2026) sigue disponible.
Cómo se calcula el impuesto
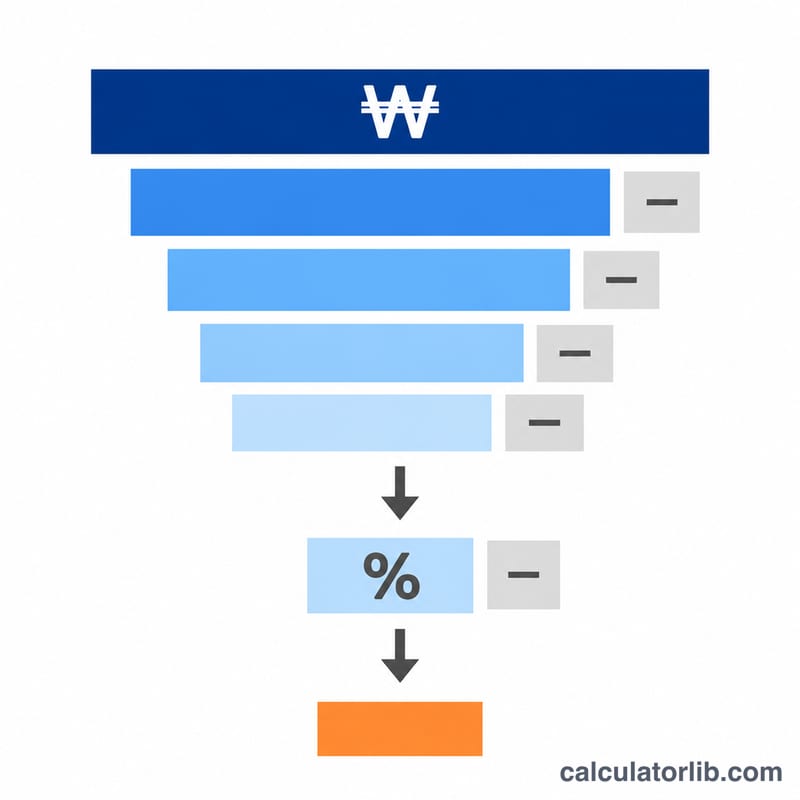
- Salario total (총급여) = salario anual − salario exento (por ejemplo, una ayuda de comida de hasta 200.000 KRW al mes).
- Deducción por rendimientos del trabajo (근로소득공제, Ley del Impuesto sobre la Renta, art. 47): una deducción escalonada según el salario total, con un máximo de 20 millones de KRW. Rendimiento neto del trabajo (근로소득금액) = salario total − esta deducción.
- Deducciones personales: 1.500.000 KRW por ti y por cada dependiente que cumpla los requisitos (art. 50), más 1.000.000 KRW por cada persona de 70 años o más y 2.000.000 KRW por cada persona con discapacidad (art. 51).
- Las cotizaciones a la pensión nacional (국민연금) que pagas se deducen íntegramente (art. 51-3), igual que las del seguro de salud, de cuidados de larga duración y de empleo (art. 52(1)).
- Cuota calculada (산출세액) = base imponible (과세표준) × los tipos básicos del art. 55 (8 tramos, del 6 % al 45 %).
- Créditos fiscales: el crédito por rendimientos del trabajo (art. 59, con un límite de entre 740.000 y 200.000 KRW según el salario total) y el crédito por hijos de 8 años o más (9 o más en el año fiscal 2026): 250.000 KRW por uno, 550.000 por dos y 400.000 más por cada hijo adicional (art. 59-2).
- Crédito fiscal estándar de 130.000 KRW (표준세액공제, art. 59-4(9)): solo se aplica si no solicitas ninguna deducción especial sobre la renta (la de seguros cuenta como una) ni ningún crédito fiscal especial. El Servicio Nacional de Impuestos (국세청) indica que ambos no se pueden combinar y que se aplica el más favorable, así que la calculadora calcula los dos y usa el que da menos impuesto.
- Impuesto local sobre la renta (지방소득세) = 10 % de la cuota definitiva del impuesto sobre la renta (Ley de Impuestos Locales, art. 103-13).
- Devolución o pago adicional = cuota definitiva − retenciones, sin las fracciones inferiores a 10 KRW (Ley de Gestión del Tesoro Nacional, art. 47).
Deducción por rendimientos del trabajo: Ley del Impuesto sobre la Renta, art. 47, máximo 20 millones de KRW
Deducción adicional: 70 años o más 1,000,000 KRW, discapacidad 2,000,000 KRW (art. 51)
Deducción por seguro de salud y de desempleo: art. 52(1); 0 si conviene más la deducción estándar en cuota
Deducción por hijos: art. 59-2: 1 hijo 250,000 KRW, 2 hijos 550,000 KRW, +400,000 KRW por cada uno más
La deducción estándar de 130,000 KRW deja un impuesto menor que deducir el seguro de salud y de desempleo, así que se aplica esta. No se pueden combinar.
Ejemplo práctico
Salario anual de 50.000.000 KRW con una ayuda de comida exenta de 2.400.000, sin dependientes, pensión nacional de 2.142.000, seguro de salud, de cuidados de larga duración y de empleo de 2.100.000, y 2.000.000 de impuesto sobre la renta retenido durante el año.
| Paso | Importe (KRW) |
|---|---|
| Salario total (50.000.000 − 2.400.000) | 47.600.000 |
| Deducción por trabajo 12.000.000 + (47.600.000 − 45.000.000) × 5 % | 12.130.000 |
| Rendimiento neto del trabajo | 35.470.000 |
| Base imponible (− 1.500.000 − 2.142.000 − 2.100.000) | 29.728.000 |
| Cuota calculada 840.000 + (29.728.000 − 14.000.000) × 15 % | 3.199.200 |
| Crédito por rendimientos del trabajo (límite 660.000) | 660.000 |
| Cuota definitiva del impuesto sobre la renta / impuesto local | 2.539.200 / 253.920 |
| Pago adicional (539.200 + 53.920) | 593.120 |
Si se tomara el crédito estándar de 130.000 KRW en lugar de la deducción por seguros, la cuota definitiva sería de 2.724.200, así que en este caso conviene la deducción por seguros.
Qué no incluye esta estimación
Esto es una estimación. No incluye la deducción por gastos con tarjeta de crédito, las deducciones por fondos de vivienda y ahorro para suscripción de vivienda, los créditos por primas de seguros, gastos médicos, educación y donativos, el crédito por alquiler mensual, los créditos por planes de ahorro para la jubilación y pensiones de empresa, el crédito por matrimonio, el crédito por nacimiento o adopción, las deducciones para mujeres cabeza de familia y familias monoparentales ni la reducción fiscal para empleados de pymes. Todos ellos solo pueden reducir tu impuesto, así que tu devolución real puede ser mayor. Consulta la cifra exacta en la simulación de la liquidación anual de Hometax (홈택스) o en el certificado de retenciones que emite tu empresa.
Qué cambia para el año fiscal 2026
| Concepto | Año fiscal 2025 | Año fiscal 2026 |
|---|---|---|
| Tasa de la pensión nacional (parte del empleado) | 9% (4.5%) | 9.5% (4.75%) |
| Mínimo y máximo de ingreso mensual para la pensión nacional | Ene–Jun KRW 390,000–6,170,000; Jul–Dic KRW 400,000–6,370,000 | Ene–Jun KRW 400,000–6,370,000; Jul–Dic KRW 410,000–6,590,000 |
| Tasa del seguro de salud (parte del empleado) | 7.09% (3.545%) | 7.19% (3.595%) |
| Seguro de cuidados de larga duración | 12.95% de la prima de salud | 13.14% de la prima de salud (0.9448% del salario) |
| Mínimo y máximo de la prima mensual de salud | 19.780–9.008.340 KRW | 20.160–9.183.480 KRW |
| Edad para el crédito fiscal por hijos | 8 años o más | 9 años o más (se excluye a los niños nacidos en 2017) |
Las tasas del impuesto sobre la renta (artículo 55), la deducción por ingresos del trabajo (artículo 47), el crédito fiscal por ingresos del trabajo y sus límites (artículo 59), los importes del crédito fiscal por hijos (artículo 59-2), las deducciones personales (artículos 50 y 51) y el crédito fiscal estándar de KRW 130,000 (artículo 59-4) no cambiaron para 2026. La tasa del seguro de empleo a cargo del empleado se mantiene en 0.9%.
Con los mismos datos del ejemplo práctico anterior (salario de KRW 50,000,000 con KRW 2,400,000 no imponibles, sin personas a cargo, KRW 2,000,000 de impuesto sobre la renta retenido) para el año fiscal 2026 y las casillas de seguros sociales en blanco, la calculadora estima la pensión nacional en KRW 2,260,560 y los seguros de salud, de cuidados de larga duración y de empleo en KRW 2,364,240. La base imponible es de KRW 29,345,200, el impuesto calculado de KRW 3,141,780, el crédito fiscal por ingresos del trabajo de KRW 660,000, el impuesto sobre la renta final de KRW 2,481,780 y el impuesto local sobre la renta de KRW 248,178, por lo que pagas KRW 529,950 adicionales (KRW 481,780 + KRW 48,170).
Fuentes: Servicio Nacional de Pensiones, cotizaciones, Decreto de aplicación de la Ley del Seguro Nacional de Salud, artículo 44(1), Ministerio de Salud y Bienestar, tasa del seguro de cuidados de larga duración de 2026, Aviso sobre el máximo y el mínimo de la prima mensual de salud (en vigor desde el 1 de enero de 2026).
Cambio en la edad de los hijos desde el ejercicio 2026
La reforma de la Ley del Impuesto sobre la Renta [Ley n.º 21548, 21 de abril de 2026] cambió "8 años o más" del artículo 59-2(1) por "13 años o más", con vigor desde su promulgación. El artículo 2 de las disposiciones adicionales dice, en el coreano original:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
Por tanto, la reforma se aplica a partir del año fiscal 2026 y ninguna disposición tiene efecto retroactivo sobre 2025. La liquidación de los ingresos de 2025 (a principios de 2026) sigue utilizando la norma anterior: hijos de 8 años o más. Esta calculadora usa 8 años o más cuando eliges el año fiscal 2025 y 9 años o más cuando eliges 2026. La edad es de 10 años para 2027, 11 para 2028, 12 para 2029 y 13 años o más a partir de 2030. El párrafo 2 no se aplica a los niños nacidos en 2017, por lo que quedan sujetos a la norma reformada de 13 años o más y no cuentan para 2026: los hijos que cuentan para 2026 son los nacidos entre 2006 y 2016 (un hijo cuenta si alcanza la edad en cualquier día del año fiscal, artículo 53(5)). Volveremos a comprobarlo cuando el Servicio Nacional de Impuestos publique su guía de 2026.
Fuentes comprobadas
Los artículos se consultaron en el Centro Nacional de Información Jurídica el 31 de octubre y el 8 de noviembre de 2026 (Ley del Impuesto sobre la Renta, hasta la Ley n.º 21548). La estimación de los seguros sociales usa las tasas del año fiscal que elijas: para 2025, pensión 4.5%, seguro de salud la mitad de 7.09%, cuidados de larga duración 12.95% de la prima de salud y seguro de empleo 0.9%; para 2026, pensión 4.75%, seguro de salud la mitad de 7.19%, cuidados de larga duración 13.14% de la prima de salud y seguro de empleo 0.9%. El Servicio Nacional de Impuestos aún no ha publicado su guía para el año fiscal 2026 (a 8 de noviembre de 2026).