Что такое налоговый перерасчёт по итогам года (ёнмаль чонсан, 연말정산)?
В Корее работодатель удерживает подоходный налог с каждой зарплаты по упрощённой таблице удержаний. В феврале следующего года он пересчитывает налог, который вы действительно должны за весь год (итоговый налог, 결정세액), и сравнивает его с удержанным. Если итоговый налог меньше, разницу вам возвращают; если больше — её удерживают из февральской зарплаты. Вы можете выбрать налоговый год: по умолчанию установлен 2026 налоговый год (доход, полученный в 2026 году, с расчётом в начале 2027 года), также по-прежнему доступен 2025 налоговый год (расчёт в начале 2026 года).
Как рассчитывается налог
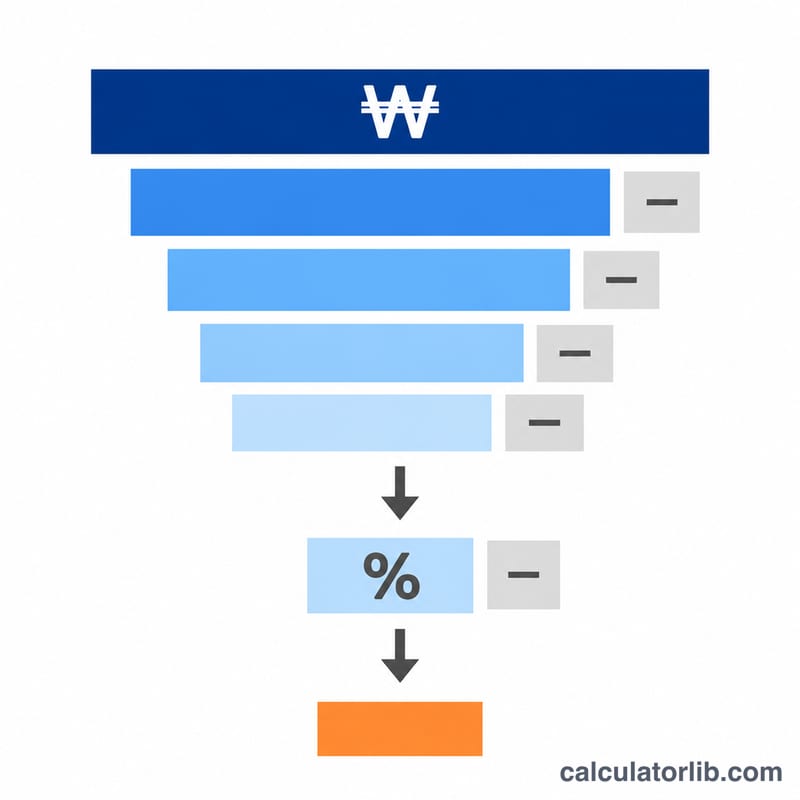
- Общая зарплата (총급여) = годовая зарплата − необлагаемые выплаты (например, компенсация питания до 200,000 KRW в месяц).
- Вычет из трудового дохода (근로소득공제, Закон о подоходном налоге, ст. 47): вычет по убывающей шкале в зависимости от общей зарплаты, не более 20 млн KRW. Сумма трудового дохода = общая зарплата − этот вычет.
- Личные вычеты: 1,500,000 KRW на вас и на каждого иждивенца, отвечающего условиям (ст. 50), плюс 1,000,000 KRW на каждого человека 70 лет и старше и 2,000,000 KRW на каждого человека с инвалидностью (ст. 51).
- Уплаченные вами взносы в национальную пенсию (국민연금) вычитаются полностью (ст. 51-3), как и взносы на медицинское страхование, страхование долгосрочного ухода и страхование занятости (ст. 52(1)).
- Исчисленный налог (산출세액) = налоговая база (과세표준) × базовые ставки ст. 55 (8 ступеней, от 6% до 45%).
- Налоговые кредиты: кредит по трудовому доходу (ст. 59, лимит от 740,000 до 200,000 KRW в зависимости от общей зарплаты) и налоговый кредит на детей от 8 лет (за 2026 налоговый год — от 9 лет): 250,000 KRW за одного, 550,000 за двоих и ещё 400,000 за каждого следующего ребёнка (ст. 59-2).
- Стандартный налоговый кредит 130,000 KRW (ст. 59-4(9)): только если вы не заявляете специальных вычетов из дохода (вычет страховых взносов — один из них) и специальных налоговых кредитов. Национальная налоговая служба указывает, что совмещать их нельзя и выбирается более выгодный вариант, поэтому калькулятор считает оба и берёт меньший налог.
- Местный подоходный налог (지방소득세) = 10% итогового подоходного налога (Закон о местных налогах, ст. 103-13).
- Возврат или доплата = итоговый налог − удержанный налог, суммы менее 10 KRW отбрасываются (Закон об управлении государственной казной, ст. 47).
Вычет из трудового дохода: Закон о подоходном налоге, ст. 47, не более 20 млн KRW
Дополнительный вычет: от 70 лет 1,000,000 KRW, инвалидность 2,000,000 KRW (ст. 51)
Вычет взносов на медицинское страхование и страхование занятости: ст. 52(1); 0, если стандартный налоговый кредит выгоднее
Налоговый кредит на детей: ст. 59-2: 1 ребёнок 250,000 KRW, 2 детей 550,000 KRW, далее +400,000 KRW за каждого
Стандартный налоговый кредит 130,000 KRW даёт меньший налог, чем вычет взносов на медицинское страхование и страхование занятости, поэтому применён он. Совмещать их нельзя.
Пример расчёта
Годовая зарплата 50,000,000 KRW, в том числе необлагаемая компенсация питания 2,400,000, иждивенцев нет, национальная пенсия 2,142,000, медицинское страхование, страхование долгосрочного ухода и занятости 2,100,000, за год удержано 2,000,000 подоходного налога.
| Шаг | Сумма (KRW) |
|---|---|
| Общая зарплата (50,000,000 − 2,400,000) | 47,600,000 |
| Вычет из трудового дохода 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| Сумма трудового дохода | 35,470,000 |
| Налоговая база (− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| Исчисленный налог 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| Кредит по трудовому доходу (лимит 660,000) | 660,000 |
| Итоговый подоходный налог / местный подоходный налог | 2,539,200 / 253,920 |
| Доплата (539,200 + 53,920) | 593,120 |
Если вместо вычета страховых взносов взять стандартный кредит 130,000 KRW, итоговый налог составит 2,724,200, поэтому здесь выгоднее вычет страховых взносов.
Что не учитывает эта оценка
Это оценка. В ней не учтены вычет за расходы по кредитным картам, вычеты по жилищным фондам и жилищным накопительным счетам, кредиты за страховые взносы, медицинские расходы, обучение и пожертвования, кредит за аренду жилья, кредиты за пенсионные накопления и корпоративную пенсию, кредит за вступление в брак, кредит за рождение или усыновление ребёнка, вычеты для женщины — главы семьи и одинокого родителя, а также налоговая льгота для работников малых и средних предприятий. Все они могут только уменьшить налог, поэтому реальный возврат может быть больше. Точную сумму проверьте в предварительном расчёте на Hometax (홈택스) или в справке об удержании налога от работодателя.
Что меняется в 2026 налоговом году
| Показатель | 2025 налоговый год | 2026 налоговый год |
|---|---|---|
| Ставка национального пенсионного взноса (доля работника) | 9% (4.5%) | 9.5% (4.75%) |
| Нижняя и верхняя границы месячного дохода для национальной пенсии | янв.–июнь: KRW 390,000–6,170,000; июль–дек.: KRW 400,000–6,370,000 | янв.–июнь: KRW 400,000–6,370,000; июль–дек.: KRW 410,000–6,590,000 |
| Ставка медицинского страхования (доля работника) | 7.09% (3.545%) | 7.19% (3.595%) |
| Страхование долговременного ухода | 12.95% от медицинского взноса | 13.14% от медицинского взноса (0.9448% от заработной платы) |
| Нижняя и верхняя границы месячного медицинского взноса | 19 780–9 008 340 KRW | 20 160–9 183 480 KRW |
| Возраст ребёнка для налогового вычета на детей | 8 лет и старше | 9 лет и старше (дети, родившиеся в 2017 году, не учитываются) |
Ставки подоходного налога (статья 55), вычет из трудового дохода (статья 47), налоговый вычет из трудового дохода и его лимиты (статья 59), размеры налогового вычета на детей (статья 59-2), личные вычеты (статьи 50 и 51) и стандартный налоговый вычет в размере KRW 130,000 (статья 59-4) в 2026 году не изменились. Ставка взноса работника на страхование занятости по-прежнему составляет 0.9%.
При тех же исходных данных, что и в приведённом выше примере расчёта (заработная плата KRW 50,000,000, из них KRW 2,400,000 не облагается налогом, иждивенцев нет, удержанный подоходный налог KRW 2,000,000), для 2026 налогового года и при незаполненных полях социальных взносов калькулятор оценивает национальную пенсию в KRW 2,260,560, а медицинское страхование, страхование долговременного ухода и страхование занятости — в KRW 2,364,240. Налоговая база составляет KRW 29,345,200, исчисленный налог — KRW 3,141,780, налоговый вычет из трудового дохода — KRW 660,000, итоговый подоходный налог — KRW 2,481,780, местный подоходный налог — KRW 248,178, поэтому вам нужно доплатить KRW 529,950 (KRW 481,780 + KRW 48,170).
Источники: Служба национальной пенсии, страховые взносы, Указ о применении Закона о национальном медицинском страховании, статья 44(1), Министерство здравоохранения и социального обеспечения, ставка страхования долговременного ухода на 2026 год, Уведомление о верхней и нижней границах месячного медицинского взноса (действует с 1 января 2026 года).
Изменение возраста детей с 2026 налогового года
Поправка к Закону о подоходном налоге [Закон № 21548 от 21 апреля 2026 г.] заменила «от 8 лет» в ч. 1 ст. 59-2 на «от 13 лет»; она вступила в силу в день опубликования. Статья 2 дополнительных положений в корейском оригинале:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
Таким образом, поправка применяется начиная с 2026 налогового года, и ни одно положение не имеет обратной силы в отношении 2025 года. При расчёте по доходам за 2025 год (начало 2026 года) по-прежнему действует прежнее правило: дети в возрасте 8 лет и старше. Этот калькулятор использует правило «8 лет и старше» при выборе 2025 налогового года и «9 лет и старше» при выборе 2026 года. Для 2027 года возраст составляет 10 лет, для 2028 года — 11 лет, для 2029 года — 12 лет, а начиная с 2030 года — 13 лет и старше. Пункт 2 не распространяется на детей, родившихся в 2017 году, поэтому к ним применяется изменённое правило «13 лет и старше», и в 2026 году они не учитываются: в 2026 году учитываются дети, родившиеся с 2006 по 2016 год (ребёнок учитывается, если достигает указанного возраста в любой день налогового года, статья 53(5)). Мы проверим это ещё раз, когда Национальная налоговая служба опубликует своё руководство на 2026 год.
Тексты принятия и изменений Закона о подоходном налоге, Национальный центр правовой информации
Проверенные источники
Статьи были изучены в Национальном информационном центре законодательства 31 октября и 8 ноября 2026 года (Закон о подоходном налоге, вплоть до Закона № 21548). Расчёт социальных взносов использует ставки выбранного налогового года: для 2025 года — пенсия 4.5%, медицинское страхование — половина от 7.09%, страхование долговременного ухода — 12.95% от медицинского взноса и страхование занятости — 0.9%; для 2026 года — пенсия 4.75%, медицинское страхование — половина от 7.19%, страхование долговременного ухода — 13.14% от медицинского взноса и страхование занятости — 0.9%. Национальная налоговая служба ещё не опубликовала своё руководство на 2026 налоговый год (по состоянию на 8 ноября 2026 года).