ما هي التسوية الضريبية لنهاية العام (يونمال جونغسان، 연말정산)؟
في كوريا يقتطع صاحب العمل ضريبة الدخل من كل راتب وفق جدول الاقتطاع المبسّط. وفي فبراير من العام التالي يعيد حساب الضريبة المستحقة عليك فعلًا عن السنة كلها (الضريبة النهائية، 결정세액) ويقارنها بما اقتُطع. فإذا كانت الضريبة النهائية أقل استرددت الفرق، وإذا كانت أعلى خُصم الفرق من راتب فبراير. يمكنك اختيار السنة الضريبية: السنة الافتراضية هي السنة الضريبية 2026 (الأجر المستلم في 2026 وتتم التسوية في بداية 2027)، ولا تزال السنة الضريبية 2025 (التي تتم تسويتها في بداية 2026) متاحة.
كيف تُحسب الضريبة
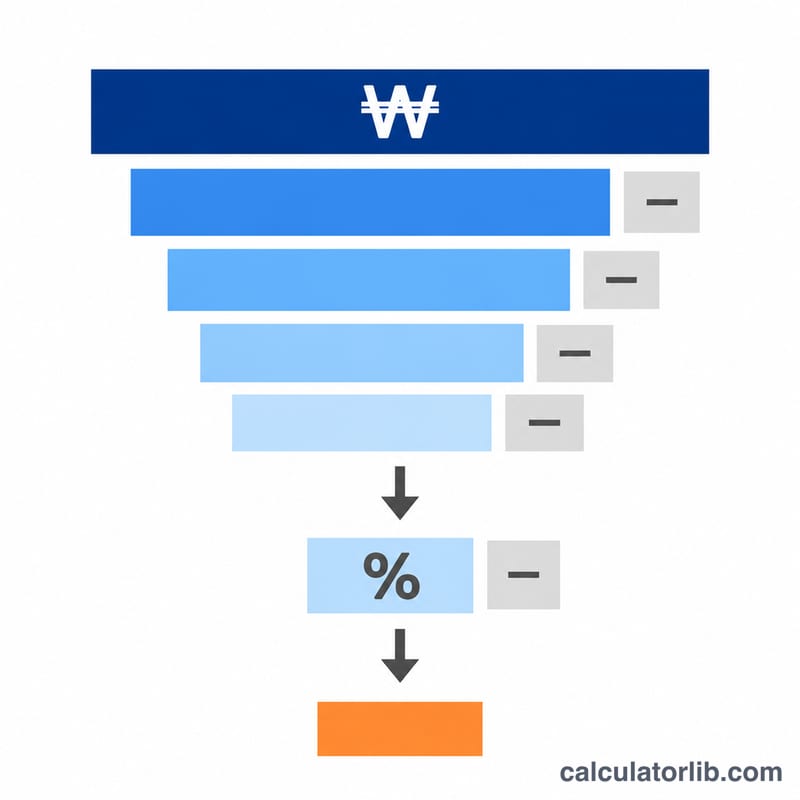
- إجمالي الأجر (총급여) = الأجر السنوي − الأجر المعفى من الضريبة (مثل بدل الوجبات حتى 200,000 KRW شهريًا).
- خصم دخل العمل (근로소득공제، قانون ضريبة الدخل، المادة 47): خصم متدرج حسب إجمالي الأجر، بحد أقصى 20 مليون KRW. مبلغ دخل العمل = إجمالي الأجر − هذا الخصم.
- الخصومات الشخصية: 1,500,000 KRW لك ولكل معال مؤهل (المادة 50)، إضافة إلى 1,000,000 KRW لكل شخص عمره 70 عامًا أو أكثر و2,000,000 KRW لكل شخص من ذوي الإعاقة (المادة 51).
- تُخصم اشتراكات المعاش الوطني (국민연금) التي دفعتها بالكامل (المادة 51-3)، وكذلك اشتراكات التأمين الصحي وتأمين الرعاية طويلة الأمد وتأمين التوظيف (المادة 52(1)).
- الضريبة المحتسبة (산출세액) = الوعاء الضريبي (과세표준) × المعدلات الأساسية في المادة 55 (8 شرائح، من 6% إلى 45%).
- الأرصدة الضريبية: رصيد ضريبة دخل العمل (المادة 59، محدود بين 740,000 و200,000 KRW حسب إجمالي الأجر) ورصيد الأطفال عن الأطفال بعمر 8 سنوات فأكثر (9 سنوات فأكثر عن السنة الضريبية 2026): 250,000 KRW لطفل واحد، و550,000 لطفلين، و400,000 إضافية لكل طفل بعد ذلك (المادة 59-2).
- الرصيد الضريبي القياسي البالغ 130,000 KRW (المادة 59-4(9)): فقط إذا لم تطالب بأي خصم خاص من الدخل (وخصم التأمين يُعد منها) ولا بأي رصيد ضريبي خاص. وتوضح مصلحة الضرائب الوطنية أنه لا يجوز الجمع بينهما وأنك تختار الأفضل، لذا تحسب الحاسبة الخيارين وتعتمد الضريبة الأقل.
- ضريبة الدخل المحلية (지방소득세) = 10% من ضريبة الدخل النهائية (قانون الضرائب المحلية، المادة 103-13).
- الاسترداد أو الدفع الإضافي = الضريبة النهائية − الضريبة المقتطعة، مع حذف ما دون 10 KRW (قانون إدارة الخزانة الوطنية، المادة 47).
خصم دخل العمل: قانون ضريبة الدخل، المادة 47، بحد أقصى 20 مليون وون
الخصم الإضافي: 70 سنة فأكثر 1,000,000 وون، الإعاقة 2,000,000 وون (المادة 51)
خصم التأمين الصحي وتأمين التوظيف: المادة 52(1)؛ تساوي 0 إذا كان الإعفاء الضريبي القياسي أفضل
الإعفاء الضريبي للأبناء: المادة 59-2: عدد الأبناء 1: 250,000 وون، 2: 550,000 وون، و+400,000 وون لكل ابن إضافي
يؤدي الإعفاء الضريبي القياسي البالغ 130,000 وون إلى ضريبة أقل من خصم التأمين الصحي وتأمين التوظيف، لذا طُبّق. ولا يمكن الجمع بينهما.
مثال محسوب
أجر سنوي 50,000,000 KRW يتضمن بدل وجبات معفى بقيمة 2,400,000، دون معالين، ومعاش وطني 2,142,000، وتأمين صحي ورعاية طويلة الأمد وتوظيف 2,100,000، و2,000,000 ضريبة دخل مقتطعة خلال العام.
| الخطوة | المبلغ (KRW) |
|---|---|
| إجمالي الأجر (50,000,000 − 2,400,000) | 47,600,000 |
| خصم دخل العمل 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| مبلغ دخل العمل | 35,470,000 |
| الوعاء الضريبي (− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| الضريبة المحتسبة 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| رصيد ضريبة دخل العمل (الحد 660,000) | 660,000 |
| ضريبة الدخل النهائية / ضريبة الدخل المحلية | 2,539,200 / 253,920 |
| الدفع الإضافي (539,200 + 53,920) | 593,120 |
لو اخترت الرصيد القياسي البالغ 130,000 KRW بدلًا من خصم التأمين لبلغت الضريبة النهائية 2,724,200، لذا فإن خصم التأمين أفضل هنا.
ما لا يشمله هذا التقدير
هذا تقدير. لا يشمل خصم إنفاق بطاقات الائتمان، وخصومات صندوق الإسكان وحساب ادخار الإسكان، وأرصدة أقساط التأمين والنفقات الطبية والتعليم والتبرعات، ورصيد الإيجار الشهري، وأرصدة ادخار التقاعد والمعاش التقاعدي، ورصيد الزواج، ورصيد الولادة أو التبني، وخصمَي المرأة ربة الأسرة والوالد الوحيد، ولا تخفيض الضريبة لموظفي الشركات الصغيرة والمتوسطة. وكلها لا يمكن إلا أن تخفض ضريبتك، لذا قد يكون استردادك الفعلي أكبر. تحقق من المبلغ الدقيق في معاينة التسوية على Hometax (홈택스) أو في إيصال الاقتطاع الصادر عن صاحب العمل.
ما الذي يتغير في السنة الضريبية 2026
| البند | السنة الضريبية 2025 | السنة الضريبية 2026 |
|---|---|---|
| معدل المعاش التقاعدي الوطني (حصة الموظف) | 9% (4.5%) | 9.5% (4.75%) |
| الحد الأدنى والأقصى للدخل الشهري للمعاش التقاعدي الوطني | يناير–يونيو: 390,000–6,170,000 وون كوري؛ يوليو–ديسمبر: 400,000–6,370,000 وون كوري | يناير–يونيو: 400,000–6,370,000 وون كوري؛ يوليو–ديسمبر: 410,000–6,590,000 وون كوري |
| معدل التأمين الصحي (حصة الموظف) | 7.09% (3.545%) | 7.19% (3.595%) |
| التأمين على الرعاية طويلة الأجل | 12.95% من قسط التأمين الصحي | 13.14% من قسط التأمين الصحي (0.9448% من الأجر) |
| الحد الأدنى والأقصى لقسط التأمين الصحي الشهري | 19,780–9,008,340 وون كوري | 20,160–9,183,480 وون كوري |
| سن الطفل المؤهل للائتمان الضريبي للأطفال | 8 سنوات فأكثر | 9 سنوات فأكثر (باستثناء الأطفال المولودين في 2017) |
لم تتغير في 2026 معدلات ضريبة الدخل (المادة 55)، ولا الخصم على دخل العمل (المادة 47)، ولا الائتمان الضريبي على دخل العمل وحدوده (المادة 59)، ولا مبالغ الائتمان الضريبي للأطفال (المادة 59-2)، ولا الخصومات الشخصية (المادتان 50 و51)، ولا الائتمان الضريبي القياسي البالغ 130,000 وون كوري (المادة 59-4). ويبقى معدل تأمين التوظيف على الموظف 0.9%.
بإدخال المعطيات نفسها المستخدمة في المثال التطبيقي أعلاه (أجر 50,000,000 وون كوري منها 2,400,000 وون كوري غير خاضعة للضريبة، دون معالين، مع ضريبة دخل مقتطعة قدرها 2,000,000 وون كوري) للسنة الضريبية 2026 مع ترك خانات التأمينات الاجتماعية فارغة، تقدّر الحاسبة المعاش التقاعدي الوطني بمبلغ 2,260,560 وون كوري، والتأمين الصحي والتأمين على الرعاية طويلة الأجل وتأمين التوظيف بمبلغ 2,364,240 وون كوري. ويبلغ الوعاء الضريبي 29,345,200 وون كوري، والضريبة المحسوبة 3,141,780 وون كوري، والائتمان الضريبي على دخل العمل 660,000 وون كوري، وضريبة الدخل النهائية 2,481,780 وون كوري، وضريبة الدخل المحلية 248,178 وون كوري، وبذلك يتعين عليك دفع 529,950 وون كوري إضافية (481,780 وون كوري + 48,170 وون كوري).
المصادر: هيئة المعاش التقاعدي الوطني، الاشتراكات, المرسوم التنفيذي لقانون التأمين الصحي الوطني، المادة 44(1), وزارة الصحة والرعاية الاجتماعية، معدل التأمين على الرعاية طويلة الأجل لعام 2026, إشعار بشأن الحد الأقصى والأدنى لقسط التأمين الصحي الشهري (ساري المفعول اعتباراً من 1 يناير 2026).
تغيّر شرط عمر الأطفال ابتداءً من السنة الضريبية 2026
عدّل قانون ضريبة الدخل [القانون رقم 21548 بتاريخ 21 أبريل 2026] عبارة "8 سنوات فأكثر" في المادة 59-2 الفقرة 1 إلى "13 سنة فأكثر"، ويسري من تاريخ نشره. نص المادة 2 من الأحكام الملحقة بالكورية:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
وعليه يسري التعديل اعتباراً من السنة الضريبية 2026، ولا يوجد أي حكم يمتد أثره إلى 2025. وما زالت تسوية دخل 2025 (في بداية 2026) تعتمد القاعدة القديمة، أي الأطفال البالغين 8 سنوات فأكثر. وتستخدم هذه الحاسبة 8 سنوات فأكثر عند اختيار السنة الضريبية 2025، و9 سنوات فأكثر عند اختيار 2026. ويصبح السن 10 سنوات في 2027، و11 في 2028، و12 في 2029، و13 سنة فأكثر اعتباراً من 2030. ولا تنطبق الفقرة 2 على الأطفال المولودين في 2017، فيخضعون للقاعدة المعدّلة البالغة 13 سنة فأكثر ولا يُحتسبون في 2026: فالأطفال المحتسبون في 2026 هم المولودون من 2006 إلى 2016 (يُحتسب الطفل إذا بلغ السن المطلوبة في أي يوم من أيام السنة الضريبية، المادة 53(5)). وسنراجع ذلك مجدداً عندما تنشر مصلحة الضرائب الوطنية دليلها لعام 2026.
نصوص إصدار وتعديل قانون ضريبة الدخل، المركز الوطني للمعلومات القانونية
المصادر التي رُوجعت
تمت قراءة المواد في مركز المعلومات القانونية الوطني بتاريخ 31 أكتوبر و8 نوفمبر 2026 (قانون ضريبة الدخل، حتى القانون رقم 21548). ويعتمد تقدير التأمينات الاجتماعية على معدلات السنة الضريبية التي تختارها: ففي 2025 يكون المعاش التقاعدي 4.5%، والتأمين الصحي نصف 7.09%، والرعاية طويلة الأجل 12.95% من قسط التأمين الصحي، وتأمين التوظيف 0.9%؛ وفي 2026 يكون المعاش التقاعدي 4.75%، والتأمين الصحي نصف 7.19%، والرعاية طويلة الأجل 13.14% من قسط التأمين الصحي، وتأمين التوظيف 0.9%. ولم تنشر مصلحة الضرائب الوطنية بعد دليلها للسنة الضريبية 2026 (حتى 8 نوفمبر 2026).