什麼是年終結算(연말정산)?
在韓國,雇主每次發薪時都會依簡易稅額表(간이세액표)扣繳所得稅。隔年2月,雇主會重新計算你全年實際應繳的稅額(決定稅額,결정세액),並與已扣繳的稅額比較。若決定稅額較低,差額會退還給你;若較高,差額將從2月薪資中扣除。您可以選擇稅務年度:預設為 2026 年度(2026 年領取的薪資,於 2027 年初結算),2025 年度(於 2026 年初結算)仍可選用。
稅額如何計算
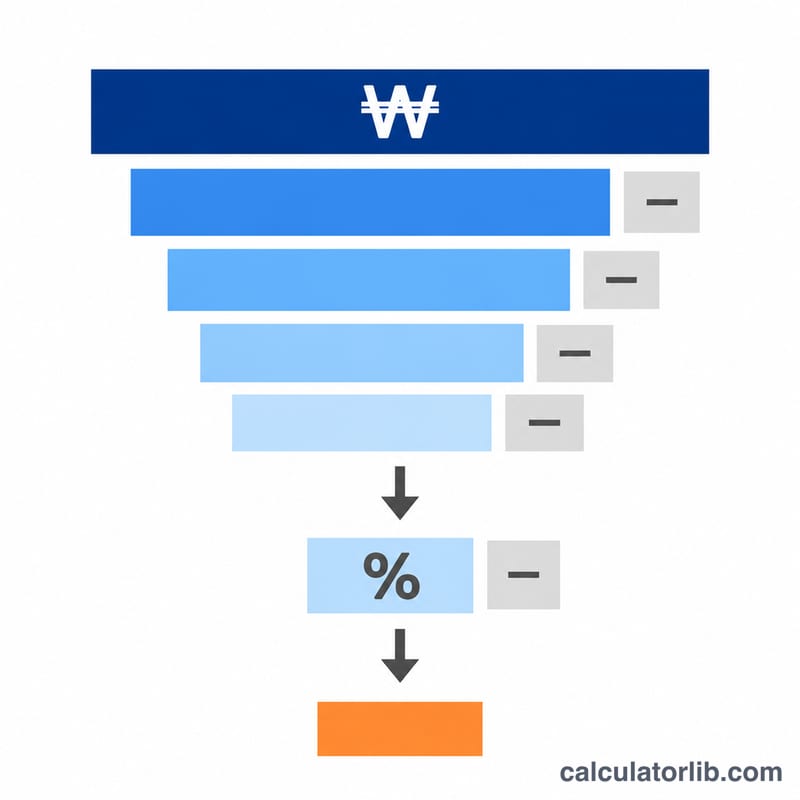
- 總薪資(총급여)=年薪 − 免稅薪資(例如每月最多200,000韓元的伙食津貼)。
- 薪資所得扣除(근로소득공제,所得稅法第47條):依總薪資分段遞減的扣除額,上限2,000萬韓元。薪資所得金額(근로소득금액)=總薪資 − 此扣除額。
- 人身扣除:本人及每位符合條件的受扶養親屬各1,500,000韓元(第50條),另每位70歲以上者加1,000,000韓元,每位身心障礙者加2,000,000韓元(第51條)。
- 本人繳納的國民年金(국민연금)可全額扣除(第51-3條),健康保險、長期照護保險與就業保險也同樣全額扣除(第52條第1項)。
- 算出稅額(산출세액)=課稅標準(과세표준)× 第55條基本稅率(8個級距,6%至45%)。
- 稅額扣抵:薪資所得稅額扣抵(第59條,依總薪資上限為740,000至200,000韓元)以及8歲以上(2026年度為9歲以上)子女的子女稅額扣抵:1名子女250,000韓元,2名550,000韓元,之後每多1名再加400,000韓元(第59-2條)。
- 130,000韓元標準稅額扣抵(표준세액공제,第59-4條第9項):僅在未申報任何特別所得扣除(保險費扣除也算在內)且未申報任何特別稅額扣抵時適用。國稅廳(국세청)表示兩者不得併用,應擇優適用,因此本試算器會兩種都計算,並採用稅額較低者。
- 地方所得稅(지방소득세)=決定所得稅額的10%(地方稅法第103-13條)。
- 退稅或補繳=決定稅額 − 已扣繳稅額,未滿10韓元部分捨去(國庫金管理法第47條)。
勞動所得扣除: 所得稅法第47條,上限2,000萬韓元
附加扣除: 70歲以上 1,000,000韓元,身心障礙 2,000,000韓元(第51條)
健康保險及就業保險扣除: 第52條第1項;標準稅額扣抵較有利時為0
子女稅額扣抵: 第59條之2:1名子女250,000韓元,2名550,000韓元,此後每多1名+400,000韓元
130,000韓元的標準稅額扣抵比扣除健康保險及就業保險的稅額更低,因此採用前者。兩者不得併用。
計算範例
年薪50,000,000韓元,其中免稅伙食津貼2,400,000,無受扶養親屬,國民年金2,142,000,健康、長期照護與就業保險2,100,000,全年已扣繳所得稅2,000,000。
| 步驟 | 金額(韓元) |
|---|---|
| 總薪資(50,000,000 − 2,400,000) | 47,600,000 |
| 薪資所得扣除 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| 薪資所得金額 | 35,470,000 |
| 課稅標準(− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| 算出稅額 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| 薪資所得稅額扣抵(上限660,000) | 660,000 |
| 決定所得稅額 / 地方所得稅 | 2,539,200 / 253,920 |
| 補繳(539,200 + 53,920) | 593,120 |
若改用130,000韓元標準稅額扣抵而不扣除保險費,決定稅額將為2,724,200,因此本例中保險費扣除較為有利。
本試算未包含的項目
這只是試算。未包含信用卡消費扣除、住宅資金與住宅認購儲蓄扣除、保險費、醫療費、教育費與捐款的稅額扣抵、月租稅額扣抵、退休儲蓄與退休年金稅額扣抵、結婚稅額扣抵、生育或收養子女稅額扣抵、女性戶長與單親扣除,以及中小企業員工所得稅減免。這些項目都只會降低稅額,因此你實際的退稅金額可能更多。請在 Hometax(홈택스)的年終結算預覽或雇主開立的扣繳憑單上確認正確金額。
2026 年度有哪些變動
| 項目 | 2025 年度 | 2026 年度 |
|---|---|---|
| 國民年金費率(員工負擔) | 9%(4.5%) | 9.5%(4.75%) |
| 國民年金月投保所得下限至上限 | 1月至6月 390,000–6,170,000 韓元;7月至12月 400,000–6,370,000 韓元 | 1月至6月 400,000–6,370,000 韓元;7月至12月 410,000–6,590,000 韓元 |
| 健康保險費率(員工負擔) | 7.09%(3.545%) | 7.19%(3.595%) |
| 長期照護保險 | 健康保險費的 12.95% | 健康保險費的 13.14%(占薪資的 0.9448%) |
| 健康保險費月下限至上限 | 19,780–9,008,340 韓元 | 20,160–9,183,480 韓元 |
| 子女稅額扣抵適用年齡 | 8 歲以上 | 9 歲以上(2017 年出生的子女除外) |
所得稅率(第 55 條)、勞動所得扣除額(第 47 條)、勞動所得稅額扣抵及其限額(第 59 條)、子女稅額扣抵金額(第 59-2 條)、基本扣除額(第 50 條及第 51 條)以及 130,000 韓元的標準稅額扣抵(第 59-4 條),2026 年度均未變動。員工負擔的就業保險費率維持 0.9%。
以上述範例相同的輸入條件(薪資 50,000,000 韓元,其中免稅額 2,400,000 韓元,無扶養親屬,已預扣所得稅 2,000,000 韓元),選擇 2026 年度且社會保險欄位留白時,計算機估算國民年金為 2,260,560 韓元,健康保險、長期照護保險及就業保險合計為 2,364,240 韓元。課稅標準為 29,345,200 韓元,計算稅額為 3,141,780 韓元,勞動所得稅額扣抵為 660,000 韓元,決定所得稅為 2,481,780 韓元,地方所得稅為 248,178 韓元,因此您需補繳 529,950 韓元(481,780 韓元 + 48,170 韓元)。
資料來源: 國民年金公團,保險費說明, 《國民健康保險法施行令》第 44 條第 1 項, 保健福祉部,2026 年長期照護保險費率, 健康保險費月上限及下限公告(自 2026 年 1 月 1 日起施行).
自2026課稅年度起子女年齡標準的變更
《所得稅法》修正[第21548號法律,2026年4月21日]將第59條之2第1項的「8歲以上」改為「13歲以上」,自公布之日起施行。附則第2條原文如下:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
因此,該修正案自 2026 年度起適用,並無任何條文溯及 2025 年。2025 年所得的結算(2026 年初)仍沿用舊規定,即 8 歲以上的子女。本計算機在您選擇 2025 年度時採用 8 歲以上,選擇 2026 年度時採用 9 歲以上。2027 年為 10 歲,2028 年為 11 歲,2029 年為 12 歲,自 2030 年起為 13 歲以上。第 2 項不適用於 2017 年出生的子女,因此他們適用修正後的 13 歲以上規定,2026 年不列入計算:2026 年可列入計算的子女為 2006 年至 2016 年出生者(子女只要在該稅務年度內任一日達到該年齡即可列入,第 53 條第 5 項)。待國稅廳公布 2026 年度指南後,我們將再次確認。
查核依據
上述條文已於 2026 年 10 月 31 日及 11 月 8 日在國家法令資訊中心查閱(《所得稅法》,截至第 21548 號法律)。社會保險估算採用您所選稅務年度的費率:2025 年度為國民年金 4.5%、健康保險為 7.09% 的一半、長期照護保險為健康保險費的 12.95%、就業保險 0.9%;2026 年度為國民年金 4.75%、健康保險為 7.19% 的一半、長期照護保險為健康保險費的 13.14%、就業保險 0.9%。國稅廳尚未公布 2026 年度指南(截至 2026 年 11 月 8 日)。