Qu'est-ce que la régularisation fiscale de fin d'année (yeonmal jeongsan, 연말정산) ?
En Corée, votre employeur retient l'impôt sur le revenu sur chaque paie selon le barème de retenue simplifié. En février de l'année suivante, il recalcule l'impôt réellement dû pour toute l'année (l'impôt définitif, 결정세액) et le compare aux montants retenus. Si l'impôt définitif est inférieur, la différence vous est remboursée ; s'il est supérieur, elle est prélevée sur votre salaire de février. Vous pouvez choisir l'année d'imposition : par défaut, il s'agit de l'année d'imposition 2026 (rémunération perçue en 2026, régularisée début 2027) ; l'année d'imposition 2025 (régularisée début 2026) reste disponible.
Comment l'impôt est calculé
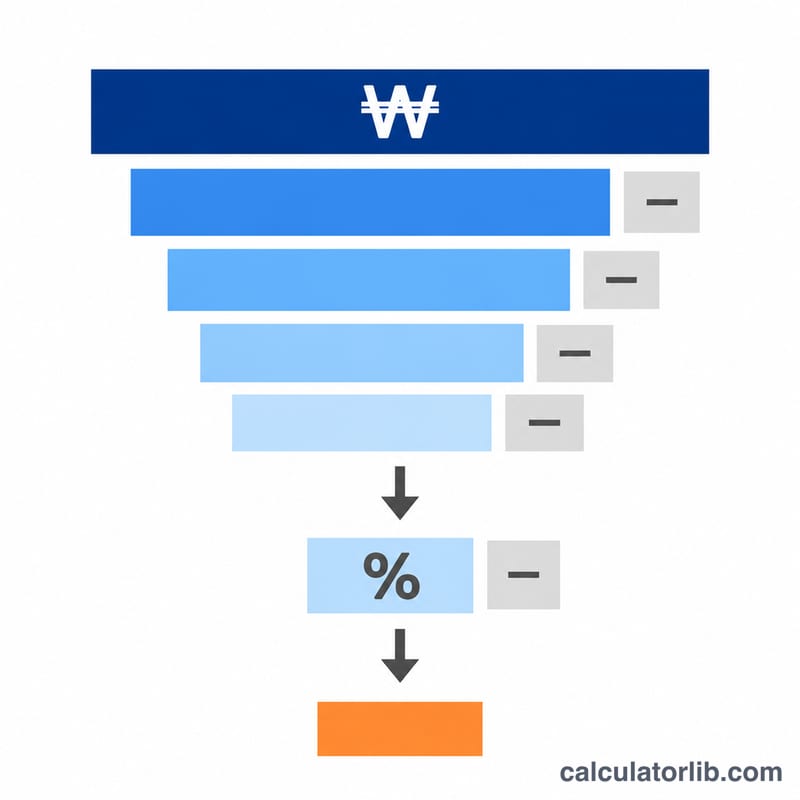
- Salaire total (총급여) = salaire annuel − part non imposable (par exemple une indemnité de repas jusqu'à 200,000 KRW par mois).
- Abattement sur revenus salariaux (근로소득공제, loi sur l'impôt sur le revenu, art. 47) : un abattement dégressif selon le salaire total, plafonné à 20 millions KRW. Revenu salarial net = salaire total − cet abattement.
- Déductions personnelles : 1,500,000 KRW pour vous et pour chaque personne à charge admissible (art. 50), plus 1,000,000 KRW par personne de 70 ans ou plus et 2,000,000 KRW par personne handicapée (art. 51).
- Les cotisations à la pension nationale (국민연금) que vous avez payées sont déduites intégralement (art. 51-3), de même que l'assurance maladie, dépendance et chômage (art. 52(1)).
- Impôt calculé (산출세액) = base imposable (과세표준) × taux de base de l'art. 55 (8 tranches, de 6% à 45%).
- Crédits d'impôt : le crédit d'impôt sur revenus salariaux (art. 59, plafonné entre 740,000 et 200,000 KRW selon le salaire total) et le crédit d'impôt pour enfants de 8 ans ou plus (9 ans ou plus pour l'année d'imposition 2026) : 250,000 KRW pour un enfant, 550,000 pour deux et 400,000 de plus par enfant supplémentaire (art. 59-2).
- Crédit d'impôt forfaitaire de 130,000 KRW (art. 59-4(9)) : uniquement si vous ne demandez aucune déduction spéciale du revenu (la déduction des assurances en fait partie) ni aucun crédit d'impôt spécial. Le Service national des impôts précise que les deux ne se cumulent pas et que l'on retient le plus avantageux ; le calculateur évalue donc les deux options et retient l'impôt le plus bas.
- Impôt local sur le revenu (지방소득세) = 10% de l'impôt sur le revenu définitif (loi sur les impôts locaux, art. 103-13).
- Remboursement ou complément = impôt définitif − impôt retenu, les montants inférieurs à 10 KRW étant ignorés (loi sur la gestion du Trésor national, art. 47).
Déduction sur revenus salariaux: Loi sur l'impôt sur le revenu, art. 47, plafond 20 millions de KRW
Déduction supplémentaire: 70 ans ou plus 1,000,000 KRW, handicap 2,000,000 KRW (art. 51)
Déduction des assurances maladie et chômage: art. 52(1) ; 0 si le crédit d'impôt forfaitaire est plus avantageux
Crédit d'impôt pour enfants: art. 59-2 : 1 enfant 250,000 KRW, 2 enfants 550,000 KRW, +400,000 KRW par enfant suivant
Le crédit d'impôt forfaitaire de 130,000 KRW donne un impôt plus bas que la déduction des assurances maladie et chômage ; il est donc retenu. Les deux ne sont pas cumulables.
Exemple chiffré
Salaire annuel de 50,000,000 KRW dont une indemnité de repas non imposable de 2,400,000, aucune personne à charge, pension nationale de 2,142,000, assurance maladie, dépendance et chômage de 2,100,000, et 2,000,000 d'impôt sur le revenu retenus au cours de l'année.
| Étape | Montant (KRW) |
|---|---|
| Salaire total (50,000,000 − 2,400,000) | 47,600,000 |
| Abattement sur revenus salariaux 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| Revenu salarial net | 35,470,000 |
| Base imposable (− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| Impôt calculé 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| Crédit d'impôt sur revenus salariaux (plafond 660,000) | 660,000 |
| Impôt sur le revenu définitif / impôt local sur le revenu | 2,539,200 / 253,920 |
| Complément à payer (539,200 + 53,920) | 593,120 |
Prendre le crédit forfaitaire de 130,000 KRW à la place de la déduction des assurances donnerait un impôt définitif de 2,724,200 : ici, la déduction des assurances est plus avantageuse.
Ce que cette estimation ne prend pas en compte
Il s'agit d'une estimation. Elle n'inclut pas la déduction pour dépenses par carte de crédit, les déductions pour fonds de logement et épargne-logement, les crédits pour primes d'assurance, frais médicaux, frais d'éducation et dons, le crédit pour loyer mensuel, les crédits pour épargne-retraite et retraite professionnelle, le crédit mariage, le crédit pour naissance ou adoption, les déductions pour femme chef de famille et parent isolé, ni la réduction d'impôt des salariés de PME. Tous ces éléments ne peuvent que réduire votre impôt : votre remboursement réel peut donc être plus élevé. Vérifiez le montant exact dans l'aperçu de régularisation de Hometax (홈택스) ou sur le certificat de retenue à la source remis par votre employeur.
Ce qui change pour l'année d'imposition 2026
| Élément | Année d'imposition 2025 | Année d'imposition 2026 |
|---|---|---|
| Taux de la pension nationale (part du salarié) | 9 % (4.5 %) | 9.5 % (4.75 %) |
| Plancher et plafond du revenu mensuel pour la pension nationale | Janv.–juin : 390,000–6,170,000 KRW ; juil.–déc. : 400,000–6,370,000 KRW | Janv.–juin : 400,000–6,370,000 KRW ; juil.–déc. : 410,000–6,590,000 KRW |
| Taux de l'assurance maladie (part du salarié) | 7.09 % (3.545 %) | 7.19 % (3.595 %) |
| Assurance dépendance (soins de longue durée) | 12.95 % de la cotisation maladie | 13.14 % de la cotisation maladie (0.9448 % de la rémunération) |
| Plancher et plafond mensuels de la cotisation maladie | 19,780–9,008,340 KRW | 20,160–9,183,480 KRW |
| Âge pour le crédit d'impôt pour enfants | 8 ans ou plus | 9 ans ou plus (enfants nés en 2017 exclus) |
Les taux de l'impôt sur le revenu (article 55), la déduction pour revenus d'activité (article 47), le crédit d'impôt sur les revenus d'activité et ses plafonds (article 59), les montants du crédit d'impôt pour enfants (article 59-2), les déductions personnelles (articles 50 et 51) et le crédit d'impôt forfaitaire de 130,000 KRW (article 59-4) n'ont pas changé pour 2026. Le taux de l'assurance chômage à la charge du salarié reste fixé à 0.9 %.
Avec les mêmes données que dans l'exemple détaillé ci-dessus (rémunération de 50,000,000 KRW dont 2,400,000 KRW non imposables, aucune personne à charge, 2,000,000 KRW d'impôt sur le revenu retenu à la source) pour l'année d'imposition 2026 et les cases de cotisations sociales laissées vides, le calculateur estime la pension nationale à 2,260,560 KRW et les assurances maladie, dépendance et chômage à 2,364,240 KRW. La base imposable est de 29,345,200 KRW, l'impôt calculé de 3,141,780 KRW, le crédit d'impôt sur les revenus d'activité de 660,000 KRW, l'impôt sur le revenu définitif de 2,481,780 KRW et l'impôt local sur le revenu de 248,178 KRW ; vous devez donc payer 529,950 KRW de plus (481,780 KRW + 48,170 KRW).
Sources : Service national des pensions, cotisations, Décret d'application de la loi sur l'assurance maladie nationale, article 44, alinéa 1, Ministère de la Santé et des Affaires sociales, taux de l'assurance dépendance 2026, Avis relatif au plafond et au plancher de la cotisation maladie mensuelle (en vigueur au 1er janvier 2026).
Changement de l’âge des enfants à partir de l’année fiscale 2026
La modification de la loi sur l’impôt sur le revenu [loi n° 21548 du 21 avril 2026] remplace « 8 ans ou plus » par « 13 ans ou plus » à l’article 59-2, alinéa 1, en vigueur dès sa promulgation. L’article 2 des dispositions annexes dit, en coréen :
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
La modification s'applique donc à partir de l'année d'imposition 2026, et aucune disposition ne remonte à 2025. La régularisation fiscale de fin d'année des revenus de 2025 (début 2026) applique encore l'ancienne règle : enfants âgés de 8 ans ou plus. Ce calculateur retient 8 ans ou plus lorsque vous choisissez l'année d'imposition 2025 et 9 ans ou plus pour 2026. L'âge est de 10 ans pour 2027, 11 ans pour 2028, 12 ans pour 2029 et 13 ans ou plus à partir de 2030. L'alinéa 2 ne s'applique pas aux enfants nés en 2017 : ils relèvent de la règle modifiée de 13 ans ou plus et ne comptent donc pas pour 2026. Les enfants pris en compte pour 2026 sont ceux nés de 2006 à 2016 (un enfant est pris en compte s'il atteint l'âge requis un jour quelconque de l'année d'imposition, article 53, alinéa 5). Nous vérifierons de nouveau ce point lorsque l'Administration fiscale nationale publiera son guide 2026.
Sources vérifiées
Les articles ont été consultés sur le Centre national d'information juridique le 31 octobre et le 8 novembre 2026 (loi sur l'impôt sur le revenu, jusqu'à la loi n° 21548). L'estimation des cotisations sociales utilise les taux de l'année d'imposition choisie : pour 2025, pension 4.5 %, assurance maladie la moitié de 7.09 %, assurance dépendance 12.95 % de la cotisation maladie et assurance chômage 0.9 % ; pour 2026, pension 4.75 %, assurance maladie la moitié de 7.19 %, assurance dépendance 13.14 % de la cotisation maladie et assurance chômage 0.9 %. L'Administration fiscale nationale n'a pas encore publié son guide pour l'année d'imposition 2026 (au 8 novembre 2026).