年末調整(연말정산)とは?
韓国では、勤務先が毎月の給与から簡易税額表(간이세액표)に基づいて所得税を源泉徴収します。翌年2月に、1年間で実際に納めるべき税額(決定税額、결정세액)を計算し直し、源泉徴収済みの額と比べます。決定税額のほうが少なければ差額が還付され、多ければ差額が2月の給与から差し引かれます。課税年度を選択できます。既定は2026年分(2026年に受け取った給与、2027年初めに精算)で、2025年分(2026年初めに精算)も引き続き選択できます。
税額の計算方法
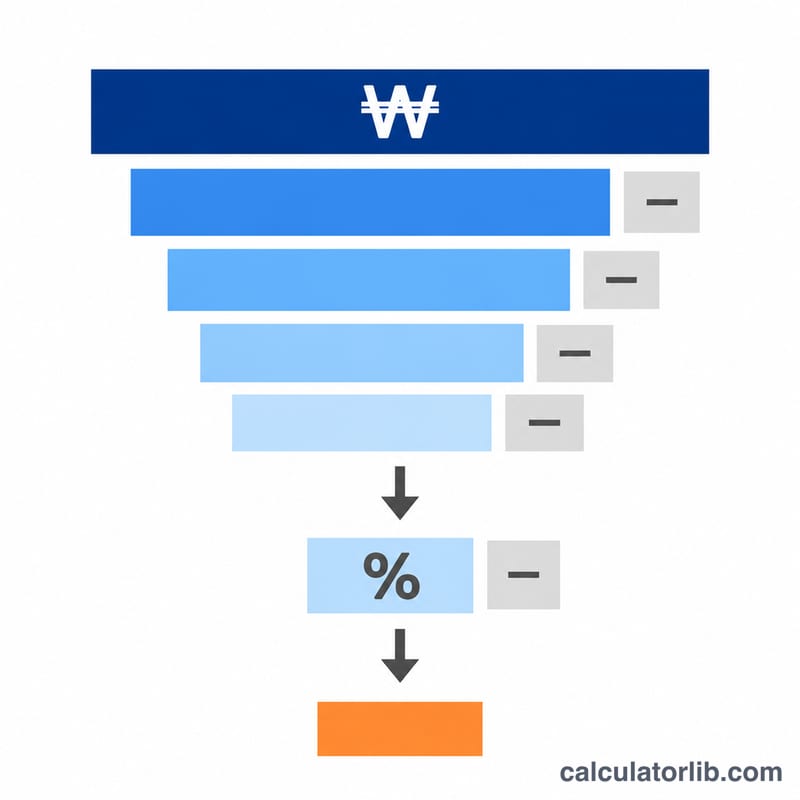
- 総給与(총급여)=年間給与 − 非課税給与(例:月200,000ウォンまでの食事手当)。
- 勤労所得控除(근로소득공제、所得税法第47条):総給与に応じた逓減式の控除で、上限は2,000万ウォン。勤労所得金額(근로소득금액)=総給与 − この控除額。
- 人的控除:本人と要件を満たす扶養家族1人につき1,500,000ウォン(第50条)、さらに70歳以上の人1人につき1,000,000ウォン、障害者1人につき2,000,000ウォン(第51条)。
- 本人が負担した国民年金(국민연금)保険料は全額控除され(第51-3条)、健康保険・長期療養保険・雇用保険の保険料も同様です(第52条第1項)。
- 算出税額(산출세액)=課税標準(과세표준)× 第55条の基本税率(8段階、6%〜45%)。
- 税額控除:勤労所得税額控除(第59条、総給与に応じて740,000〜200,000ウォンが限度)と、8歳以上(2026年分は9歳以上)の子どもに対する子女税額控除:1人なら250,000ウォン、2人なら550,000ウォン、3人目以降は1人につき400,000ウォンを加算(第59-2条)。
- 標準税額控除130,000ウォン(표준세액공제、第59-4条第9項):特別所得控除(保険料控除もこれに含まれます)と特別税額控除を一切申告しない場合にのみ適用されます。国税庁(국세청)によると両者は併用できず、有利なほうを選ぶため、この計算機は両方を計算して税額が低いほうを採用します。
- 地方所得税(지방소득세)=決定所得税額の10%(地方税法第103-13条)。
- 還付または追加納付=決定税額 − 源泉徴収税額、10ウォン未満は切り捨て(国庫金管理法第47条)。
勤労所得控除: 所得税法第47条、上限2,000万ウォン
追加控除: 70歳以上 1,000,000ウォン、障害者 2,000,000ウォン(第51条)
健康保険・雇用保険料控除: 第52条第1項。標準税額控除が有利な場合は0
子女税額控除: 第59条の2:子1人 250,000ウォン、2人 550,000ウォン、3人目以降は1人につき+400,000ウォン
130,000ウォンの標準税額控除の方が健康保険・雇用保険料控除より税額が少なくなるため、こちらを適用しました。両者は併用できません。
計算例
年間給与50,000,000ウォン(うち非課税の食事手当2,400,000)、扶養家族なし、国民年金2,142,000、健康・長期療養・雇用保険2,100,000、年間の源泉徴収所得税2,000,000の場合。
| 手順 | 金額(ウォン) |
|---|---|
| 総給与(50,000,000 − 2,400,000) | 47,600,000 |
| 勤労所得控除 12,000,000 + (47,600,000 − 45,000,000) × 5% | 12,130,000 |
| 勤労所得金額 | 35,470,000 |
| 課税標準(− 1,500,000 − 2,142,000 − 2,100,000) | 29,728,000 |
| 算出税額 840,000 + (29,728,000 − 14,000,000) × 15% | 3,199,200 |
| 勤労所得税額控除(限度額660,000) | 660,000 |
| 決定所得税額 / 地方所得税 | 2,539,200 / 253,920 |
| 追加納付(539,200 + 53,920) | 593,120 |
保険料控除の代わりに130,000ウォンの標準税額控除を選ぶと決定税額は2,724,200となるため、この例では保険料控除のほうが有利です。
この試算に含まれないもの
これはあくまで概算です。クレジットカード等使用額控除、住宅資金控除・住宅請約貯蓄控除、保険料・医療費・教育費・寄付金の税額控除、月家賃税額控除、年金貯蓄・退職年金の税額控除、婚姻税額控除、出産・養子縁組の子女税額控除、女性世帯主控除・ひとり親控除、中小企業就業者の所得税減免は含まれていません。いずれも税額を下げる方向にしか働かないため、実際の還付額はこれより大きくなる可能性があります。正確な金額はホームタックス(홈택스)の年末調整シミュレーションや勤務先が発行する源泉徴収票で確認してください。
2026年分で変わる点
| 項目 | 2025年分 | 2026年分 |
|---|---|---|
| 国民年金の保険料率(本人負担分) | 9%(4.5%) | 9.5%(4.75%) |
| 国民年金の月額所得の下限~上限 | 1~6月 390,000~6,170,000ウォン、7~12月 400,000~6,370,000ウォン | 1~6月 400,000~6,370,000ウォン、7~12月 410,000~6,590,000ウォン |
| 健康保険の保険料率(本人負担分) | 7.09%(3.545%) | 7.19%(3.595%) |
| 長期療養保険 | 健康保険料の12.95% | 健康保険料の13.14%(報酬の0.9448%) |
| 健康保険料の月額下限~上限 | 19,780~9,008,340ウォン | 20,160~9,183,480ウォン |
| 子女税額控除の対象年齢 | 8歳以上 | 9歳以上(2017年生まれの子は対象外) |
所得税率(第55条)、勤労所得控除(第47条)、勤労所得税額控除とその限度額(第59条)、子女税額控除の金額(第59条の2)、人的控除(第50条・第51条)、および130,000ウォンの標準税額控除(第59条の4)は、2026年分でも変更ありません。本人負担の雇用保険料率は引き続き0.9%です。
上記の計算例と同じ入力内容(給与50,000,000ウォン、うち非課税2,400,000ウォン、扶養家族なし、源泉徴収された所得税2,000,000ウォン)で2026年分を選択し、社会保険の入力欄を空欄にした場合、本計算機は国民年金を2,260,560ウォン、健康保険・長期療養保険・雇用保険を合計2,364,240ウォンと推計します。課税標準は29,345,200ウォン、算出税額は3,141,780ウォン、勤労所得税額控除は660,000ウォン、決定税額(所得税)は2,481,780ウォン、地方所得税は248,178ウォンとなり、529,950ウォンを追加で納付することになります(481,780ウォン+48,170ウォン)。
出典: 国民年金公団、保険料, 国民健康保険法施行令 第44条第1項, 保健福祉部、2026年の長期療養保険料率, 健康保険料の月額上限・下限に関する告示(2026年1月1日施行).
2026年分からの子の年齢基準の変更
所得税法の改正[法律第21548号、2026年4月21日]により、第59条の2第1項の「8歳以上」が「13歳以上」に改められ、公布日から施行されました。附則第2条の原文は次のとおりです。
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
したがって、本改正は2026年分から適用され、2025年分に遡って適用される規定はありません。2025年分所得の精算(2026年初め)には、従来のルールである8歳以上の子が引き続き適用されます。本計算機は、2025年分を選択した場合は8歳以上、2026年分を選択した場合は9歳以上を用います。年齢は2027年分で10歳、2028年分で11歳、2029年分で12歳、2030年分以降は13歳以上となります。第2項は2017年生まれの子には適用されないため、これらの子は改正後の13歳以上のルールに従い、2026年分では対象になりません。2026年分で対象となるのは2006年から2016年までに生まれた子です(課税年度中のいずれかの日に当該年齢に達していれば対象となります。第53条第5項)。国税庁が2026年分の案内を公表した時点で、改めて確認します。
確認した資料
条文は、2026年10月31日および11月8日に国家法令情報センターで確認しました(所得税法、法律第21548号まで)。社会保険の推計は、選択した課税年度の料率を用います。2025年分は、国民年金4.5%、健康保険は7.09%の半分、長期療養保険は健康保険料の12.95%、雇用保険0.9%、2026年分は、国民年金4.75%、健康保険は7.19%の半分、長期療養保険は健康保険料の13.14%、雇用保険0.9%です。国税庁は、2026年分の案内をまだ公表していません(2026年11月8日現在)。