Quyết toán thuế cuối năm (연말정산) là gì?
Ở Hàn Quốc, công ty tạm khấu trừ thuế thu nhập vào mỗi kỳ lương theo bảng khấu trừ giản lược (간이세액표). Đến tháng 2 năm sau, công ty tính lại số thuế bạn thực sự phải nộp cho cả năm (thuế phải nộp, 결정세액) rồi so với số đã tạm khấu trừ. Nếu thuế phải nộp thấp hơn, bạn được hoàn lại phần chênh lệch; nếu cao hơn, phần chênh lệch sẽ bị trừ vào lương tháng 2. Bạn có thể chọn năm tính thuế: mặc định là năm tính thuế 2026 (thu nhập nhận được trong năm 2026, quyết toán vào đầu năm 2027), và năm tính thuế 2025 (quyết toán vào đầu năm 2026) vẫn còn khả dụng.
Cách tính thuế
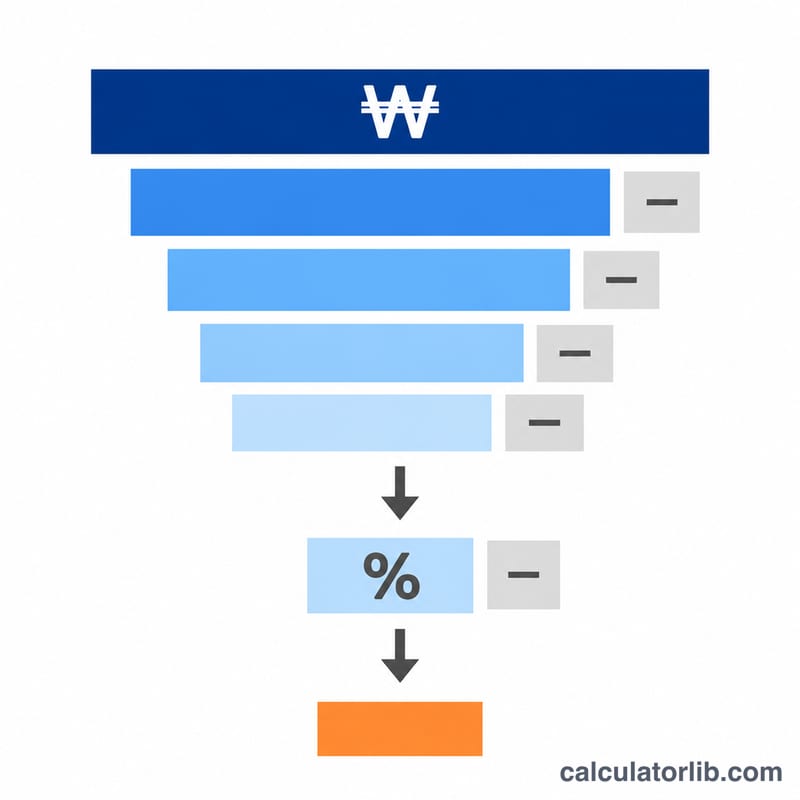
- Tổng lương (총급여) = lương cả năm − khoản không chịu thuế (ví dụ tiền ăn tối đa 200.000 KRW mỗi tháng).
- Giảm trừ thu nhập từ lương (근로소득공제, Luật Thuế thu nhập Điều 47): mức giảm trừ lũy thoái theo tổng lương, tối đa 20 triệu KRW. Thu nhập từ lương (근로소득금액) = tổng lương − khoản giảm trừ này.
- Giảm trừ gia cảnh: 1.500.000 KRW cho bản thân và mỗi người phụ thuộc đủ điều kiện (Điều 50), cộng thêm 1.000.000 KRW cho mỗi người từ 70 tuổi trở lên và 2.000.000 KRW cho mỗi người khuyết tật (Điều 51).
- Hưu trí quốc dân (국민연금) bạn đã đóng được giảm trừ toàn bộ (Điều 51-3), và bảo hiểm y tế, chăm sóc dài hạn và bảo hiểm việc làm cũng vậy (Điều 52(1)).
- Thuế tính ra (산출세액) = thu nhập tính thuế (과세표준) × thuế suất cơ bản theo Điều 55 (8 bậc, từ 6% đến 45%).
- Khấu trừ thuế: khấu trừ thuế thu nhập từ lương (Điều 59, hạn mức từ 740.000 đến 200.000 KRW tùy tổng lương) và khấu trừ thuế cho con từ 8 tuổi trở lên (năm tính thuế 2026: từ 9 tuổi): 250.000 KRW cho một con, 550.000 cho hai con và thêm 400.000 cho mỗi con tiếp theo (Điều 59-2).
- Khấu trừ thuế tiêu chuẩn 130.000 KRW (표준세액공제, Điều 59-4(9)): chỉ áp dụng khi bạn không kê khai khoản giảm trừ thu nhập đặc biệt nào (giảm trừ bảo hiểm cũng được tính là một khoản) và không hưởng khấu trừ thuế đặc biệt nào. Cục Thuế quốc gia (국세청) cho biết hai cách này không được cộng dồn và bạn được chọn cách có lợi hơn, vì vậy máy tính tính cả hai và lấy phương án cho số thuế thấp hơn.
- Thuế thu nhập địa phương (지방소득세) = 10% thuế thu nhập phải nộp (Luật Thuế địa phương Điều 103-13).
- Được hoàn hoặc nộp thêm = thuế phải nộp − thuế đã tạm khấu trừ, bỏ phần lẻ dưới 10 KRW (Luật Quản lý Ngân khố quốc gia Điều 47).
Giảm trừ thu nhập từ tiền lương: Luật Thuế thu nhập cá nhân Điều 47, tối đa 20 triệu KRW
Giảm trừ bổ sung: Từ 70 tuổi 1,000,000 KRW, khuyết tật 2,000,000 KRW (Điều 51)
Giảm trừ bảo hiểm y tế và việc làm: Điều 52(1); bằng 0 khi khấu trừ thuế tiêu chuẩn có lợi hơn
Khấu trừ thuế cho con: Điều 59-2: 1 con 250,000 KRW, 2 con 550,000 KRW, từ con thứ 3 thêm +400,000 KRW mỗi con
Khấu trừ thuế tiêu chuẩn 130,000 KRW cho số thuế thấp hơn so với giảm trừ bảo hiểm y tế và việc làm, nên được áp dụng. Không thể dùng đồng thời cả hai.
Ví dụ minh họa
Lương cả năm 50.000.000 KRW, trong đó tiền ăn không chịu thuế 2.400.000, không có người phụ thuộc, hưu trí quốc dân 2.142.000, bảo hiểm y tế, chăm sóc dài hạn và việc làm 2.100.000, và 2.000.000 thuế thu nhập đã tạm khấu trừ trong năm.
| Bước | Số tiền (KRW) |
|---|---|
| Tổng lương (50.000.000 − 2.400.000) | 47.600.000 |
| Giảm trừ thu nhập từ lương 12.000.000 + (47.600.000 − 45.000.000) × 5% | 12.130.000 |
| Thu nhập từ lương | 35.470.000 |
| Thu nhập tính thuế (− 1.500.000 − 2.142.000 − 2.100.000) | 29.728.000 |
| Thuế tính ra 840.000 + (29.728.000 − 14.000.000) × 15% | 3.199.200 |
| Khấu trừ thuế thu nhập từ lương (hạn mức 660.000) | 660.000 |
| Thuế thu nhập phải nộp / thuế thu nhập địa phương | 2.539.200 / 253.920 |
| Phải nộp thêm (539.200 + 53.920) | 593.120 |
Nếu chọn khấu trừ thuế tiêu chuẩn 130.000 KRW thay cho giảm trừ bảo hiểm, thuế phải nộp sẽ là 2.724.200, nên trong trường hợp này giảm trừ bảo hiểm có lợi hơn.
Những khoản ước tính này chưa tính
Đây chỉ là số ước tính. Máy tính chưa bao gồm giảm trừ chi tiêu thẻ tín dụng, giảm trừ quỹ nhà ở và tài khoản đăng ký mua nhà, khấu trừ thuế cho phí bảo hiểm, chi phí y tế, giáo dục và quyên góp, khấu trừ tiền thuê nhà hằng tháng, khấu trừ tiết kiệm hưu trí và lương hưu doanh nghiệp, khấu trừ kết hôn, khấu trừ sinh con hoặc nhận con nuôi, giảm trừ cho nữ chủ hộ và cha mẹ đơn thân, cũng như chế độ giảm thuế cho nhân viên doanh nghiệp vừa và nhỏ. Tất cả các khoản này chỉ có thể làm giảm thuế, nên số tiền thực tế được hoàn có thể lớn hơn. Hãy kiểm tra con số chính xác trong chức năng xem trước quyết toán cuối năm trên Hometax (홈택스) hoặc trên chứng từ khấu trừ thuế do công ty cấp.
Những thay đổi của năm tính thuế 2026
| Hạng mục | Năm tính thuế 2025 | Năm tính thuế 2026 |
|---|---|---|
| Mức đóng hưu trí quốc dân (phần của người lao động) | 9% (4.5%) | 9.5% (4.75%) |
| Mức sàn–trần thu nhập tháng tính hưu trí quốc dân | Tháng 1–6: KRW 390,000–6,170,000; tháng 7–12: KRW 400,000–6,370,000 | Tháng 1–6: KRW 400,000–6,370,000; tháng 7–12: KRW 410,000–6,590,000 |
| Mức đóng bảo hiểm y tế (phần của người lao động) | 7.09% (3.545%) | 7.19% (3.595%) |
| Bảo hiểm chăm sóc dài hạn | 12.95% phí bảo hiểm y tế | 13.14% phí bảo hiểm y tế (0.9448% tiền lương) |
| Mức sàn–trần phí bảo hiểm y tế hằng tháng | 19.780–9.008.340 KRW | 20.160–9.183.480 KRW |
| Độ tuổi khấu trừ thuế cho con | Từ 8 tuổi trở lên | Từ 9 tuổi trở lên (không bao gồm trẻ sinh năm 2017) |
Biểu thuế suất thuế thu nhập (Điều 55), khoản khấu trừ thu nhập từ lao động (Điều 47), khoản khấu trừ thuế thu nhập từ lao động và các mức giới hạn (Điều 59), mức khấu trừ thuế cho con (Điều 59-2), các khoản giảm trừ cá nhân (Điều 50 và 51) và khoản khấu trừ thuế tiêu chuẩn KRW 130,000 (Điều 59-4) không thay đổi trong năm tính thuế 2026. Mức đóng bảo hiểm việc làm của người lao động vẫn là 0.9%.
Với các dữ liệu đầu vào giống ví dụ minh họa ở trên (tiền lương KRW 50,000,000 trong đó KRW 2,400,000 không chịu thuế, không có người phụ thuộc, đã khấu trừ tại nguồn KRW 2,000,000 thuế thu nhập) cho năm tính thuế 2026 và để trống các ô bảo hiểm xã hội, công cụ tính ước tính hưu trí quốc dân là KRW 2,260,560 và bảo hiểm y tế, bảo hiểm chăm sóc dài hạn cùng bảo hiểm việc làm là KRW 2,364,240. Thu nhập tính thuế là KRW 29,345,200, thuế tính ra là KRW 3,141,780, khoản khấu trừ thuế thu nhập từ lao động là KRW 660,000, thuế thu nhập chính thức là KRW 2,481,780 và thuế thu nhập địa phương là KRW 248,178, do đó bạn phải nộp thêm KRW 529,950 (KRW 481,780 + KRW 48,170).
Nguồn: Cơ quan Hưu trí Quốc dân, mức đóng bảo hiểm, Nghị định thi hành Luật Bảo hiểm Y tế Quốc dân, Điều 44(1), Bộ Y tế và Phúc lợi, mức phí bảo hiểm chăm sóc dài hạn năm 2026, Thông báo về mức trần và mức sàn phí bảo hiểm y tế hằng tháng (có hiệu lực từ ngày 1 tháng 1 năm 2026).
Thay đổi mốc tuổi của con từ năm thuế 2026
Luật Thuế thu nhập Hàn Quốc sửa đổi [Luật số 21548, ngày 21/4/2026] đổi "từ 8 tuổi" ở Điều 59-2 khoản 1 thành "từ 13 tuổi", có hiệu lực từ ngày công bố. Nguyên văn Điều 2 phần phụ tắc (부칙) như sau:
부칙 제2조(자녀세액공제의 연령기준에 관한 적용례 등) ① 제59조의2제1항의 개정규정은 이 법 시행일이 속하는 과세기간분부터 적용한다. ② 제59조의2제1항의 개정규정에도 불구하고 2026년부터 2029년까지의 과세기간분의 자녀세액공제 공제대상자녀 및 손자녀의 연령기준에 관하여는 다음 각 호의 구분에 따른다. 1. 2026년 1월 1일부터 2026년 12월 31일까지의 과세기간분: 9세 이상 2. 2027년 1월 1일부터 2027년 12월 31일까지의 과세기간분: 10세 이상 3. 2028년 1월 1일부터 2028년 12월 31일까지의 과세기간분: 11세 이상 4. 2029년 1월 1일부터 2029년 12월 31일까지의 과세기간분: 12세 이상 ③ 2017년 1월 1일부터 2017년 12월 31일까지 출생한 자녀세액공제 공제대상자녀 및 손자녀에 대해서는 제2항을 적용하지 아니한다.
Do đó, sửa đổi này áp dụng từ năm tính thuế 2026 và không có quy định nào có hiệu lực hồi tố đối với năm 2025. Việc quyết toán thu nhập năm 2025 (đầu năm 2026) vẫn áp dụng quy định cũ, tức là trẻ từ 8 tuổi trở lên. Công cụ tính này dùng mức từ 8 tuổi trở lên khi bạn chọn năm tính thuế 2025 và từ 9 tuổi trở lên khi bạn chọn năm 2026. Độ tuổi là 10 đối với năm 2027, 11 đối với năm 2028, 12 đối với năm 2029 và từ 13 tuổi trở lên kể từ năm 2030. Khoản 2 không áp dụng cho trẻ sinh năm 2017, do đó các em theo quy định sửa đổi là từ 13 tuổi trở lên và không được tính cho năm 2026: những trẻ được tính cho năm 2026 là trẻ sinh từ năm 2006 đến năm 2016 (trẻ được tính nếu đạt độ tuổi quy định vào bất kỳ ngày nào trong năm tính thuế, Điều 53(5)). Chúng tôi sẽ kiểm tra lại khi Cục Thuế Quốc gia Hàn Quốc công bố hướng dẫn năm 2026.
Văn bản ban hành và sửa đổi Luật Thuế thu nhập, Trung tâm Thông tin Pháp luật Quốc gia Hàn Quốc
Nguồn đối chiếu
Các điều luật được đọc trên Trung tâm Thông tin Pháp luật Quốc gia vào ngày 31 tháng 10 và 8 tháng 11 năm 2026 (Luật Thuế thu nhập, đến Luật số 21548). Ước tính bảo hiểm xã hội dùng các mức đóng của năm tính thuế bạn chọn: với năm 2025, hưu trí 4.5%, bảo hiểm y tế bằng một nửa của 7.09%, bảo hiểm chăm sóc dài hạn 12.95% phí bảo hiểm y tế và bảo hiểm việc làm 0.9%; với năm 2026, hưu trí 4.75%, bảo hiểm y tế bằng một nửa của 7.19%, bảo hiểm chăm sóc dài hạn 13.14% phí bảo hiểm y tế và bảo hiểm việc làm 0.9%. Cục Thuế Quốc gia Hàn Quốc chưa công bố hướng dẫn cho năm tính thuế 2026 (tính đến ngày 8 tháng 11 năm 2026).