

Ce que fait ce calculateur
Cet outil estime l'impôt annuel sur le revenu des personnes physiques (NDFL, налог на доходы физических лиц) dû en Russie sur une année civile de revenu brut. Il applique le barème progressif en vigueur pour les revenus perçus à partir de 2025 et affiche l'impôt annuel, le taux effectif, le taux marginal, le revenu net, les montants mensuels moyens et l'impôt par tranche. Il s'adresse aux salariés, aux travailleurs indépendants, aux expatriés et à toute personne qui souhaite comparer son revenu disponible selon différents niveaux de revenus.
Mode d'emploi
Saisissez le revenu brut annuel en roubles, avant impôt. Choisissez ensuite le statut fiscal : résident fiscal, non-résident percevant des revenus de travail éligibles, ou non-résident percevant d'autres revenus. Les déductions ne sont pas saisies, car elles ne sont pas modélisées. Les résultats se mettent à jour à partir de ces deux données.
Formule
Pour les résidents et les non-résidents percevant des revenus de travail éligibles, chaque taux ne s'applique qu'à la fraction du revenu comprise dans sa tranche :
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$Ici \(T\) = impôt annuel en RUB, \(B\) = revenu brut annuel en RUB, et \(M\) = 1,000,000. Pour les autres revenus de non-résidents :
$$T = 0.30\,B$$Le taux effectif est \(t_{eff} = T/B \times 100\) (0 lorsque \(B = 0\)), et le revenu net est \(N = B - T\). Les montants mensuels correspondent aux valeurs annuelles divisées par 12.
Conventions et hypothèses
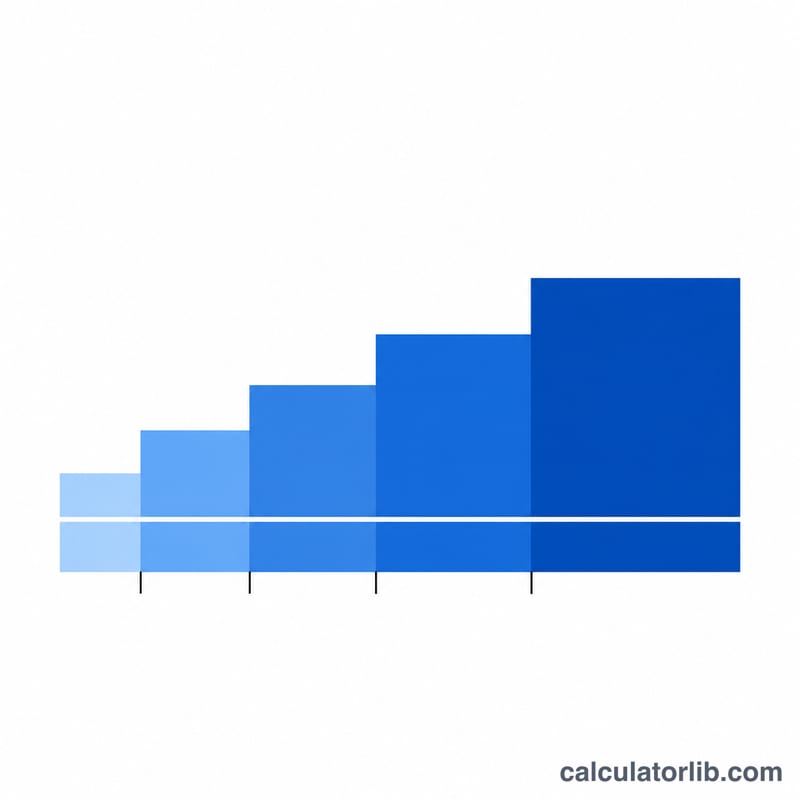
- Tranches pour les revenus perçus à partir de 2025 : jusqu'à 2,400,000 à 13% ; au-delà de 2.4M et jusqu'à 5M à 15% ; au-delà de 5M et jusqu'à 20M à 18% ; au-delà de 20M et jusqu'à 50M à 20% ; au-delà de 50M à 22%. Les bornes supérieures sont incluses, donc exactement 2,400,000 reste dans la tranche à 13%.
- Application progressive : un taux ne s'applique qu'à la partie du revenu comprise dans sa tranche. L'impôt cumulé aux bornes est de 312,000 à 2.4M, 702,000 à 5M, 3,402,000 à 20M et 9,402,000 à 50M. Cela découle de la notion officielle de barème progressif ; les montants fixes de l'article 224 du Code fiscal n'ont pas été vérifiés.
- Statut : les résidents et les non-résidents percevant les revenus de travail énumérés (travail sous brevet, spécialistes hautement qualifiés, programme de réinstallation, équipages de navires battant pavillon russe, réfugiés, télétravail pour un employeur russe, rémunération de travaux, de services ou d'une activité individuelle, citoyens de l'EAEU) relèvent du même barème. Les autres revenus des non-résidents sont imposés à 30%.
- Résidence : un résident fiscal est présent en Russie au moins 183 jours civils sur 12 mois consécutifs. Le calculateur ne compte pas les jours.
- La base imposable est égale au revenu brut ; aucune déduction forfaitaire, sociale ou patrimoniale n'est soustraite.
- Non modélisé : taux particuliers pour la solde liée à l'opération militaire spéciale (SVO) et les indemnités du Grand Nord, revenus à 5% et 9%, dividendes de non-résidents, revenus de titres non déclarés, gains et intérêts à 35%, avances sur brevet et bases distinctes de l'article 210, paragraphe 6.
- Les résultats ne sont pas arrondis au rouble entier ; l'affichage utilise 2 décimales. La période d'imposition est une année civile.
Exemple détaillé
Un résident fiscal perçoit 1,200,000 RUB dans l'année. La totalité se situe dans la tranche à 13% :
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{RUB}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{RUB}$$Le taux effectif est de 13% et le taux marginal est de 13%. L'impôt mensuel moyen est \(156{,}000/12 = 13{,}000\) RUB et le revenu net mensuel moyen est \(1{,}044{,}000/12 = 87{,}000\) RUB. L'impôt dans les tranches à 15%, 18%, 20%, 22% et sur la ligne forfaitaire de 30% est de 0.
Lire le résultat
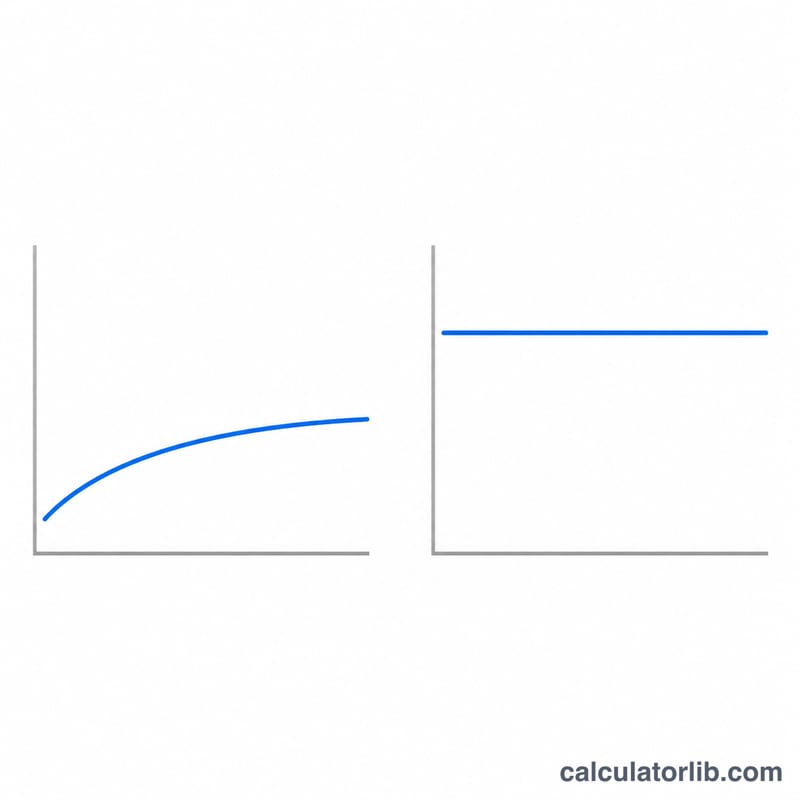
Le taux marginal est le taux appliqué au prochain rouble perçu ; le taux effectif est la part moyenne du revenu payée en impôt. Le taux effectif augmente avec le revenu, mais n'atteint jamais 22%. La retenue à la source est effectuée par l'employeur de manière cumulée, mois par mois : un revenu provenant de plusieurs employeurs peut donc être sous-retenu au cours de l'année et régularisé plus tard. Cet outil n'affiche que l'impôt annuel dû, sans déductions ni régimes particuliers ; il s'agit d'une estimation et non d'un conseil fiscal.
FAQ
Le taux le plus élevé s'applique-t-il à l'ensemble de mes revenus ?
Non. Chaque taux ne s'applique qu'à la fraction du revenu comprise dans sa tranche.
Qui paie 30% ?
Les non-résidents percevant des revenus autres que les types de revenus de travail énumérés.
Comment la résidence est-elle déterminée ?
Par une présence en Russie d'au moins 183 jours sur 12 mois consécutifs.
Les déductions sont-elles incluses ?
Non. La base imposable est égale au revenu brut saisi.
Pourquoi l'impôt n'est-il pas arrondi au rouble ?
La source fournie ne précise pas la règle d'arrondi ; les valeurs brutes sont donc affichées avec 2 décimales.
Sources
- Налог на доходы физических лиц (НДФЛ) — Service fédéral des impôts de Russie (ФНС России), revenus perçus à partir de 2025.
















