

Что делает этот калькулятор
Этот инструмент оценивает годовой налог на доходы физических лиц (НДФЛ), который начисляется в России на валовой доход за один календарный год. Он применяет прогрессивную шкалу, действующую для доходов, полученных с 2025 года, и показывает годовой налог, эффективную ставку, предельную ставку, чистый доход, средние ежемесячные значения и налог по каждому диапазону. Калькулятор подходит работникам, фрилансерам, экспатам и всем, кто сравнивает доход на руки при разных уровнях заработка.
Как пользоваться
Введите валовой годовой доход в рублях до вычета налога. Затем выберите статус налогоплательщика: налоговый резидент, нерезидент с доходом от трудовой деятельности, подпадающим под льготные условия, или нерезидент с иным доходом. Вычеты не вводятся, так как они в расчёте не учитываются. Результаты обновляются на основе этих двух значений.
Формула
Для резидентов и нерезидентов с доходом от трудовой деятельности, подпадающим под льготные условия, каждая ставка применяется только к той части дохода, которая попадает в её диапазон:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$Здесь \(T\) = годовой налог в рублях, \(B\) = валовой годовой доход в рублях, \(M\) = 1,000,000. Для иного дохода нерезидентов:
$$T = 0.30\,B$$Эффективная ставка равна \(t_{eff} = T/B \times 100\) (0 при \(B = 0\)), а чистый доход равен \(N = B - T\). Ежемесячные значения получаются делением годовых на 12.
Условности и допущения
- Диапазоны для доходов, полученных с 2025 года: до 2,400,000 по ставке 13%; свыше 2.4M до 5M по ставке 15%; свыше 5M до 20M по ставке 18%; свыше 20M до 50M по ставке 20%; свыше 50M по ставке 22%. Верхние границы включаются в диапазон, поэтому ровно 2,400,000 остаётся в диапазоне 13%.
- Прогрессивное применение: ставка действует только на часть дохода внутри своего диапазона. Накопленный налог на границах составляет 312,000 при 2.4M, 702,000 при 5M, 3,402,000 при 20M и 9,402,000 при 50M. Это следует из официального термина «прогрессивная шкала»; фиксированные суммы из ст. 224 Налогового кодекса не проверялись.
- Статус: резиденты и нерезиденты с перечисленными видами дохода от работы (работа по патенту, высококвалифицированные специалисты, программа переселения, экипажи судов под флагом России, беженцы, удалённая работа на российского работодателя, оплата труда, услуг или ИП, граждане ЕАЭС) применяют ту же шкалу. Иной доход нерезидентов облагается по ставке 30%.
- Налоговое резидентство: налоговый резидент находится в России не менее 183 календарных дней в течение 12 последовательных месяцев. Калькулятор дни не считает.
- Налоговая база равна валовому доходу; стандартные, социальные и имущественные вычеты не вычитаются.
- Не учитываются: специальные ставки для выплат за СВО и северные надбавки, доходы по ставкам 5% и 9%, дивиденды нерезидентов, незадекларированный доход от ценных бумаг, призы и проценты по ставке 35%, авансовые платежи по патенту и отдельные базы по ст. 210 п. 6.
- Результаты не округляются до целых рублей; при выводе используются 2 знака после запятой. Налоговый период — один календарный год.
Пример расчёта
Налоговый резидент получает 1,200,000 руб. в год. Вся сумма попадает в диапазон 13%:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{руб.}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{руб.}$$Эффективная ставка составляет 13%, предельная ставка также 13%. Средний ежемесячный налог равен \(156{,}000/12 = 13{,}000\) руб., а средний ежемесячный чистый доход равен \(1{,}044{,}000/12 = 87{,}000\) руб. Налог по диапазонам 15%, 18%, 20%, 22% и по фиксированной ставке 30% равен 0.
Как читать результат
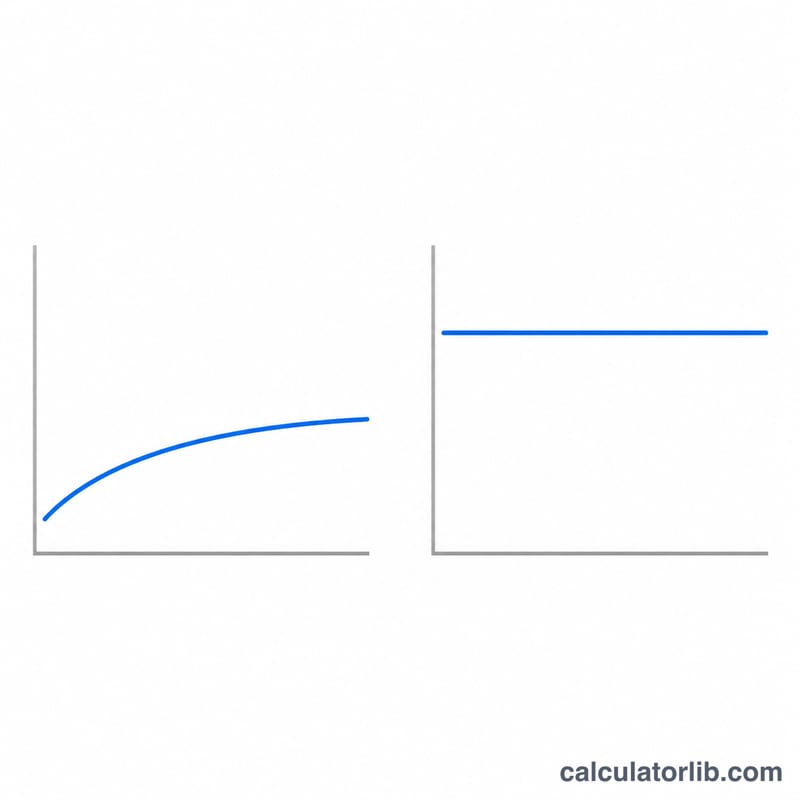
Предельная ставка — это ставка на следующий заработанный рубль; эффективная ставка — средняя доля дохода, уплачиваемая в виде налога. Эффективная ставка растёт вместе с доходом, но никогда не достигает 22%. Удержание проводит работодатель нарастающим итогом по месяцам, поэтому доходы от нескольких работодателей в течение года могут удерживаться не полностью и доплачиваться позже. Этот инструмент показывает только годовые обязательства без вычетов и особых режимов и является оценкой, а не налоговой консультацией.
Часто задаваемые вопросы
Распространяется ли повышенная ставка на весь мой доход?
Нет. Каждая ставка применяется только к той части дохода, которая попадает в её диапазон.
Кто платит 30%?
Нерезиденты, у которых доход не относится к перечисленным видам дохода от работы.
Как определяется резидентство?
По факту нахождения в России не менее 183 дней в течение 12 последовательных месяцев.
Учитываются ли вычеты?
Нет. Налоговая база равна введённому валовому доходу.
Почему налог не округляется до рублей?
В предоставленном источнике не указано правило округления, поэтому исходные значения показаны с 2 знаками после запятой.
Источники
- Налог на доходы физических лиц (НДФЛ) — Федеральная налоговая служба России (ФНС России), доходы, полученные с 2025 года.
















