

Qué hace esta calculadora
Esta herramienta estima el impuesto anual sobre la renta de las personas físicas (NDFL, налог на доходы физических лиц) que se debe pagar en Rusia por un año natural de ingresos brutos. Aplica la escala progresiva vigente para los ingresos percibidos desde 2025 e informa del impuesto anual, el tipo efectivo, el tipo marginal, los ingresos netos, las cifras medias mensuales y el impuesto de cada tramo. Resulta útil para empleados, autónomos, expatriados y cualquier persona que compare su salario neto según distintos niveles de ingresos.
Cómo usarla
Introduzca los ingresos brutos anuales en rublos, antes de impuestos. Después elija la condición fiscal: residente fiscal, no residente con ingresos laborales cualificados o no residente con otros ingresos. No se introducen deducciones, porque no se modelan. Los resultados se actualizan a partir de estas dos entradas.
Fórmula
Para residentes y para no residentes con ingresos laborales cualificados, cada tipo se aplica solo a la parte de los ingresos que está dentro de su tramo:
$$T = 0.13\min(B,2.4M) + 0.15\max(0,\min(B,5M)-2.4M) + 0.18\max(0,\min(B,20M)-5M) + 0.20\max(0,\min(B,50M)-20M) + 0.22\max(0,B-50M)$$Donde \(T\) = impuesto anual en RUB, \(B\) = ingresos brutos anuales en RUB, y \(M\) = 1.000.000. Para otros ingresos de no residentes:
$$T = 0.30\,B$$El tipo efectivo es \(t_{eff} = T/B \times 100\) (0 cuando \(B = 0\)), y el ingreso neto es \(N = B - T\). Las cifras mensuales son los valores anuales divididos entre 12.
Convenciones y supuestos
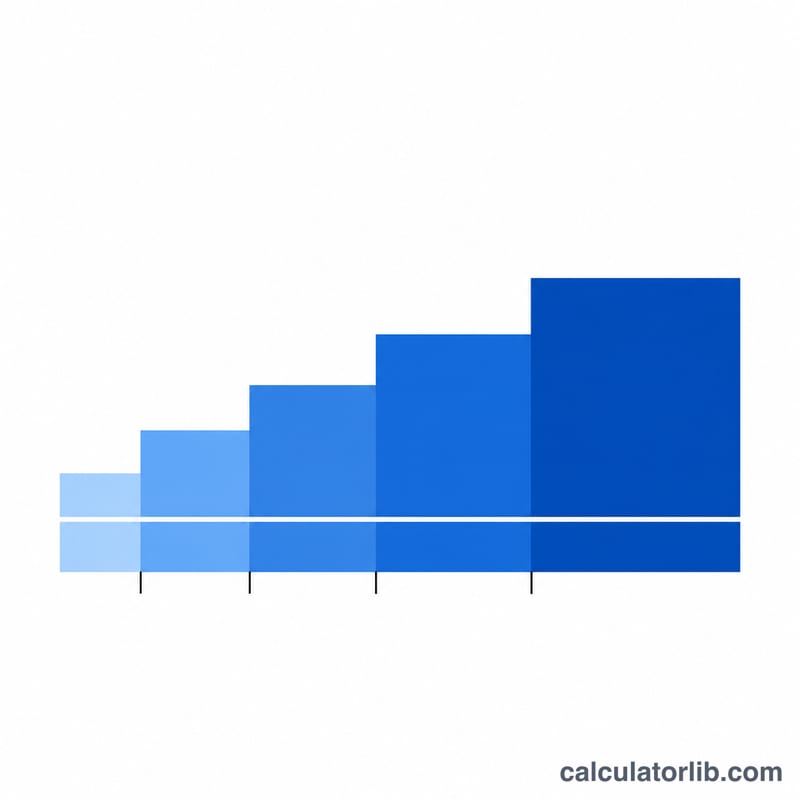
- Tramos para ingresos percibidos desde 2025: hasta 2.400.000 al 13%; de más de 2,4 M a 5 M al 15%; de más de 5 M a 20 M al 18%; de más de 20 M a 50 M al 20%; más de 50 M al 22%. Los límites superiores son inclusivos, por lo que exactamente 2.400.000 permanece en el tramo del 13%.
- Aplicación progresiva: un tipo solo afecta a la parte de los ingresos que está dentro de su tramo. El impuesto acumulado en los límites es 312.000 en 2,4 M, 702.000 en 5 M, 3.402.000 en 20 M y 9.402.000 en 50 M. Esto se deduce del término oficial escala progresiva; las cantidades fijas del art. 224 del Código Tributario no se han verificado.
- Condición: los residentes y los no residentes con ingresos laborales incluidos en la lista (trabajo con patente, especialistas altamente cualificados, programa de reasentamiento, tripulaciones de buques con bandera rusa, refugiados, teletrabajo para un empleador ruso, pagos por trabajo, servicios o empresario individual, ciudadanos de la UEEA) utilizan la misma escala. Los demás ingresos de no residentes tributan al 30%.
- Residencia: un residente fiscal está presente en Rusia al menos 183 días naturales dentro de 12 meses consecutivos. La calculadora no cuenta los días.
- La base imponible es igual a los ingresos brutos; no se restan deducciones estándar, sociales ni por propiedad.
- No modelado: tipos especiales para pagos de la OME y complementos del Lejano Norte, ingresos al 5% y al 9%, dividendos de no residentes, ingresos por valores no declarados, premios e intereses al 35%, anticipos de patente y bases separadas del art. 210, p. 6.
- Los resultados no se redondean a rublos enteros; la visualización usa 2 decimales. El periodo impositivo es un año natural.
Ejemplo práctico
Un residente fiscal gana 1.200.000 RUB en un año. Todo ello cae en el tramo del 13%:
$$T = 0.13 \times 1{,}200{,}000 = 156{,}000\,\text{RUB}$$$$N = 1{,}200{,}000 - 156{,}000 = 1{,}044{,}000\,\text{RUB}$$El tipo efectivo es del 13% y el tipo marginal también del 13%. El impuesto mensual medio es \(156{,}000/12 = 13{,}000\) RUB y el ingreso neto mensual medio es \(1{,}044{,}000/12 = 87{,}000\) RUB. El impuesto en los tramos del 15%, 18%, 20%, 22% y en la línea plana del 30% es 0.
Interpretar el resultado
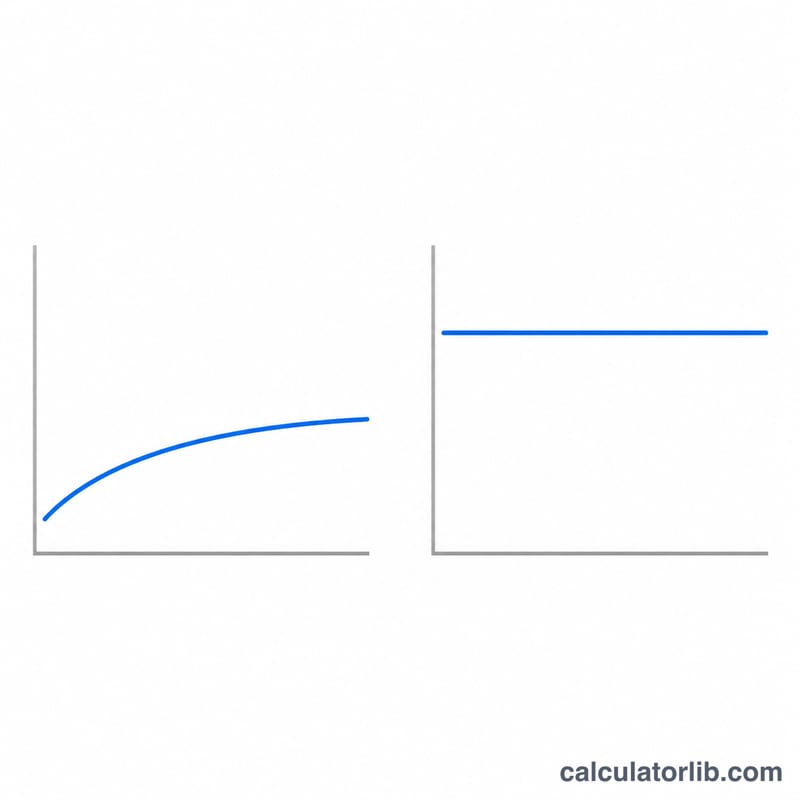
El tipo marginal es el tipo aplicable al siguiente rublo ganado; el tipo efectivo es la proporción media de los ingresos que se paga. El tipo efectivo aumenta con los ingresos, pero nunca llega al 22%. La retención real la realiza el empleador de forma acumulada por mes, por lo que los ingresos de varios empleadores pueden estar retenidos por defecto durante el año y regularizarse después. Esta herramienta muestra solo la obligación anual, sin deducciones ni regímenes especiales, y es una estimación, no asesoramiento fiscal.
Preguntas frecuentes
¿El tipo más alto se aplica a todos mis ingresos?
No. Cada tipo se aplica solo a la parte de los ingresos que está dentro de su tramo.
¿Quién paga el 30%?
Los no residentes con ingresos distintos de los tipos de ingresos laborales incluidos en la lista.
¿Cómo se determina la residencia?
Por la presencia en Rusia durante al menos 183 días dentro de 12 meses consecutivos.
¿Se incluyen las deducciones?
No. La base imponible es igual a los ingresos brutos introducidos.
¿Por qué el impuesto no se redondea a rublos?
La fuente proporcionada no indica la regla de redondeo, por lo que los valores sin redondear se muestran con 2 decimales.
Fuentes
- Налог на доходы физических лиц (НДФЛ) — Servicio Federal de Impuestos de Rusia (ФНС России), ingresos percibidos desde 2025.
















