このツールでできること
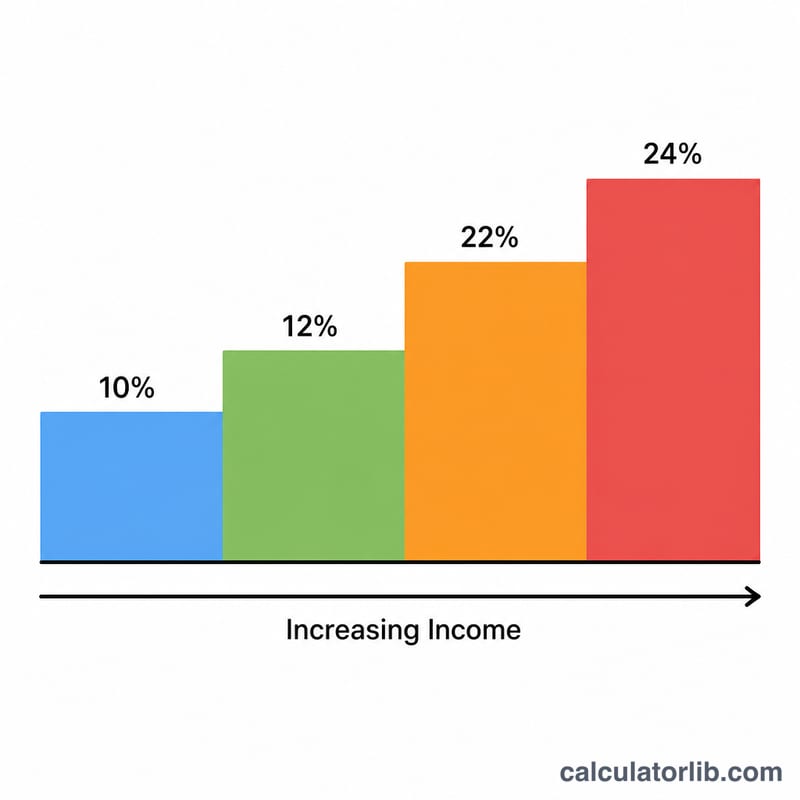
このツールは、米国内国歳入庁(IRS)が定める累進課税方式を用いて、米国連邦所得税を試算するものです。課税年度は2026年(初期値)・2025年・2024年から選べます。申告区分は「独身(Single)」と「夫婦合算申告(Married Filing Jointly)」に対応し、税額の合計・限界税率・実効税率・税引後所得を表示します。対象はあくまで米国の連邦税のみで、選んだ年の法定の税率区分の境界額(2026年はRev. Proc. 2025-32、2025年はRev. Proc. 2024-40、2024年はRev. Proc. 2023-34)を、控除後の課税所得(taxable income)にそのまま適用します。2026年の独身の場合、10%の区分は12,400ドルまで、37%は640,600ドル超の部分に適用されます(夫婦合算申告では24,800ドルと768,700ドル)。なお、日本の所得税とは制度・税率・控除の仕組みが異なるため、本ツールは米国で課税対象となる方向けの参考としてご利用ください。
使い方
課税所得(各種控除を差し引いた後の所得)を入力し、申告区分を選択してください。計算ツールが各税率区分を順番にたどり、その区分の範囲内に収まる所得部分だけに税率を掛け、最後にすべての結果を合算します。
計算の仕組み
税額は税率区分ごとに計算されます。$$\text{Tax} = \sum_{i} \left( \min(\text{Income},\, U_i) - L_i \right)^{+} \times r_i$$ 限界税率(marginal rate)とは、あなたに適用される最も高い区分の税率を指します。一方、実効税率(effective rate)は「税額の合計 ÷ 所得の合計」で求められ、累進課税のもとでは常に限界税率よりも低くなります。
計算例
2026年(初期値)に独身で課税所得が75,000ドルの場合を見てみましょう。最初の12,400ドルには10%が課税され=1,240ドル。次の38,000ドル(12,400ドルから50,400ドルまで)には12%で=4,560ドル。残りの24,600ドル(50,400ドルから75,000ドルまで)には22%で=5,412ドルとなります。合計は $$1{,}240 + 4{,}560 + 5{,}412 = \mathbf{11{,}212}\ \text{ドル}$$ 限界税率は22%、実効税率は \(11{,}212 \div 75{,}000 \approx 14.95\%\)、税引後所得は63,788ドルです。
よくある質問
これが納税額の総額ですか? いいえ。試算されるのは連邦所得税のみで、州税やFICA(社会保障税・給与税)、各種税額控除は含まれていません。
どの所得を入力すればよいですか? 総所得(gross income)ではなく、標準控除または項目別控除を差し引いた後の課税所得(taxable income)を入力してください。
なぜ実効税率は自分の税率区分より低いのですか? 所得全体に最高税率がかかるのではなく、各区分の範囲内に収まる所得部分だけにその区分の税率が適用されるためです。