ما هي حاسبة التضخم؟
حاسبة التضخم هي أداة مالية تساعدك على فهم كيفية تغير القوة الشرائية للمال مع مرور الوقت بسبب التضخم. تسمح لك بمقارنة قيمة المال بين السنوات المختلفة، مما يوضح مقدار زيادة أو نقصان قيمة أموالك مع ارتفاع الأسعار.
متى تستخدم حاسبة التضخم
حاسبة التضخم مفيدة في عدة سيناريوهات:
- التخطيط للتقاعد من خلال تقدير قيمة مدخراتك في المستقبل
- تقييم العائد الحقيقي على الاستثمارات بعد احتساب التضخم
- مقارنة الأسعار والأجور التاريخية بقيمها المعادلة الحالية
كيفية حساب التضخم
لحساب القيمة المستقبلية للمال المتأثر بالتضخم، تُستخدم الصيغة التالية:
FV = PV × (1 + r)n
حيث:
- FV = القيمة المستقبلية
- PV = القيمة الحالية (أو القيمة الابتدائية)
- r = معدل التضخم السنوي (كرقم عشري)
- n = عدد السنوات
يمكن حساب التغيير الإجمالي في القيمة على النحو التالي:
التغيير الإجمالي = القيمة المستقبلية - القيمة الحالية
نسبة التغيير هي:
نسبة التغيير = (التغيير الإجمالي / القيمة الحالية) × 100٪
أمثلة على حاسبة التضخم
مثال 1: حساب القيمة المستقبلية مع التضخم
كم ستكون قيمة 10,000 ريال بعد 10 سنوات بمعدل تضخم سنوي قدره 3٪؟
| القيمة الابتدائية | سنة البداية | سنة النهاية | معدل التضخم | النتيجة |
|---|---|---|---|---|
| 10,000 ريال | 2023 | 2033 | 3٪ | 13,439.16 ريال |
هذا يعني أنك ستحتاج إلى 13,439.16 ريال في عام 2033 للحصول على نفس القوة الشرائية كـ 10,000 ريال في عام 2023، مما يمثل زيادة بنسبة 34.39٪ بسبب التضخم.
مثال 2: حساب تأثير التضخم المرتفع
كيف ستتأثر 5,000 ريال على مدى 5 سنوات بمعدل تضخم مرتفع قدره 7٪؟
| القيمة الابتدائية | سنة البداية | سنة النهاية | معدل التضخم | النتيجة |
|---|---|---|---|---|
| 5,000 ريال | 2023 | 2028 | 7٪ | 7,012.76 ريال |
يجب أن تنمو قيمة 5,000 ريال الخاصة بك إلى 7,012.76 ريال خلال 5 سنوات للحفاظ على نفس القوة الشرائية، وهذا يمثل تغييرًا إجماليًا بنسبة 40.26٪.
مثال 3: مقارنة القيم التاريخية
ما ستكون القيمة المعادلة لـ 1,000 ريال من عام 2000 في عام 2023، بافتراض معدل تضخم متوسط قدره 2.5٪؟
| القيمة الابتدائية | سنة البداية | سنة النهاية | معدل التضخم | النتيجة |
|---|---|---|---|---|
| 1,000 ريال | 2000 | 2023 | 2.5٪ | 1,769.67 ريال |
سيكون لـ 1,000 ريال في عام 2000 نفس القوة الشرائية كـ 1,769.67 ريال في عام 2023، مما يظهر زيادة بنسبة 76.97٪ في المبلغ المطلوب للحفاظ على القيمة المعادلة.
آثار التضخم مع مرور الوقت
يتراكم تأثير التضخم مع مرور الوقت ويمكن أن يقلل بشكل كبير من القوة الشرائية. حتى معدلات التضخم المنخفضة التي تبدو بنسبة 2-3٪ يمكن أن تقلل بشكل كبير من قيمة المال على مدى عقود.
| السنوات | تضخم 2٪ | تضخم 3٪ | تضخم 5٪ | تضخم 7٪ |
|---|---|---|---|---|
| 5 | 1,104.08 ريال | 1,159.27 ريال | 1,276.28 ريال | 1,402.55 ريال |
| 10 | 1,218.99 ريال | 1,343.92 ريال | 1,628.89 ريال | 1,967.15 ريال |
| 20 | 1,485.95 ريال | 1,806.11 ريال | 2,653.30 ريال | 3,869.68 ريال |
| 30 | 1,811.36 ريال | 2,427.26 ريال | 4,321.94 ريال | 7,612.26 ريال |
إن فهم كيفية تأثير التضخم على أموالك مع مرور الوقت أمر بالغ الأهمية لاتخاذ قرارات مالية مستنيرة، خاصة للتخطيط طويل المدى مثل مدخرات التقاعد والاستثمارات.
معدلات التضخم التاريخية في الولايات المتحدة حسب السنة
يوضح الجدول أدناه متوسط معدل التضخم السنوي في الولايات المتحدة مقاساً بمؤشر أسعار المستهلك لجميع المستهلكين الحضريين (CPI-U)، كما نشره مكتب إحصاءات العمل الأمريكي (BLS). تمثل الأرقام التغير على أساس سنوي في متوسط مؤشر أسعار المستهلك السنوي وهي مقربة إلى منزلة عشرية واحدة.
| السنة | التضخم السنوي لمؤشر أسعار المستهلك | ملاحظات |
|---|---|---|
| 1974 | 11.0% | حقبة الحظر النفطي |
| 1979 | 11.3% | الصدمة النفطية الثانية |
| 1980 | 13.5% | الذروة بعد الحرب |
| 1981 | 10.3% | الاستجابة بأسعار فائدة مرتفعة |
| 1990 | 5.4% | ارتفاع أسعار النفط في حرب الخليج |
| 2000 | 3.4% | — |
| 2008 | 3.8% | ارتفاع أسعار السلع قبل الركود |
| 2009 | -0.4% | انكماش خلال الركود |
| 2015 | 0.1% | سنة انخفاض أسعار الطاقة |
| 2020 | 1.2% | بداية الجائحة |
| 2021 | 4.7% | بدء الارتفاع بعد الجائحة |
| 2022 | 8.0% | الأعلى منذ 1981 |
| 2023 | 4.1% | التراجع عن الذروة |
على المدى الطويل، بلغ متوسط تضخم مؤشر أسعار المستهلك في الولايات المتحدة نحو 3% إلى 3.3% سنوياً منذ منتصف القرن العشرين، رغم أن السنوات الفردية تتفاوت بشكل واسع. تُعدّ سبعينيات القرن الماضي وأوائل ثمانينياته أكثر الفترات استمراراً في التضخم المرتفع في التاريخ الأمريكي الحديث، بينما تميزت عشرينيات الألفية الثانية (2010s) بانخفاض غير معتاد في التضخم.
شرح المصطلحات الرئيسية للتضخم
- معدل التضخم — النسبة المئوية للزيادة في المستوى العام للأسعار خلال فترة، عادةً سنة واحدة. يعني المعدل السنوي البالغ 3% أن الأسعار، في المتوسط، أعلى بنسبة 3% مما كانت عليه قبل سنة.
- مؤشر أسعار المستهلك (CPI) — مؤشر صادر عن مكتب إحصاءات العمل (BLS) يتتبع متوسط سعر سلة ثابتة من السلع والخدمات الاستهلاكية بمرور الوقت. تُشتق معدلات التضخم عادةً من التغيرات في مؤشر أسعار المستهلك.
- القوة الشرائية — كمية السلع والخدمات التي يمكن لوحدة من العملة شراؤها. يؤدي التضخم إلى تآكل القوة الشرائية، فيشتري الدولار نفسه كميةً أقل بمرور الوقت.
- القيمة الاسمية — مبلغ معبَّر عنه بالدولارات الحالية، غير معدّل وفقاً للتضخم (القيمة الظاهرية).
- القيمة الحقيقية — مبلغ معدّل وفقاً للتضخم، معبَّر عنه بالقوة الشرائية الثابتة لسنة مرجعية، مما يتيح المقارنة العادلة عبر الزمن.
- التضخم التراكمي — إجمالي الزيادة المركّبة في الأسعار على مدى فترة كاملة من السنوات، بدلاً من المعدل لسنة واحدة.
- التركيب — العملية التي يُطبَّق فيها تضخم كل سنة فوق مستوى الأسعار المتضخم بالفعل، بحيث ينمو الأثر هندسياً وليس بالإضافة البسيطة.
تفسير نتيجة التضخم الخاصة بك
تُبلّغ الآلة الحاسبة عن ثلاثة أرقام مترابطة. القيمة النهائية هي مقدار المال الذي، في سنة النهاية، سيكون مطلوباً لشراء ما كان مبلغك الأولي يشتريه في سنة البداية. التغير الإجمالي هو الفرق بالدولار بين القيمة النهائية والقيمة الأولية، وتُعبّر نسبة التغير عن هذا الفرق نسبةً إلى المبلغ الأولي.
القيمة النهائية الأعلى لا تعني أنك أكثر ثراءً. فهي تمثل نفس القوة الشرائية معبَّراً عنها بالدولارات المتضخمة (لسنة لاحقة). على سبيل المثال، إذا نما مبلغ 1,000$ في سنة البداية إلى 1,344$ في سنة النهاية، فإن هذا المبلغ البالغ 1,344$ يشتري نفس السلع التي كان المبلغ الأصلي البالغ 1,000$ يشتريها — فقوتك الشرائية لم تتغير، لكن يلزم عدد أكبر من الدولارات الاسمية للحفاظ عليها.
نسبة التغير المعروضة هي التضخم التراكمي عبر الفترة بأكملها، وليس المعدل السنوي. ويختلف هذان الرقمان لأن التضخم يتركّب. فمع معدل سنوي ثابت قدره 3% على مدى 10 سنوات، لا ترتفع الأسعار بمقدار \(3\% \times 10 = 30\%\)؛ بل ترتفع بمقدار \((1.03)^{10} - 1 \approx 34.4\%\)، لأن زيادة كل سنة تُبنى على مستوى الأسعار الأعلى السابق.
استخدم النتيجة لمقارنة المبالغ بإنصاف عبر الزمن: لمعرفة قيمة مبلغ ماضٍ اليوم، أو لتقدير مقدار ما يجب أن ينمو به مصروف أو هدف ادخاري لمجرد مواكبة ارتفاع الأسعار. وبما أن الحساب يفترض معدلاً سنوياً متوسطاً واحداً، فإن التضخم الفعلي سنةً بسنة سيتفاوت، لذا تعامل مع الرقم كتقدير وليس كتحويل تاريخي دقيق.
تأثير التضخم عبر معدلات وآفاق زمنية مختلفة
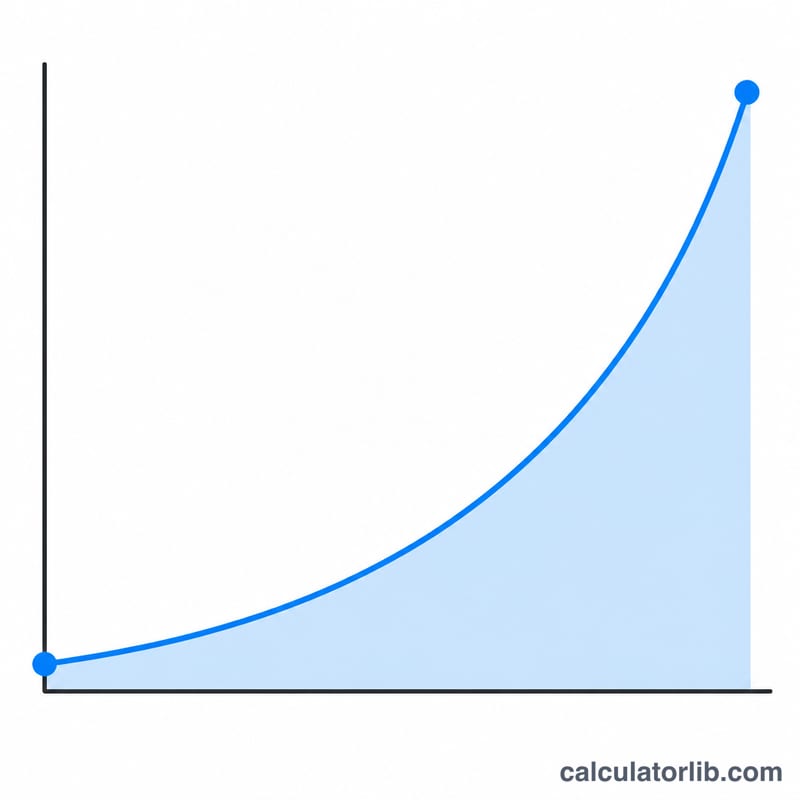
للتضخم تأثيرات متعاكسة على نفس الرقم. تكلفة سلة ثابتة من السلع تبلغ $1,000 اليوم تكلف أكثر من حيث القيمة الاسمية لاحقاً، وورقة نقدية بقيمة $1,000 محفوظة تحت الفراش تشتري أقل لاحقاً. كلاهما ينبع من نفس عامل التركيب المستخدم في هذه الآلة الحاسبة:
$$FV = PV \times (1 + r)^{n}$$
حيث \(PV\) هي القيمة الأولية، و\(r\) هو معدل التضخم السنوي المتوسط كعدد عشري، و\(n\) هو عدد السنوات (السنة النهائية − السنة الأولية). خسارة القوة الشرائية المقابلة هي:
$$\text{الخسارة} = 1 - \frac{PV}{FV} = 1 - \frac{1}{(1 + r)^{n}}$$
الجدول أدناه يبقي المبلغ الأولي ثابتاً عند $1,000 ويختلف فقط حسب المعدل والأفق الزمني. الرقم الأول في كل خلية هو المبلغ الاسمي المطلوب لشراء نفس السلة؛ النسبة المئوية أدناه تبين كم من القوة الشرائية ستفقدها $1,000 نقداً على مدى تلك الفترة.
| المعدل السنوي | 5 سنوات | 10 سنوات | 20 سنة | 30 سنة | ||||
|---|---|---|---|---|---|---|---|---|
| القيمة | الخسارة | القيمة | الخسارة | القيمة | الخسارة | القيمة | الخسارة | |
| 2% | $1,104.08 | 9.4% | $1,218.99 | 18.0% | $1,485.95 | 32.7% | $1,811.36 | 44.8% |
| 3% | $1,159.27 | 13.7% | $1,343.92 | 25.6% | $1,806.11 | 44.6% | $2,427.26 | 58.8% |
| 5% | $1,276.28 | 21.6% | $1,628.89 | 38.6% | $2,653.30 | 62.3% | $4,321.94 | 76.9% |
| 7% | $1,402.55 | 28.7% | $1,967.15 | 49.2% | $3,869.68 | 74.2% | $7,612.26 | 86.9% |
| 10% | $1,610.51 | 37.9% | $2,593.74 | 61.5% | $6,727.50 | 85.1% | $17,449.40 | 94.3% |
كيفية بناء خلية واحدة. بمعدل 3% على مدى 30 سنة:
$$FV = \$1{,}000 \times (1 + 0.03)^{30} = \$1{,}000 \times 2.427262 = \$2{,}427.26$$
$$\text{الخسارة} = 1 - \frac{ {\$1{,}000}}{\$2{,}427.26} = 1 - 0.41199 = 0.5880 \Rightarrow 58.80\%$$
لذلك ستكلف السلع التي تبلغ قيمتها $1,000 اليوم حوالي $2,427 بعد 30 سنة من التضخم بنسبة 3%، وستشتري $1,000 نقداً تقريباً 41% مما تشتريه اليوم — خسارة 59%، حتى وإن كان المعدل متواضعاً.
قراءة النمط. تنمو القيمة بشكل هندسي بينما تتضاءل القوة الشرائية نحو الصفر لكن لا تصل إليه أبداً. مضاعفة المعدل تزيد من تأثير الأفق الطويل أكثر من المضاعفة: بمعدل 5% على مدى 30 سنة تكلف السلة 4.3× أكثر، وبنسبة 10% تكلف 17.4× أكثر. اختصار مفيد هو قاعدة 70 — تتضاعف الأسعار تقريباً في \(70 / r\) سنة، لذا 2% تتضاعف في حوالي 35 سنة، و7% في حوالي 10.
ملاحظة حول المعدلات المعروضة. هذه المعدلات الخمسة توضيحية وليست توقعات. تم تضمين صف 2% لأن 2% هو الهدف المعلن للتضخم على المدى المتوسط من قبل عدة بنوك مركزية كبرى، بما في ذلك مجلس الاحتياطي الفيدرالي الأمريكي والبنك المركزي الأوروبي؛ الصفوف الأعلى تشبه فترات التضخم المرتفع أو العالي الذي شهدته اقتصاديات مختلفة. يختلف التضخم الفعلي بشكل كبير حسب البلد والسنة وما تشتريه — غالباً ما ترتفع تكاليف السكن والرعاية الصحية والتعليم أسرع من مؤشر أسعار المستهلك الوطني، بينما ترتفع تكاليف الإلكترونيات بشكل أبطأ. أدخل معدلاً مأخوذاً من وكالة إحصاءات بلدك الرسمية، وتعامل مع هذا الجدول كفحص حساسية وليس كتنبؤ.
التضخم في المملكة العربية السعودية: الأرقام الرسمية
بيانات رسمية لأسعار المستهلك في المملكة العربية السعودية، تُحدَّث تلقائيًا. استخدمها كمدخلات في الحاسبة أعلاه.
- التضخم 2025
- 2.0%
- التراكمي 2016–2025
- 15.3%
- المتوسط السنوي
- 1.6%
آخر تغيّر ارتفاع +0.5 نقطة مئوية 2025: 2.0%، مقابل 1.5% في 2024.
تغيرت الأسعار في المملكة العربية السعودية بنسبة 15.3% بين 2016 و2025، بمتوسط 1.6% سنويًا: ما كان يكلف 100 SAR في 2016 أصبح يكلف نحو 115 SAR في 2025.
| السنة | مؤشر أسعار المستهلك (2010 = 100) | التضخم | العالم |
|---|---|---|---|
| 2025 | 137.2 | 2.0% | 3.0% |
| 2024 | 134.5 | 1.5% | 3.0% |
| 2023 | 132.5 | 2.5% | 5.7% |
| 2022 | 129.3 | 2.5% | 8.0% |
| 2021 | 126.1 | 3.1% | 3.5% |
| 2020 | 122.3 | 3.2% | 1.9% |
| 2019 | 118.5 | -2.0% | 2.2% |
| 2018 | 120.9 | 2.5% | 2.5% |
| 2017 | 118.0 | -0.9% | 2.3% |
| 2016 | 119.0 | 2.9% | 1.6% |
المملكة العربية السعودية ودول أخرى
التضخم، أسعار المستهلك (٪ سنويًا) — أحدث سنة منشورة لكل بلد.
- تركيا 34.9% (2025)
- روسيا 8.7% (2025)
- المكسيك 3.8% (2025)
- فيتنام 3.3% (2025)
- اليابان 3.2% (2025)
- العالم 3.0% (2025)
- الولايات المتحدة 2.9% (2024)
- الهند 2.4% (2025)
- كوريا الجنوبية 2.1% (2025)
- المملكة العربية السعودية 2.0% (2025)
- فرنسا 0.9% (2025)
- الصين 0.1% (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-17 · حديث
المصدر: The World Bank Group CC BY 4.0
التغير التراكمي ومتوسط المعدل السنوي ومقارنة الأسعار يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)