ما هي حاسبة قرض بطارية الطاقة الشمسية؟
تتيح لك بطارية الطاقة الشمسية المنزلية تخزين الكهرباء وخفض فاتورتك، لكن تكلفتها الأولية غالبًا ما تُموَّل بقرض. تقدّر هذه الحاسبة القسط الشهري وإجمالي الفوائد على هذا القرض، ثم تقارنه بالتوفير المتوقع في الطاقة، لتعرف هل ستغطي البطارية تكلفتها بنفسها.
طريقة الاستخدام
أدخل مبلغ القرض، ومعدل الفائدة السنوي (APR)، ومدة القرض بالسنوات، والتوفير الشهري المتوقع في فاتورة الطاقة. ستعرض لك الحاسبة القسط الشهري، وإجمالي الفوائد طوال مدة القرض، وإجمالي المبلغ المسدَّد، وصافي الوضع الشهري (التوفير ناقص القسط).
شرح المعادلة
يعتمد التمويل على معادلة القسط الثابت المعتادة للقروض المستهلكة تدريجيًا:
$$M = P \times \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$حيث \(P\) مبلغ القرض، و\(r\) معدل الفائدة الشهري (أي المعدل السنوي مقسومًا على 12 ثم على 100)، و\(n\) عدد الأقساط الشهرية (عدد السنوات × 12). أما إجمالي الفوائد فهو \(I = M \times n - P\)، وصافي الوضع الشهري هو \(\text{savings} - M\).
مثال محلول
لنفترض أنك تموّل 10,000 دولار بمعدل فائدة سنوي 6% لمدة 10 سنوات. إذن \(r = 0.06/12 = 0.005\) و\(n = 120\):
$$M = 10000 \times \frac{0.005(1.005)^{120}}{(1.005)^{120}-1} = \$111.02$$على امتداد المدة كاملة تسدّد \(\$111.02 \times 120 = \$13{,}322.46\)، وبذلك يكون إجمالي الفوائد
$$I = \$13{,}322.46 - \$10{,}000 = \$3{,}322.46$$وإذا وفّرت البطارية 120 دولارًا شهريًا، فإن صافي الوضع الشهري هو \(\$120 - \$111.02 = \$8.98\)، أي أن التوفير يزيد قليلًا على القسط.
مقارنة السيناريوهات
يعتمد كل صف في الجدول أدناه على معادلة الإهلاك المعتادة \(M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}\)، حيث \(r = \text{APR}/1200\) و\(n = 12 \times \text{years}\). إجمالي المسدَّد هو \(M \times n\). وإجمالي الفوائد هو إجمالي المسدَّد ناقص مبلغ القرض. وصافي الشهر هو \(S - M\). المبالغ معروضة بالدولار الأمريكي، لكن الحساب نفسه ينطبق على أي عملة. أرقام التوفير الشهري هنا مجرد افتراضات للتوضيح. أما التوفير الفعلي فيتوقف على تعرفة الكهرباء المحلية، وتسعير أوقات الاستخدام، وقواعد تصدير الكهرباء للشبكة، وطريقة استخدامك للبطارية.
| مبلغ القرض | معدل الفائدة السنوي | المدة | القسط الشهري | إجمالي الفوائد | إجمالي المسدَّد | التوفير الشهري المفترض | الصافي الشهري (التوفير − القسط) |
|---|---|---|---|---|---|---|---|
| $10,000 | 4% | 5 سنوات | $184.17 | $1,049.91 | $11,049.91 | $100 | −$84.17 |
| $10,000 | 4% | 15 سنة | $73.97 | $3,314.38 | $13,314.38 | $100 | +$26.03 |
| $10,000 | 6% | 10 سنوات | $111.02 | $3,322.46 | $13,322.46 | $120 | +$8.98 |
| $15,000 | 6% | 10 سنوات | $166.53 | $4,983.69 | $19,983.69 | $150 | −$16.53 |
| $15,000 | 9% | 10 سنوات | $190.01 | $7,801.64 | $22,801.64 | $150 | −$40.01 |
| $20,000 | 6% | 15 سنة | $168.77 | $10,378.85 | $30,378.85 | $150 | −$18.77 |
على سبيل المثال، قرض 15,000 دولار بفائدة 9% لمدة 10 سنوات فيه \(r = 9/1200 = 0.0075\) و\(n = 120\). وبالتعويض نحصل على:
$$M = 15000 \cdot \frac{0.0075 \times 1.0075^{120}}{1.0075^{120} - 1} \approx 15000 \times 0.0126676 \approx \$190.01$$على امتداد المدة كاملة تسدّد \(190.0137 \times 120 \approx \$22{,}801.64\)، ويشمل ذلك 7,801.64 دولار فوائد.
قارن أول صفين: مبلغ القرض ومعدل الفائدة متطابقان، لكن إطالة المدة من 5 إلى 15 سنة تخفض القسط الشهري إلى أقل من النصف، وفي المقابل تضاعف إجمالي الفوائد ثلاث مرات تقريبًا.
كيف تفسّر النتيجة؟
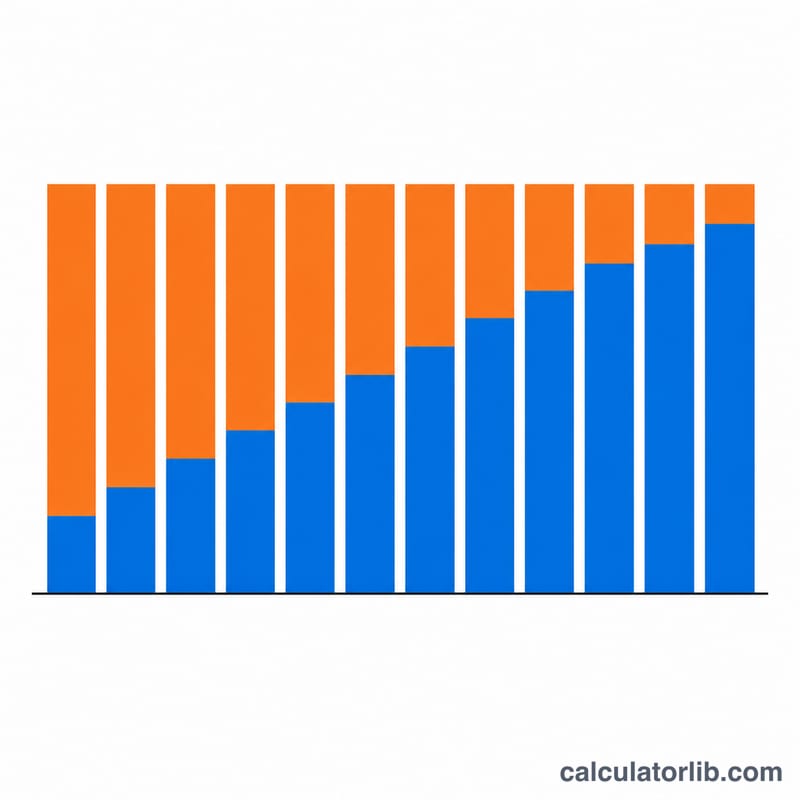
القسط الشهري (\(M\)) هو المبلغ الثابت المستحق كل شهر في قرض يُسدَّد بالكامل على دفعات. ويعتمد فقط على مبلغ القرض \(P\) والمعدل الشهري \(r = \text{APR}/1200\) وعدد الأقساط \(n\). تذهب الأقساط الأولى في معظمها إلى الفوائد، بينما تذهب الأقساط الأخيرة في معظمها إلى أصل القرض. ويبقى إجمالي القسط ثابتًا كل شهر. ولا يشمل هذا الرقم الرسوم أو التأمين أو أي تكاليف أخرى ما لم تضفها إلى مبلغ القرض.
إجمالي الفوائد يساوي \(M \times n - P\). وهو ما يكلّفك الاقتراض على امتداد المدة كاملة. ويزداد مع ارتفاع معدل الفائدة أو طول المدة أو كبر مبلغ القرض، وينخفض إذا سدّدت مبكرًا، بشرط أن يسمح القرض بالسداد المبكر دون غرامة.
إجمالي المسدَّد يساوي \(M \times n\). وهو مبلغ القرض مضافًا إليه كل الفوائد.
الصافي الشهري يساوي \(S - M\)، حيث \(S\) هو التوفير الشهري في الطاقة الذي أدخلته:
- القيمة الموجبة تعني أن التوفير المتوقع أكبر من القسط، فالبطارية تحقق تدفقًا نقديًا إيجابيًا شهريًا.
- القيمة السالبة تعني أنك تدفع هذا الفرق من جيبك كل شهر طوال مدة القرض.
- القيمة الصفرية تعني أن التوفير المتوقع يغطي القسط تمامًا.
الصافي الشهري الموجب لا يجعل البطارية مجانية. فمبلغ القرض كاملًا يبقى مستحق السداد، والفوائد تُضاف عليه، والتوفير لا يفعل سوى تعويض هذه التكاليف. كما أن الصافي الشهري يتوقف كليًا على تقدير التوفير الذي تدخله. فإذا اختلف التوفير الفعلي بسبب تغيّر التعرفة أو أنماط الاستهلاك أو تدهور أداء البطارية، فسيختلف التدفق النقدي الفعلي أيضًا. وبعد سداد القرض يصبح \(M\) صفرًا، ويستمر أي توفير متبقٍّ دون قسط يقابله.
هذه معلومات عامة وليست نصيحة مالية. راجع شروط القرض وافتراضات التوفير الخاصة بحالتك مع مختص مؤهل.
الأسئلة الشائعة
هل يعني الصافي الشهري الموجب أن البطارية مجانية؟ ليس تمامًا، لكنه يعني أن توفيرك الشهري المتوقع يغطي قسط القرض، فيكون النظام إيجابيًا من حيث التدفق النقدي أثناء السداد.
ما معدل الفائدة السنوي الذي أستخدمه؟ استخدم المعدل الذي يعرضه عليك مركّب الألواح الشمسية أو الجهة المقرضة. تتراوح فائدة كثير من قروض الطاقة الشمسية بين 4% و9% سنويًا بحسب الملاءة الائتمانية والمدة.
ماذا لو كان قرضي بلا فوائد؟ أدخل 0 في خانة المعدل، فيصبح القسط ببساطة مبلغ القرض مقسومًا على عدد الأشهر.