À quoi sert le calculateur de prêt pour batterie solaire ?
Une batterie solaire domestique permet de stocker votre énergie et d'alléger votre facture d'électricité, mais son coût initial est le plus souvent financé par un crédit. Ce calculateur estime la mensualité et le total des intérêts de ce prêt, puis les compare aux économies d'énergie attendues de la batterie, afin de savoir si l'installation se rembourse d'elle-même.
Cet outil est générique : il applique la formule classique du prêt amortissable et ne dépend d'aucune réglementation nationale. Les montants de l'article sont donnés en dollars américains à titre d'exemple, mais le calcul est identique en euros. En France, pensez à demander à votre banque ou à votre installateur le TAEG (taux annuel effectif global), et renseignez-vous sur les aides et dispositifs locaux éventuels, qui ne sont pas pris en compte ici.
Comment l'utiliser
Saisissez le montant emprunté, le taux annuel (TAEG), la durée du prêt en années et les économies d'énergie mensuelles que vous espérez. Le calculateur vous donne la mensualité, le total des intérêts sur toute la durée, le montant total remboursé et le solde net mensuel (économies moins mensualité).
La formule expliquée
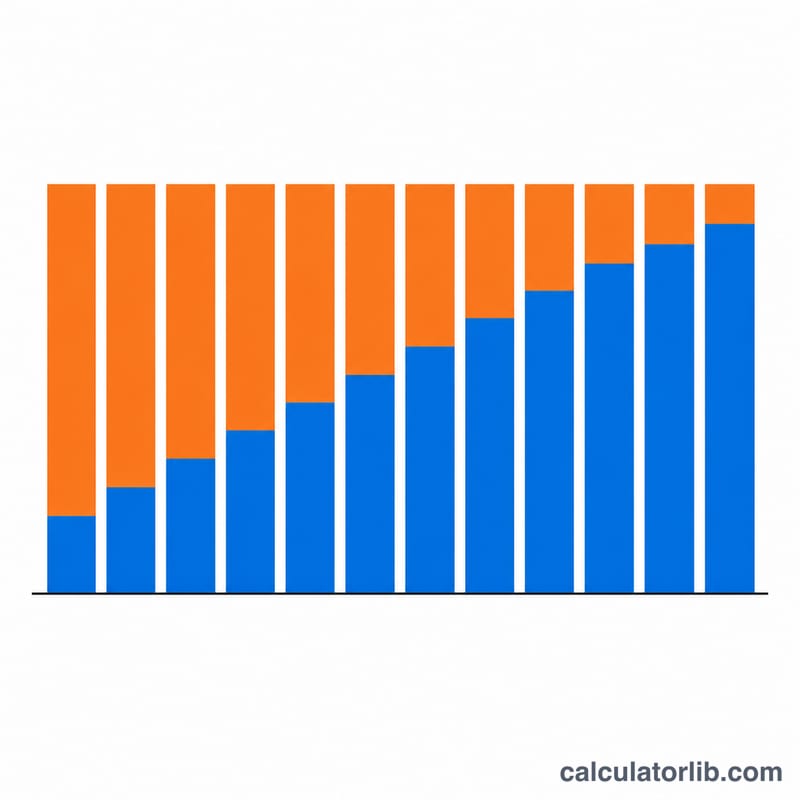
Le financement repose sur la formule standard de la mensualité d'un prêt amortissable :
$$M = P \times \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$Ici, \(P\) est le capital emprunté, \(r\) le taux d'intérêt mensuel (le taux annuel divisé par 12 puis par 100) et \(n\) le nombre de mensualités (années multipliées par 12). Le total des intérêts vaut \(I = M \times n - P\), et le solde net mensuel est \(\text{économies} - M\).
Exemple chiffré
Supposons que vous financiez 10 000 $ à un taux de 6 % sur 10 ans. Alors \(r = 0.06/12 = 0.005\) et \(n = 120\) :
$$M = 10000 \times \frac{0.005(1.005)^{120}}{(1.005)^{120}-1} = \$111.02$$Sur toute la durée, vous remboursez \(\$111.02 \times 120 = \$13{,}322.46\), donc le total des intérêts est de
$$I = \$13{,}322.46 - \$10{,}000 = \$3{,}322.46$$Si la batterie vous fait économiser 120 $ par mois, le solde net mensuel est de \(\$120 - \$111.02 = \$8.98\) : les économies dépassent donc légèrement la mensualité.
Comparaison de scénarios
Chaque ligne ci-dessous utilise la formule d'amortissement standard \(M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}\), où \(r = \text{TAEG}/1200\) et \(n = 12 \times \text{années}\). Le total remboursé est \(M \times n\). Le total des intérêts correspond au total remboursé moins le capital emprunté. Le solde net mensuel est \(S - M\). Les montants sont exprimés en dollars américains, mais le calcul est le même dans n'importe quelle devise. Les économies mensuelles indiquées ne sont que des hypothèses d'exemple : vos économies réelles dépendent de votre tarif d'électricité, des heures pleines et creuses, des règles de revente du surplus et de votre usage de la batterie.
| Montant emprunté | Taux (TAEG) | Durée | Mensualité | Total des intérêts | Total remboursé | Économies mensuelles supposées | Net mensuel (économies − mensualité) |
|---|---|---|---|---|---|---|---|
| 10 000 $ | 4 % | 5 ans | 184,17 $ | 1 049,91 $ | 11 049,91 $ | 100 $ | −84,17 $ |
| 10 000 $ | 4 % | 15 ans | 73,97 $ | 3 314,38 $ | 13 314,38 $ | 100 $ | +26,03 $ |
| 10 000 $ | 6 % | 10 ans | 111,02 $ | 3 322,46 $ | 13 322,46 $ | 120 $ | +8,98 $ |
| 15 000 $ | 6 % | 10 ans | 166,53 $ | 4 983,69 $ | 19 983,69 $ | 150 $ | −16,53 $ |
| 15 000 $ | 9 % | 10 ans | 190,01 $ | 7 801,64 $ | 22 801,64 $ | 150 $ | −40,01 $ |
| 20 000 $ | 6 % | 15 ans | 168,77 $ | 10 378,85 $ | 30 378,85 $ | 150 $ | −18,77 $ |
Prenons l'exemple du prêt de 15 000 $ à 9 % sur 10 ans : \(r = 9/1200 = 0.0075\) et \(n = 120\). En remplaçant dans la formule, on obtient :
$$M = 15000 \cdot \frac{0.0075 \times 1.0075^{120}}{1.0075^{120} - 1} \approx 15000 \times 0.0126676 \approx \$190.01$$Sur toute la durée, vous remboursez \(190.0137 \times 120 \approx \$22{,}801.64\), dont 7 801,64 $ d'intérêts.
Comparez les deux premières lignes : le capital et le taux sont identiques, mais passer de 5 à 15 ans réduit la mensualité de plus de moitié. En contrepartie, le total des intérêts est à peu près multiplié par trois.
Comment interpréter votre résultat
La mensualité (\(M\)) est le montant fixe dû chaque mois dans le cadre d'un prêt entièrement amortissable. Elle ne dépend que du capital \(P\), du taux mensuel \(r = \text{TAEG}/1200\) et du nombre de mensualités \(n\). Les premières échéances remboursent surtout des intérêts, les dernières surtout du capital, mais le montant total de l'échéance reste identique chaque mois. Ce chiffre n'inclut ni frais de dossier, ni assurance emprunteur, ni autres frais, sauf si vous les avez ajoutés au montant emprunté.
Le total des intérêts est égal à \(M \times n - P\). C'est le coût du crédit sur toute sa durée. Il augmente avec un taux plus élevé, une durée plus longue ou un capital plus important, et il diminue si vous remboursez par anticipation, à condition que le prêt le permette sans pénalité.
Le total remboursé est égal à \(M \times n\) : c'est le capital emprunté plus l'ensemble des intérêts.
Le net mensuel est égal à \(S - M\), où \(S\) représente les économies d'énergie mensuelles que vous avez saisies :
- Une valeur positive signifie que vos économies attendues dépassent la mensualité : la batterie est donc bénéficiaire en trésorerie mois après mois.
- Une valeur négative signifie que vous payez cette différence de votre poche chaque mois pendant la durée du prêt.
- Une valeur nulle signifie que vos économies attendues couvrent exactement la mensualité.
Un net mensuel positif ne rend pas la batterie gratuite : le capital est intégralement remboursé, avec les intérêts en plus. Les économies ne font que compenser ces coûts. Le net mensuel dépend aussi entièrement de l'estimation d'économies que vous saisissez. Si vos économies réelles diffèrent (évolution des tarifs, habitudes de consommation, vieillissement de la batterie), le flux de trésorerie réel sera différent lui aussi. Une fois le prêt soldé, \(M\) tombe à zéro, et les économies qui se poursuivent ne sont plus compensées par une mensualité.
Ces informations sont d'ordre général et ne constituent pas un conseil financier. Faites vérifier les conditions du prêt et vos hypothèses d'économies par un professionnel qualifié.
FAQ
Un net mensuel positif veut-il dire que la batterie est gratuite ? Pas tout à fait, mais cela signifie que vos économies mensuelles attendues couvrent la mensualité : l'installation est donc bénéficiaire en trésorerie pendant que vous la remboursez.
Quel taux dois-je utiliser ? Utilisez le taux proposé par votre installateur ou votre prêteur, idéalement le TAEG, qui inclut les frais obligatoires. Beaucoup de prêts pour installations solaires se situent entre 4 % et 9 % selon le profil de l'emprunteur et la durée.
Et si mon prêt est à taux zéro ? Saisissez 0 pour le taux : la mensualité correspond alors simplement au capital divisé par le nombre de mois.