

Was ist der Powerball-Auszahlungsrechner?
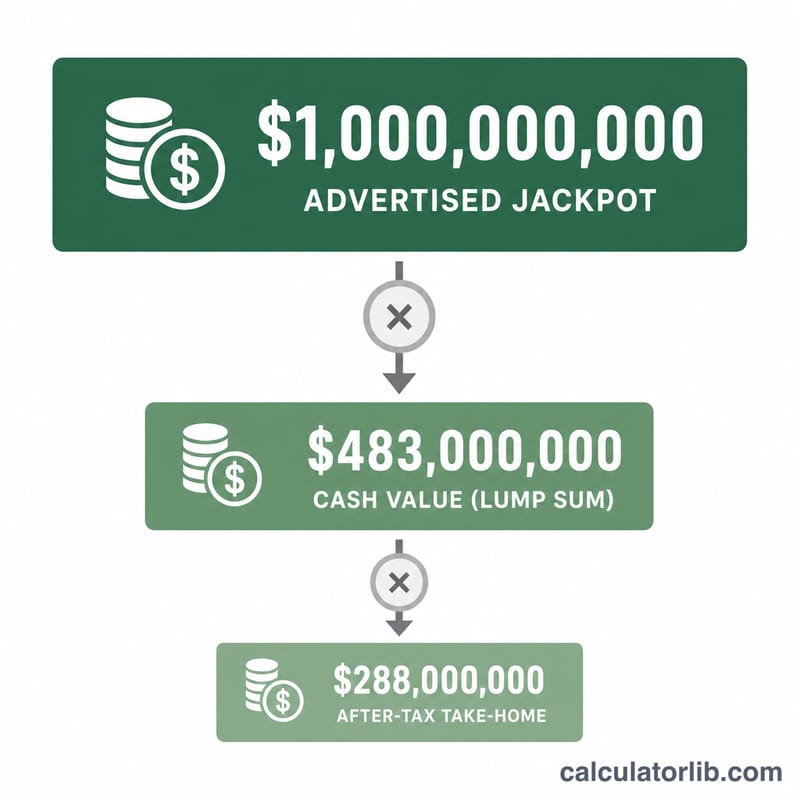
Dieser Rechner bezieht sich auf die US-Lotterie Powerball. Wenn Sie gewinnen, ist der beworbene Jackpot der gesamte Wert der 30-jährigen Annuität – die meisten Gewinner wählen jedoch die kleinere Einmalzahlung („Barwert“), und beide unterliegen Bundes- und Staatssteuern. Dieses Tool schätzt anhand der gewählten Auszahlungsoption, des Barwertfaktors und Ihres gesamten Steuersatzes, was Sie tatsächlich behalten würden.
So verwenden Sie den Rechner
Geben Sie den beworbenen Jackpot, den Barwertfaktor (typischerweise etwa 50–55 %, abhängig vom Zinsniveau) und Ihren kombinierten Steuersatz ein. Die Bundes-Quellensteuer auf Lotteriegewinne beträgt 24 %, Spitzenverdiener schulden jedoch bis zu 37 % auf Bundesebene, zuzüglich Staatssteuer (in einigen Staaten 0 %, anderswo bis ca. 10 %). Wählen Sie „Einmalzahlung“, um den Barwertfaktor anzuwenden, oder „Annuität“, um den vollen Jackpot, verteilt auf 30 Jahre, zu versteuern.
Die Formel erklärt
Bei der Einmalzahlung gilt: Bruttoauszahlung = Jackpot × Barwertfaktor. Bei der Annuität entspricht die Bruttoauszahlung dem vollen beworbenen Jackpot. Die Steuern ergeben sich dann aus Bruttoauszahlung × Steuersatz, und Ihr Nettobetrag beträgt Bruttoauszahlung × (1 − Steuersatz). Die Jahreswerte teilen die Gesamtbeträge einfach durch den 30-jährigen Annuitätenplan.
$$\text{Netto-Auszahlung} = \text{Jackpot} \times \frac{\text{Barauszahlungsfaktor (\%)}}{100} \times \left(1 - \frac{\text{Steuersatz (\%)}}{100}\right)$$
$$\text{Netto-Auszahlung} = \text{Jackpot} \times \left(1 - \frac{\text{Steuersatz (\%)}}{100}\right)$$
Rechenbeispiel
Angenommen, der Jackpot beträgt $100.000.000 bei einem Barwertfaktor von 52 % und einem kombinierten Steuersatz von 37 %, mit Wahl der Einmalzahlung. Brutto-Barbetrag = \(\$100M \times 0{,}52 = \$52\,000\,000\). Steuern = \(\$52M \times 0{,}37 = \$19\,240\,000\). Nettobetrag = \(\$52M \times 0{,}63 = \$32\,760\,000\).
Ihr Ergebnis richtig deuten
Dieser Rechner wendet auf einen US-Powerball-Gewinn eine einfache Beziehung an:
$$\text{Netto-Auszahlung} = \text{Jackpot} \times \frac{\text{Barauszahlungsfaktor (\%)}}{100} \times \left(1 - \frac{\text{Steuersatz (\%)}}{100}\right)$$Bei einem beworbenen Jackpot von $500.000.000, der als Barauszahlung mit einem Barwertfaktor von 52 % und einem kombinierten Steuersatz von 37 % versteuert wird:
$$\text{Netto} = \$500\,000\,000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163\,800\,000$$Das ergibt einen Nettobetrag von etwa $163.800.000 bei einem Hauptgewinn, der eine halbe Milliarde Dollar höher liegt. Beachten Sie bei der Auswertung die folgenden Punkte.
- Der Betrag der Einmalzahlung ist eine einmalige Schätzung vor der Steuererklärung. Er zeigt ungefähr, was die Barauszahlung nach Steuern wert ist – nicht, was am ersten Tag auf Ihrem Konto eingeht, und nicht, was Sie letztlich schulden.
- Die 24 % Bundes-Quellensteuer sind nicht Ihre endgültige Steuerrechnung. US-Lotteriebetreiber müssen 24 % von Gewinnen über $5.000 einbehalten (30 % bei Ausländern ohne Wohnsitz in den USA) und den Gewinn auf dem Formular W-2G melden. Diese Quellensteuer ist eine Vorauszahlung auf Ihre Steuerschuld – der Restbetrag wird mit der Bundessteuererklärung des Folgejahres beglichen und fällt bei einem Jackpot meist sehr hoch aus.
- Ein Jackpot fällt fast vollständig in den höchsten Bundessteuersatz von 37 %. Da die gestaffelten Steuerstufen bereits innerhalb der ersten paar hunderttausend Dollar Einkommen ausgeschöpft sind, wird praktisch der gesamte Gewinn mit 37 % besteuert. Wenn Sie 24 % als Steuersatz ansetzen, überschätzen Sie Ihren Nettobetrag erheblich; für den Bundesanteil sind 37 % plus ein etwaiger Staatssteuersatz die realistische Eingabe.
- Die Annuität wird Jahr für Jahr versteuert, nicht auf einmal. Powerball zahlt die Annuität in 30 gestaffelten Jahreszahlungen (eine sofort, dann 29 weitere), die jeweils etwa 5 % höher sind als die vorherige. Bei dieser Steigerung beträgt die erste Zahlung etwa 1,5 % des beworbenen Jackpots und die dreißigste etwa 6,2 %. Jede Zahlung ist in dem Jahr Einkommen, in dem sie eingeht, und wird getrennt nach den Steuerstufen, Sätzen und Staatsregeln dieses Jahres versteuert – der effektive Steuersatz der Annuität kann daher von einer einheitlichen Annahme abweichen, und der Annuitätenwert dieses Tools ist eine Näherung mit festem Satz.
- Die Staatssteuer hängt davon ab, wo Sie leben und wo Sie den Lottoschein gekauft haben. Einige Staaten behalten auf Lotteriegewinne nichts ein, andere nehmen bis zu fast 11 %, noch vor einer etwaigen städtischen Steuer. Einige Staaten behalten sowohl im Staat des Scheinkaufs als auch in Ihrem Heimatstaat ein, mit einem Anrechnungsverfahren zwischen beiden.
- Der Barwertfaktor ist nicht fest. Der beworbene Jackpot ist der Annuitätenwert; die Barauszahlung entspricht dem, was der Gewinntopf tatsächlich enthält, zuletzt etwa 50–60 % des Annuitätenwerts, und sie verändert sich mit den Zinsen. Geben Sie den für die konkrete Ziehung veröffentlichten Barwert ein, wenn Sie ihn kennen.
Dieser Rechner und dieser Artikel beschreiben ausschließlich die Besteuerung von Lotteriegewinnen auf US-Bundes- und Staatsebene und bieten allgemeine Informationen, keine Steuer-, Rechts- oder Finanzberatung. Die tatsächliche Steuerschuld hängt von Ihrer gesamten Steuererklärung ab – andere Einkünfte, Veranlagungsstatus, Abzüge, Schenkungs- und Nachlassplanung sowie jeden Trust oder jede Gesellschaft, über die der Gewinn eingefordert wird. Wenden Sie sich vor der Einlösung eines hohen Gewinns an einen zugelassenen Steuerberater und einen Rechtsanwalt.
Bundes- und Staatssteuersätze auf Lotteriegewinne
US-Lotteriegewinne gelten auf Bundesebene als gewöhnliches Einkommen. Zwei verschiedene Bundeszahlen sind relevant, und sie werden leicht verwechselt:
| Bundesposten | Satz | Was es ist |
|---|---|---|
| Obligatorische Bundes-Quellensteuer auf Gewinne über $5.000 | 24% | Wird von der Lotterie bei der Auszahlung einbehalten und auf dem Formular W-2G gemeldet. Nur eine Vorauszahlung – nicht die endgültige Steuer. |
| Bundes-Quellensteuer, Ausländer ohne Wohnsitz in den USA | 30% | Höherer gesetzlicher Quellensteuersatz für Gewinner ohne US-Wohnsitz. |
| Höchster Grenzsteuersatz auf Bundesebene, der tatsächlich auf einen Jackpot anfällt | 37% | Der Satz auf praktisch den gesamten Gewinn, abgerechnet mit dem Formular 1040 des Folgejahres. |
US-Bundessteuerstufen für gewöhnliches Einkommen, Steuerjahr 2025, Alleinstehende (die Schwellenwerte werden an die Inflation angepasst und ändern sich jedes Jahr; die Schwellenwerte für gemeinsam veranlagte Ehepaare sind bis zur höchsten Stufe etwa doppelt so hoch, wo der Satz von 37 % oberhalb von etwa $751.600 beginnt):
| Grenzsteuersatz | Zu versteuerndes Einkommen (Alleinstehende, 2025) |
|---|---|
| 10% | Bis $11.925 |
| 12% | $11.925 – $48.475 |
| 22% | $48.475 – $103.350 |
| 24% | $103.350 – $197.300 |
| 32% | $197.300 – $250.525 |
| 35% | $250.525 – $626.350 |
| 37% | Über $626.350 |
Die einzelstaatliche Einkommensteuer kommt hinzu. Repräsentative Sätze auf Lotteriegewinne:
| Gruppe | Staaten (Beispiele) | Ungefährer Staatssteuersatz auf Gewinne |
|---|---|---|
| Keine Staatssteuer auf den Gewinn | Florida, Texas, Tennessee, Washington, South Dakota, Wyoming, Nevada, Alaska, New Hampshire | 0% |
| Befreiung für Staatslotterie | Kalifornien (Gewinne der California Lottery sind von der kalifornischen Einkommensteuer befreit) | 0% |
| Niedrige / mittlere Einheitssätze | Arizona 2,5%; Pennsylvania 3,07%; Indiana ~3%; Colorado 4,40%; Michigan 4,25%; Illinois 4,95%; Massachusetts 5% (zuzüglich eines Zuschlags von 4% auf Einkommen über etwa $1 Million) | ~2,5% – 5% (MA ~9% auf einen Jackpot) |
| Staaten mit hohen Sätzen | New York ~10,9% Spitzensatz des Staates, zuzüglich New York City ~3,876% (Yonkers erhebt einen Zuschlag); New Jersey ~10,75%; Oregon ~9,9%; Maryland ~8,75% für Einwohner | ~8,75% – 14,8% Staat + Stadt kombiniert |
Hinweise: Alle Angaben beziehen sich ausschließlich auf die USA. Sätze und Schwellenwerte sind Näherungswerte, ändern sich jährlich, und mehrere Staaten wenden bei der Auszahlung einen niedrigeren Quellensteuersatz an als den endgültigen Satz, den Sie in Ihrer Steuererklärung schulden. Pennsylvania befreite Lotterie-Bargewinne vor 2016 von der Staatseinkommensteuer, besteuert sie seitdem aber mit seinem Einheitssatz von 3,07%. Auch der Ort des Scheinkaufs kann wichtig sein, nicht nur Ihr Wohnort: Einige Staaten behalten bei Gewinnern ohne Wohnsitz Steuern ein, wobei Ihr Heimatstaat in der Regel eine Anrechnung gewährt. Ein realistischer kombinierter Satz für das Feld Steuersatz des Rechners liegt zwischen 37 % (keine Staatssteuer) und etwa 45–52 % in einer Stadt mit hohen Steuern.
Auszahlungsszenarien im Vergleich
Alle folgenden Zahlen stammen aus der Formel dieses Artikels und stimmen daher exakt mit dem Rechner überein. Die Zeilen zur Einmalzahlung verwenden einen Barwertfaktor von 52 %; die Zeilen zur Annuität nutzen den vollen beworbenen Jackpot (Barwertfaktor 100 %). „37 %“ gilt nur für die Bundesebene; „47 %“ sind 37 % Bund plus ein repräsentativer Satz von 10 % für Staat und Kommune.
| Beworbener Jackpot (Annuitätenwert) | Einmalzahlung brutto (52 % Barwertfaktor) | Einmalzahlung netto bei 37 % (keine Staatssteuer) | Einmalzahlung netto bei 47 % (~10 % Staatssteuer) | Annuität brutto (30 Zahlungen) | Annuität netto bei 37 % | Durchschnittliche Jahreszahlung (brutto / netto bei 37 %) |
|---|---|---|---|---|---|---|
| $50.000.000 | $26.000.000 | $16.380.000 | $13.780.000 | $50.000.000 | $31.500.000 | $1.666.667 / $1.050.000 |
| $100.000.000 | $52.000.000 | $32.760.000 | $27.560.000 | $100.000.000 | $63.000.000 | $3.333.333 / $2.100.000 |
| $500.000.000 | $260.000.000 | $163.800.000 | $137.800.000 | $500.000.000 | $315.000.000 | $16.666.667 / $10.500.000 |
| $1.000.000.000 | $520.000.000 | $327.600.000 | $275.600.000 | $1.000.000.000 | $630.000.000 | $33.333.333 / $21.000.000 |
So lesen Sie die Tabelle:
- Der Barwertfaktor kostet im Anfangsstadium relativ mehr als die Steuer. Die Barauszahlung bei einem Jackpot von $1B entfernt $480.000.000 an Nominalwert, bevor überhaupt ein Dollar Steuer berechnet wird – allerdings wird dieser Annuitätenwert über 29 Jahre ausgezahlt, sodass der Vergleich eine Frage des Zeitwerts und kein reiner Verlust ist.
- Zehn Prozentpunkte Staatssteuer sind keine Rundungsdifferenz. In der Zeile mit $1B kostet der Wechsel von einem Staat mit 0 % zu einem Staat mit ~10 % $52.000.000 am Nettobetrag der Einmalzahlung ($327.600.000 − $275.600.000) – genau 10 % des Barwerts von $520.000.000.
- Die „durchschnittliche Jahreszahlung“ ist ein Durchschnitt, kein Zahlungsplan. Die 30 Zahlungen von Powerball steigen um etwa 5 % pro Jahr, sodass bei der Annuität über $1B die erste Bruttozahlung bei etwa $15.100.000 und die letzte bei etwa $61.900.000 liegt, im Durchschnitt also die angegebenen $33.333.333. Jedes Jahr wird in seiner eigenen Steuererklärung besteuert, daher ist eine einheitliche Annahme von 37 % eine Näherung.
- Barwertfaktoren schwanken. Bei einem Barwertfaktor von 45 % sinkt der Bruttobetrag der Einmalzahlung bei $1B auf $450.000.000; bei 60 % steigt er auf $600.000.000. Verwenden Sie den für die tatsächliche Ziehung veröffentlichten Barwert, statt 52 % anzunehmen.
Diese Szenarien sind US-spezifische Schätzungen zur Veranschaulichung und stellen keine Steuer- oder Finanzberatung dar; Ihre eigene Steuerschuld hängt von Ihrer gesamten Steuererklärung und Ihrem Wohnsitzstaat ab.
FAQ
Warum ist die Einmalzahlung so viel niedriger als der Jackpot? Der beworbene Jackpot finanziert eine 30-jährige Annuität. Die Barauszahlung zahlt nur den heutigen Wert aus, den die Lotterie angelegt hat, etwa die Hälfte.
Sind 24 % die einzige Bundessteuer? Nein – 24 % sind die obligatorische Quellensteuer. Hohe Gewinne führen Sie in die oberste Steuerstufe von 37 %, sodass Sie bei der Steuerabrechnung möglicherweise mehr schulden.
Sind Staatssteuern enthalten? Geben Sie im Steuerfeld einen kombinierten Satz aus Bundes- und Staatssteuer ein. Die Staatssteuersätze variieren stark, und einige Staaten besteuern Lotteriegewinne mit 0 %.







