Qu'est-ce que le calculateur de gains Powerball ?
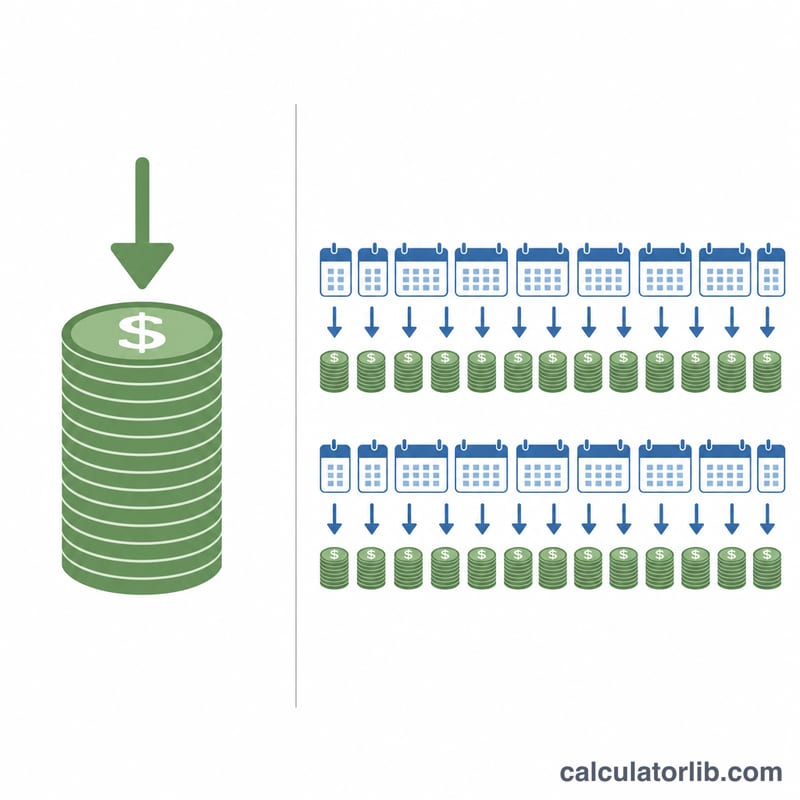
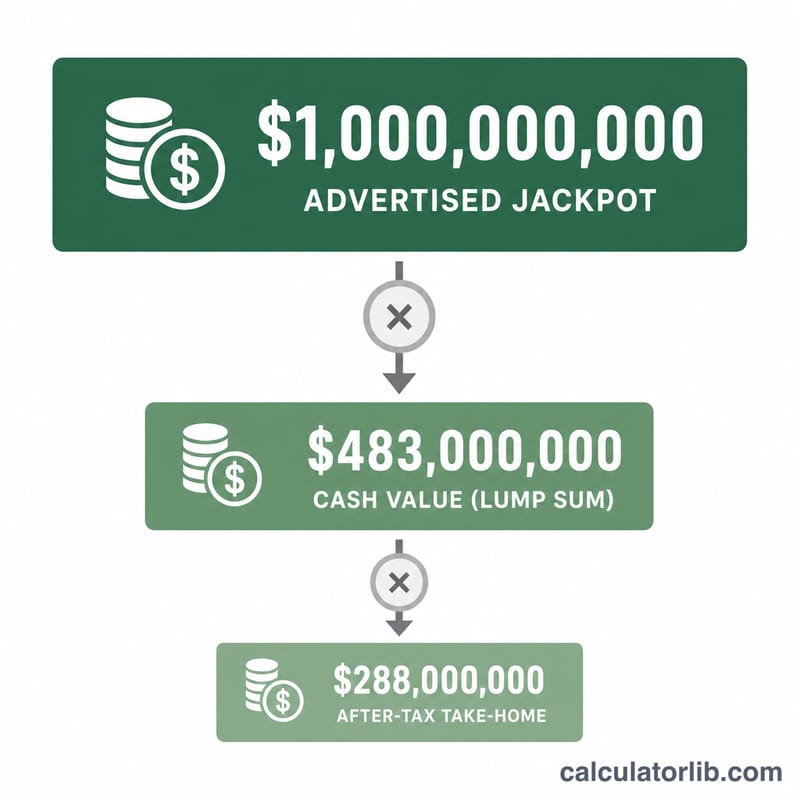
Ce calculateur concerne le Powerball, la loterie nationale américaine. Lorsque vous gagnez, le jackpot annoncé correspond à la valeur totale d'une rente versée sur 30 ans — mais la plupart des gagnants choisissent le « versement unique » en espèces, nettement inférieur, et les deux options sont soumises aux impôts fédéraux et de l'État. Cet outil estime ce qu'il vous resterait réellement, selon l'option de versement retenue, le coefficient de valeur en espèces et votre taux d'imposition global. À noter : ces règles sont propres aux États-Unis et n'ont pas d'équivalent direct en France, où les gains de loterie de la Française des Jeux ne sont pas imposés.
Comment l'utiliser
Saisissez le jackpot annoncé, le coefficient de valeur en espèces (généralement autour de 50 à 55 %, variable selon les taux d'intérêt) et votre taux d'imposition combiné. La retenue fédérale à la source sur les gains de loterie est de 24 %, mais les contribuables les plus aisés peuvent être imposés jusqu'à 37 % au niveau fédéral, auxquels s'ajoute l'impôt de l'État (0 % dans certains États, jusqu'à environ 10 % ailleurs). Choisissez « Versement unique » pour appliquer le coefficient en espèces, ou « Rente » pour imposer la totalité du jackpot étalée sur 30 ans.
La formule expliquée
Pour le versement unique, le montant brut = jackpot × coefficient en espèces. Pour la rente, le montant brut correspond au jackpot annoncé dans son intégralité. Les impôts s'élèvent alors à montant brut × taux d'imposition, et votre gain net vaut montant brut × (1 − taux d'imposition). Les montants annuels résultent simplement de la division des totaux sur le calendrier de rente de 30 ans.
$$\text{Gain net} = \text{Jackpot} \times \frac{\text{Coefficient en espèces (\%)}}{100} \times \left(1 - \frac{\text{Taux d'imposition (\%)}}{100}\right)$$
Exemple chiffré
Supposons un jackpot de 100 000 000 $, avec un coefficient en espèces de 52 % et un taux d'imposition combiné de 37 %, en optant pour le versement unique. Montant brut en espèces \(= 100\,\text{M\$} \times 0{,}52 = 52\,000\,000\,\$\). Impôts \(= 52\,\text{M\$} \times 0{,}37 = 19\,240\,000\,\$\). Gain net \(= 52\,\text{M\$} \times 0{,}63 = 32\,760\,000\,\$\).
Interprétation de votre résultat
Ce calculateur applique une relation simple à un prix Powerball américain :
$$\text{Paiement net} = \text{Jackpot} \times \frac{\text{Facteur de liquidation (\%)}}{100} \times \left(1 - \frac{\text{Taux d'imposition (\%)}}{100}\right)$$Pour un jackpot annoncé de 500 000 000 $ pris sous forme de liquidation à un facteur de liquidation de 52 %, imposé à un taux combiné de 37 % :
$$\text{Paiement net} = \$500{,}000{,}000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163{,}800{,}000$$C'est-à-dire un paiement net d'environ 163 800 000 $ d'un prix annoncé d'une demi-milliard de dollars plus important. Lisez le résultat en gardant ces points à l'esprit.
- Le montant forfaitaire est une estimation unique, antérieure à la déclaration. Il vous indique approximativement la valeur de l'option de liquidation après impôts, pas ce qui arrive sur votre compte le premier jour et pas ce que vous devez finalement.
- La retenue fédérale de 24 % n'est pas votre facture finale. Les opérateurs de loterie américains doivent retenir 24 % des prix supérieurs à 5 000 $ (30 % pour les étrangers non-résidents) et déclarer le prix sur le formulaire W-2G. Cette retenue est un dépôt contre votre responsabilité — le solde est réglé sur la déclaration fédérale de l'année suivante, et pour un jackpot ce solde est généralement très important.
- Un jackpot arrive presque entièrement dans la tranche fédérale supérieure de 37 %. Parce que les tranches progressives sont épuisées dans les premiers centaines de milliers de dollars de revenus, en effet tout le prix est imposé à 37 %. Utiliser 24 % comme votre taux d'imposition surestimera gravement votre revenu net ; 37 % plus tout taux d'État est l'entrée réaliste pour la partie fédérale.
- La rente est imposée année par année, pas toute à la fois. Powerball paie la rente en 30 paiements annuels progressifs (un immédiat, puis 29 autres), chacun environ 5 % plus grand que le dernier. Avec cette escalade, le premier paiement est approximativement 1,5 % du jackpot annoncé et le trentième approximativement 6,2 %. Chaque paiement est un revenu l'année où il est reçu et est imposé séparément selon les tranches, taux et règles d'État de cette année — donc le taux d'imposition effectif de la rente peut différer d'une hypothèse plate unique, et le chiffre de rente de cet outil est une approximation à taux plat.
- L'impôt d'État dépend du lieu où vous vivez et du lieu où vous avez acheté le billet. Certains États ne retiennent rien sur les prix de loterie, d'autres prennent près de 11 % avant tout impôt municipal. Quelques États retiennent à l'État d'achat du billet ainsi qu'à votre État d'origine, avec un mécanisme de crédit entre eux.
- Le facteur de liquidation n'est pas fixe. Le jackpot annoncé est la valeur de la rente ; l'option de liquidation est tout ce que le fonds des prix contient réellement, qui a récemment fonctionné près de 50–60 % de la valeur de la rente et se déplace avec les taux d'intérêt. Entrez la valeur de liquidation publiée pour le tirage spécifique lorsque vous la connaissez.
Ce calculateur et cet article décrivent uniquement la fiscalité fédérale et d'État des loteries américaines et fournissent des informations générales, pas des conseils fiscaux, juridiques ou financiers. La responsabilité réelle dépend de votre déclaration complète — autres revenus, état de dépôt, déductions, planification des dons et succession, et toute fiducie ou entité utilisée pour réclamer le prix. Consultez un professionnel fiscal agréé et un avocat avant de réclamer un prix important.
Taux d'imposition fédéral et d'État sur les gains de loterie
Les prix de loterie américains sont un revenu ordinaire à des fins fédérales. Deux numéros fédéraux différents sont importants, et ils sont faciles à confondre :
| Élément fédéral | Taux | Que c'est |
|---|---|---|
| Retenue fédérale obligatoire sur les prix supérieurs à 5 000 $ | 24% | Retenue par la loterie au moment du paiement et déclarée sur le formulaire W-2G. Un prépaiement uniquement — ce n'est pas l'impôt final. |
| Retenue fédérale, étrangers non-résidents | 30% | Taux de retenue légal plus élevé pour les gagnants non-résidents des États-Unis. |
| Taux fédéral marginal supérieur qui s'applique réellement à un jackpot | 37% | Le taux sur essentiellement tout le prix, réglé sur le formulaire 1040 de l'année suivante. |
Tranches de revenu ordinaire fédéral américain, année fiscale 2025, déclarant célibataire (les seuils sont indexés sur l'inflation et changent chaque année ; les seuils de déclaration conjointe sont à peu près doubles jusqu'à la tranche supérieure, où le taux de 37 % commence au-dessus d'environ 751 600 $) :
| Taux marginal | Revenu imposable (célibataire, 2025) |
|---|---|
| 10% | Jusqu'à 11 925 $ |
| 12% | 11 925 $ – 48 475 $ |
| 22% | 48 475 $ – 103 350 $ |
| 24% | 103 350 $ – 197 300 $ |
| 32% | 197 300 $ – 250 525 $ |
| 35% | 250 525 $ – 626 350 $ |
| 37% | Au-dessus de 626 350 $ |
L'impôt sur le revenu d'État s'ajoute. Taux représentatifs sur les gains de loterie :
| Bande | États (exemples) | Taux d'État approximatif sur les gains |
|---|---|---|
| Pas d'impôt d'État sur le prix | Floride, Texas, Tennessee, Washington, Dakota du Sud, Wyoming, Nevada, Alaska, New Hampshire | 0% |
| Exemption de loterie d'État | Californie (les prix de la Loterie de Californie sont exonérés de l'impôt sur le revenu de la Californie) | 0% |
| Taux forfaitaires bas / moyens | Arizona 2,5 % ; Pennsylvanie 3,07 % ; Indiana ~3 % ; Colorado 4,40 % ; Michigan 4,25 % ; Illinois 4,95 % ; Massachusetts 5 % (plus une surtaxe de 4 % sur le revenu au-dessus d'environ 1 million de dollars) | ~2,5 % – 5 % (MA ~9 % sur un jackpot) |
| États à taux élevé | New York ~10,9 % taux d'État supérieur, plus New York City ~3,876 % (Yonkers ajoute une surtaxe) ; New Jersey ~10,75 % ; Oregon ~9,9 % ; Maryland ~8,75 % pour les résidents | ~8,75 % – 14,8 % combiné État + ville |
Notes : tous les chiffres sont spécifiques aux États-Unis. Les taux et les seuils sont approximatifs, changent chaque année, et plusieurs États appliquent un taux de retenue inférieur au moment du paiement au taux final que vous devez sur votre déclaration. La Pennsylvanie a exonéré les prix en espèces de la loterie de l'impôt sur le revenu d'État avant 2016 mais les a imposés à son taux forfaitaire de 3,07 % depuis. L'endroit où vous achetez le billet peut avoir autant d'importance que l'endroit où vous vivez : certains États retiennent sur les gagnants non-résidents, votre État d'origine autorisant généralement un crédit. Un taux combiné réaliste pour le champ du taux d'imposition du calculateur est de 37 % (pas d'impôt d'État) jusqu'à environ 45–52 % dans une ville à fiscalité élevée.
Scénarios de paiement comparés
Tous les chiffres ci-dessous proviennent de la propre formule de l'article, donc ils se concilent exactement avec le calculateur. Les lignes de somme forfaitaire utilisent un facteur de liquidation de 52 % ; les lignes de rente utilisent le jackpot annoncé complet (facteur de liquidation 100 %). « 37 % » est fédéral uniquement ; « 47 % » est 37 % fédéral plus un taux d'État et local représentatif de 10 %.
| Jackpot annoncé (valeur de la rente) | Somme forfaitaire brute (facteur de liquidation 52 %) | Somme forfaitaire nette à 37 % (pas d'impôt d'État) | Somme forfaitaire nette à 47 % (~10 % État) | Rente brute (30 paiements) | Rente nette à 37 % | Paiement annuel moyen (brut / net à 37 %) |
|---|---|---|---|---|---|---|
| 50 000 000 $ | 26 000 000 $ | 16 380 000 $ | 13 780 000 $ | 50 000 000 $ | 31 500 000 $ | 1 666 667 $ / 1 050 000 $ |
| 100 000 000 $ | 52 000 000 $ | 32 760 000 $ | 27 560 000 $ | 100 000 000 $ | 63 000 000 $ | 3 333 333 $ / 2 100 000 $ |
| 500 000 000 $ | 260 000 000 $ | 163 800 000 $ | 137 800 000 $ | 500 000 000 $ | 315 000 000 $ | 16 666 667 $ / 10 500 000 $ |
| 1 000 000 000 $ | 520 000 000 $ | 327 600 000 $ | 275 600 000 $ | 1 000 000 000 $ | 630 000 000 $ | 33 333 333 $ / 21 000 000 $ |
Comment lire le tableau :
- Le facteur de liquidation coûte plus que l'impôt en termes relatifs au stade de la manchette. Prendre des espèces sur un jackpot de 1 milliard de dollars supprime 480 000 000 $ de valeur nominale avant qu'un seul dollar d'impôt soit calculé — bien que cette valeur de rente soit versée sur 29 ans, donc la comparaison est une question de valeur temporelle, pas une perte pure.
- Dix points d'impôt d'État n'est pas une erreur d'arrondi. Sur la ligne de 1 milliard de dollars, passer d'un État de 0 % à un État de ~10 % coûte 52 000 000 $ de somme forfaitaire nette (327 600 000 $ − 275 600 000 $) — exactement 10 % de la valeur en espèces de 520 000 000 $.
- Le « paiement annuel moyen » est une moyenne, pas un calendrier. Les 30 paiements de Powerball augmentent d'environ 5 % par an, donc sur la rente de 1 milliard de dollars, le premier paiement brut est d'environ 15 100 000 $ et le dernier d'environ 61 900 000 $, en moyenne les 33 333 333 $ affichés. Chaque année est imposée sur sa propre déclaration, donc une hypothèse plate de 37 % est une approximation.
- Les facteurs de liquidation bougent. Avec un facteur de liquidation de 45 %, la somme forfaitaire brute de 1 milliard de dollars tombe à 450 000 000 $ ; à 60 %, elle monte à 600 000 000 $. Utilisez la valeur en espèces publiée pour le tirage réel plutôt que d'assumer 52 %.
Ces scénarios sont des estimations spécifiques aux États-Unis à titre d'illustration et ne sont pas des conseils fiscaux ou financiers ; votre responsabilité dépend de votre déclaration complète et de votre État de résidence.
Questions fréquentes
Pourquoi le versement unique est-il bien inférieur au jackpot ? Le jackpot annoncé finance une rente versée sur 30 ans. L'option en espèces ne verse que la valeur actuelle que la loterie a investie, soit environ la moitié.
Les 24 % sont-ils le seul impôt fédéral ? Non — les 24 % correspondent à la retenue obligatoire à la source. Les gains importants vous font basculer dans la tranche supérieure de 37 %, vous pourriez donc devoir un complément lors de votre déclaration.
Cela inclut-il les impôts de l'État ? Indiquez dans le champ prévu un taux combiné fédéral + État. Les taux des États varient fortement, et quelques-uns n'imposent pas du tout les gains de loterie.