パワーボール当選金計算ツールとは?
このツールは米国のパワーボール(Powerball)宝くじを対象としています。広告で大きく表示されるジャックポット額は、実は30年にわたって支払われる「年金受取(アニュイティ)」の総額です。しかし多くの当選者は、それより少ない「キャッシュバリュー(一括受取)」を選びます。さらに、どちらを選んでも連邦税と州税が課されます。本ツールでは、選んだ受取方法、キャッシュバリュー係数、合計税率をもとに、実際に手元に残る金額を試算します。なお、これは米国独自の制度であり、日本の宝くじ(当選金は非課税)とは仕組みも税の扱いも大きく異なる点にご注意ください。
使い方
広告に表示されたジャックポット額、キャッシュバリュー係数(通常およそ50〜55%で、金利によって変動します)、そして合計税率を入力します。宝くじ当選金に対する連邦の源泉徴収は24%ですが、高額所得者は最高37%の連邦税が課され、さらに州税(0%の州もあれば、約10%に達する州もあります)が上乗せされます。一括受取(Lump Sum)を選ぶとキャッシュバリュー係数が適用され、年金受取(Annuity)を選ぶとジャックポット全額を30年に分けて課税対象とします。
計算式の解説
一括受取の場合、税引前の受取総額は次のとおりです。
$$\text{税引前受取総額} = \text{ジャックポット額} \times \frac{\text{キャッシュバリュー係数 (\%)}}{100}$$年金受取の場合、税引前の受取総額は広告表示のジャックポット全額です。税金はこれに「受取総額 × 税率」で計算され、手取り額は次のようになります。
$$\text{手取り額} = \text{受取総額} \times \left(1 - \frac{\text{税率 (\%)}}{100}\right)$$年あたりの金額は、それぞれの総額を30年の年金支払スケジュールで割っただけのものです。
計算例
ジャックポットが1億ドル、キャッシュバリュー係数が52%、合計税率が37%で、一括受取を選んだ場合を考えてみましょう。
$$\text{税引前キャッシュ} = 1\text{億ドル} \times 0.52 = 5{,}200\text{万ドル}$$$$\text{税金} = 5{,}200\text{万ドル} \times 0.37 = 1{,}924\text{万ドル}$$$$\text{手取り額} = 5{,}200\text{万ドル} \times 0.63 = 3{,}276\text{万ドル}$$となります。
結果の解釈
このカリキュレーターは、米国パワーボール賞金に1つの単純な関係を適用します:
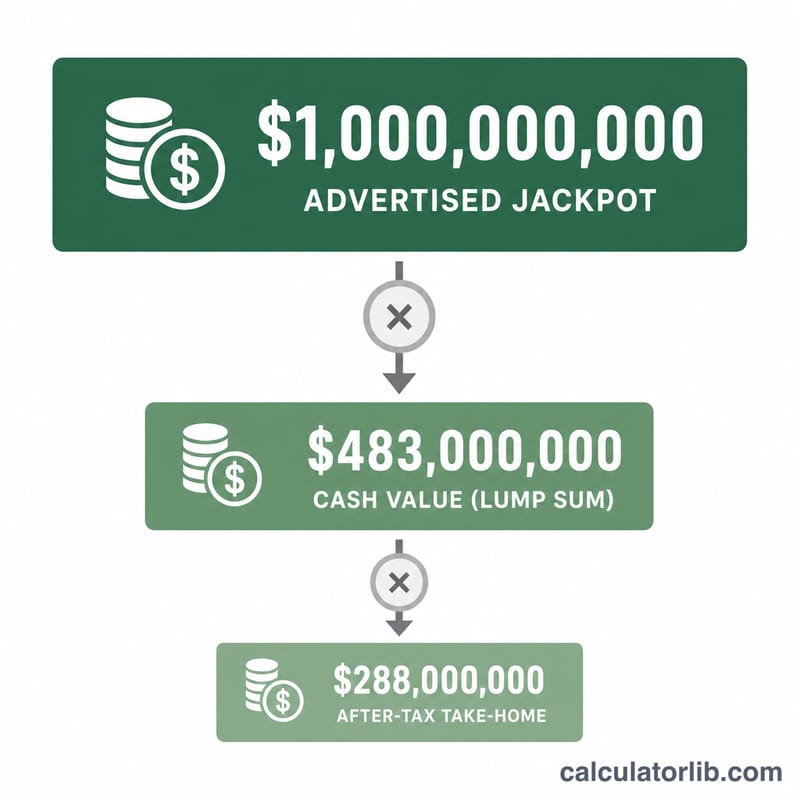
$$\text{純支払額} = \text{ジャックポット} \times \frac{\text{キャッシュファクター(\%)}}{100} \times \left(1 - \frac{\text{税率(\%)}}{100}\right)$$宣伝されている5億ドルのジャックポットを52%のキャッシュファクターで現金として受け取り、37%の合算税率で課税される場合:
$$\text{純額} = \$500{,}000{,}000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163{,}800{,}000$$これは見出しの5億ドルのジャックポットから約$163,800,000の純額です。これらのポイントに留意して、出力を読んでください。
- 一括払い額は、一回限りの申請前見積もりです。これは、現金オプションが税後にどのくらいの価値があるかをおおよそ示していますが、初日にあなたのアカウントに入金される額ではなく、最終的にあなたが負う金額でもありません。
- 24%の連邦源泉徴収は最終的な請求額ではありません。米国の宝くじ事業者は、5,000ドルを超える賞金の24%(非居住外国人の場合は30%)を源泉徴収し、その賞金をフォームW-2Gで報告する必要があります。その源泉徴収はあなたの納税義務に対する預金であり、残高は翌年の連邦申告書で決済され、ジャックポットの場合、その残高は通常非常に大きくなります。
- ジャックポットはほぼ完全に37%の最高連邦税率に含まれます。段階的な低い税ブラケットが所得の最初の数十万ドルで使い尽くされるため、実質的に全体の賞金が37%で課税されます。税率として24%を使用すると、実際の手取り額を大幅に過大評価することになります。37%に加えて州の税率は、連邦部分の現実的な入力です。
- 年金は一度にではなく、年ごとに課税されます。パワーボールは年金を30の段階的年払い(1つは即座、その後29回)として支払い、それぞれ前回より約5%大きくなります。この段階的な上昇により、最初の支払いは宣伝されたジャックポットの約1.5%であり、30番目の支払いは約6.2%です。各支払いは受け取られた年の所得であり、その年の税率、州の規則に基づいて個別に課税されるため、年金の実効税率は単一の固定的な仮定と異なる可能性があり、このツールの年金数値は固定レートの近似値です。
- 州税は、あなたが住んでいる場所と、チケットを購入した場所によって異なります。一部の州は宝くじ賞金に何も源泉徴収しませんが、他の州はいかなる市税の前にほぼ11%を取得します。いくつかの州は、チケット購入州とあなたの本拠地州の両方で源泉徴収し、その間にクレジットメカニズムがあります。
- キャッシュファクターは固定されていません。宣伝されたジャックポットは年金価値であり、現金オプションは賞金プールが実際に保有しているもので、最近は年金価値の約50〜60%で実行され、金利とともに変動します。特定の抽選に対して公表されている現金価値をわかっているときに入力してください。
このカリキュレーターと記事は、米国の連邦および州の宝くじ課税のみを説明し、税務、法律、または財務アドバイスではなく、一般的な情報を提供しています。実際の納税義務は、あなたの完全な申告書に基づいています - 他の所得、申告ステータス、控除、贈与および遺産計画、ならびに賞金を請求するために使用されるいかなる信託または事業体。大きな賞金を請求する前に、ライセンスを受けた税理士および弁護士に相談してください。
宝くじ賞金の連邦税および州税率
米国の宝くじ賞金は連邦目的の普通所得です。2つの異なる連邦数字が重要であり、混同しやすいです:
| 連邦項目 | 税率 | それは何か |
|---|---|---|
| 5,000ドルを超える賞金に対する義務的な連邦源泉徴収 | 24% | 支払い時に宝くじによって源泉徴収され、フォームW-2Gで報告されます。前払いのみ — それは最終税ではありません。 |
| 連邦源泉徴収、非居住外国人 | 30% | 米国以外の居住者である受賞者に対する高い法定源泉徴収率。 |
| ジャックポットに実際に適用される最高限界連邦税率 | 37% | 本質的に全体の賞金のレート、翌年のフォーム1040で決済されます。 |
米国連邦普通所得税率区間、税年2025年、単身申告者(敷居はインフレーションに対して調整され、毎年変更されます。共同申告の敷居はおおよそ、最高税率区間までの2倍であり、37%の税率は約$751,600を超えて始まります):
| 限界税率 | 課税対象所得(単身、2025年) |
|---|---|
| 10% | $11,925までの金額 |
| 12% | $11,925 – $48,475 |
| 22% | $48,475 – $103,350 |
| 24% | $103,350 – $197,300 |
| 32% | $197,300 – $250,525 |
| 35% | $250,525 – $626,350 |
| 37% | $626,350を超える金額 |
州所得税が追加されます。宝くじ賞金に対する代表的な税率:
| バンド | 州(例) | 賞金に対するおおよその州税率 |
|---|---|---|
| 賞金に対する州税なし | Florida, Texas, Tennessee, Washington, South Dakota, Wyoming, Nevada, Alaska, New Hampshire | 0% |
| 州宝くじ除外 | California(カリフォルニア宝くじ賞金はカリフォルニア所得税から免除されています) | 0% |
| 低い/中程度の固定税率 | Arizona 2.5%; Pennsylvania 3.07%; Indiana ~3%; Colorado 4.40%; Michigan 4.25%; Illinois 4.95%; Massachusetts 5%(約100万ドルを超える所得に対する4%の付加税を含む) | ~2.5% – 5% (MA ~9% ジャックポット時) |
| 高税率州 | New York ~10.9%最高州税率、ニューヨーク市~3.876%を加える(ヨンカーズは追加料を課しています); New Jersey ~10.75%; Oregon ~9.9%; Maryland ~8.75% 居住者向け | ~8.75% – 14.8%合算州+市 |
注: すべての数値は米国固有です。税率と敷居はおおよそであり、毎年変更され、いくつかの州は支払い時に、申告書で負う最終税率より低い源泉徴収率を適用します。ペンシルベニア州は2016年前に宝くじ現金賞金を州所得税から除外しましたが、それ以来3.07%の固定税率で課税しています。チケットを購入する場所は、あなたが住んでいる場所と同様に重要になります。いくつかの州は非居住受賞者に源泉徴収し、あなたの本拠地州は通常クレジットを許可しています。カリキュレーターの税率フィールドの現実的な合算税率は、37%(州税なし)から高税率の都市でおおよそ45〜52%です。
支払いシナリオの比較
以下の数字はすべて記事独自の公式から来ており、カリキュレーターと正確に一致しています。一括払い行は52%のキャッシュファクターを使用します。年金行は完全に宣伝されたジャックポット(キャッシュファクター100%)を使用します。"37%"は連邦のみ; "47%"は37%連邦に加えて代表的な10%の州および地域税率です。
| 宣伝されたジャックポット(年金価値) | 一括払い総額(52%キャッシュファクター) | 一括払い純額37%(州税なし) | 一括払い純額47%(~10%州税) | 年金総額(30回の支払い) | 年金純額37% | 平均年支払額(総額/純額37%) |
|---|---|---|---|---|---|---|
| $50,000,000 | $26,000,000 | $16,380,000 | $13,780,000 | $50,000,000 | $31,500,000 | $1,666,667 / $1,050,000 |
| $100,000,000 | $52,000,000 | $32,760,000 | $27,560,000 | $100,000,000 | $63,000,000 | $3,333,333 / $2,100,000 |
| $500,000,000 | $260,000,000 | $163,800,000 | $137,800,000 | $500,000,000 | $315,000,000 | $16,666,667 / $10,500,000 |
| $1,000,000,000 | $520,000,000 | $327,600,000 | $275,600,000 | $1,000,000,000 | $630,000,000 | $33,333,333 / $21,000,000 |
テーブルの読み方:
- キャッシュファクターは見出し段階で相対的に税よりも多くのコストがかかります。10億ドルのジャックポットで現金を取得すると、単一の課税ドルが計算される前に4億8000万ドルの名目価値が削除されます — ただし、その年金価値は29年間で支払われるため、比較は時間価値の問題であり、純損失ではありません。
- 10ポイントの州税は丸め誤差ではありません。10億ドル行では、0%州から~10%州に移動することにより、一括払い純額が5,200万ドル($327,600,000 − $275,600,000)かかります — これは$520,000,000の現金価値のちょうど10%です。
- "平均年支払額"は平均であり、スケジュールではありません。パワーボールの30回の支払いは毎年約5%増加するため、10億ドルの年金では最初の総支払いはおおよそ$15,100,000、最後はおおよそ$61,900,000であり、表示されている$33,333,333を平均しています。毎年は独自の申告書で課税されるため、固定37%の仮定は近似値です。
- キャッシュファクターは変動します。45%のキャッシュファクターでは、10億ドルの一括払い総額は$450,000,000に低下します。60%では$600,000,000に上昇します。52%を想定するのではなく、実際の抽選に対して公表されている現金価値を使用してください。
これらのシナリオは図示のための米国固有の見積もりであり、税務または財務アドバイスではありません。あなた自身の納税義務は、あなたの完全な申告書とあなたの居住州に依存しています。
よくある質問(FAQ)
一括受取がジャックポット額よりずっと少ないのはなぜ? 広告表示のジャックポットは30年の年金として支払う前提の金額です。一括受取(キャッシュ)は、主催側が運用している現在価値だけを支払うため、おおよそ半分程度になります。
連邦税は24%だけ? いいえ。24%はあくまで強制的な源泉徴収です。高額当選では最高税率37%の区分に入るため、確定申告時に追加で納税が必要になる場合があります。
州税は含まれていますか? 税率の入力欄に「連邦税+州税」を合計した税率を入れてください。州税率は州によって大きく異なり、宝くじ当選金に課税しない(0%の)州もいくつかあります。