파워볼 당첨금 계산기란?
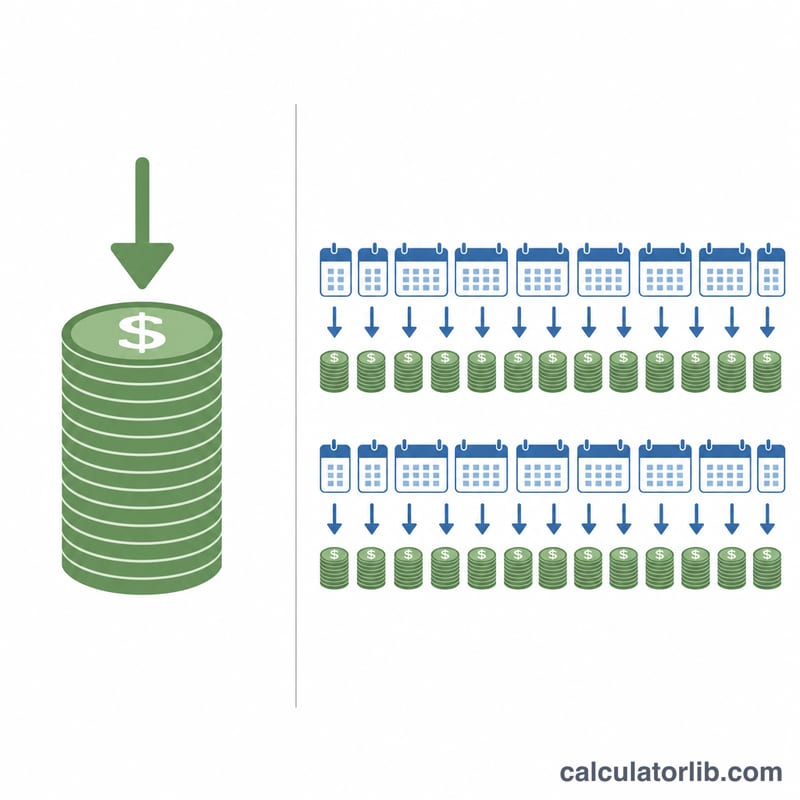
이 계산기는 미국 파워볼(Powerball) 복권에 적용됩니다. 당첨되면 광고에 표시되는 잭팟 금액은 30년에 걸쳐 나눠 받는 연금(annuity) 기준 총액입니다. 하지만 대부분의 당첨자는 이보다 적은 '현금가(cash value)' 일시불을 선택하며, 두 방식 모두 연방세와 주(州)세가 부과됩니다. 이 도구는 선택한 수령 방식, 현금가 비율, 적용 세율을 바탕으로 실제로 손에 쥐는 금액을 추정해 줍니다. 참고로 한국 복권 당첨금은 과세 체계가 다르므로, 이 계산기는 미국 파워볼 기준임을 염두에 두세요.
사용 방법
광고된 잭팟 금액, 현금가 비율(보통 약 50~55%이며 금리에 따라 변동), 합산 세율을 입력하세요. 미국 복권 당첨금의 연방 원천징수율은 24%이지만, 고소득자는 최고 37%의 연방세를 부담하며 여기에 주세(일부 주는 0%, 다른 주는 약 10%까지)가 더해집니다. 현금가 비율을 적용하려면 일시불(Lump Sum)을, 잭팟 전액을 30년에 걸쳐 과세하려면 연금(Annuity)을 선택하세요.
계산 공식 설명
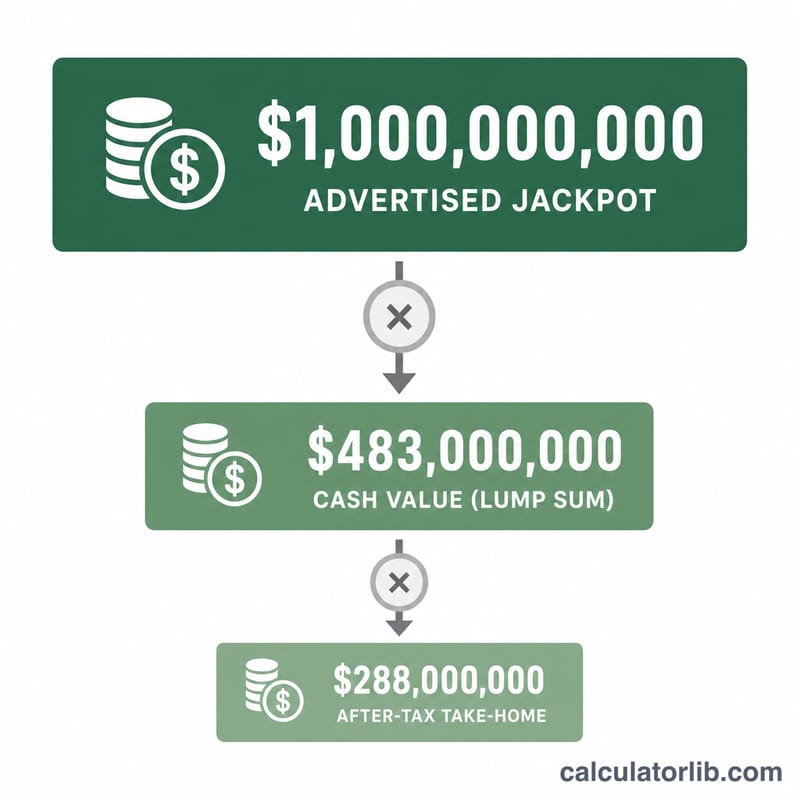
일시불의 경우 세전 수령액 = 잭팟 × 현금가 비율입니다. 연금의 경우 세전 수령액은 광고된 잭팟 전액과 같습니다. 세금은 세전 수령액 × 세율로 계산되며, 실수령액은 세전 수령액 × (1 − 세율)이 됩니다. 연간 금액은 단순히 총액을 30년 연금 기간으로 나눈 값입니다.
$$\text{실수령액} = \text{잭팟} \times \frac{\text{현금가 비율 (\%)}}{100} \times \left(1 - \frac{\text{세율 (\%)}}{100}\right)$$
계산 예시
잭팟이 $100,000,000, 현금가 비율 52%, 합산 세율 37%이고 일시불을 선택했다고 가정해 봅시다. 세전 현금 \(= \$100\text{M} \times 0.52 = \$52{,}000{,}000\). 세금 \(= \$52\text{M} \times 0.37 = \$19{,}240{,}000\). 실수령액 \(= \$52\text{M} \times 0.63 = \$32{,}760{,}000\)입니다.
결과 해석
이 계산기는 미국 파워볼 상금에 하나의 간단한 관계를 적용합니다:
$$\text{순 지급액} = \text{잭팟} \times \frac{\text{현금 인수율 (\%)}}{100} \times \left(1 - \frac{\text{세율 (\%)}}{100}\right)$$52% 현금 인수율로 청구된 5억 달러 잭팟을 37% 통합 세율로 세금을 낸 경우:
$$\text{순} = \$500{,}000{,}000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163{,}800{,}000$$이는 광고된 상금이 5억 달러보다 큰 헤드라인 상금에서 약 1억 6천 3백 8십만 달러의 순 지급액입니다. 다음 사항들을 염두에 두고 결과를 읽으십시오.
- 일시금 수치는 일회성, 신고 전 추정치입니다. 이는 첫 날 계좌에 입금되는 금액이나 최종적으로 납부할 금액이 아니라 세금 후 현금 옵션의 대략적인 가치를 나타냅니다.
- 24% 연방 원천징수는 최종 세금 청구액이 아닙니다. 미국 복권 운영자는 5,000달러 이상의 상금의 24%(비거주 외국인의 경우 30%)를 원천징수하고 W-2G 양식에 상금을 보고해야 합니다. 이 원천징수는 세금 부채 선금입니다 - 잔액은 다음 해의 연방 신고서에서 결정되며, 잭팟의 경우 이 잔액은 일반적으로 매우 큽니다.
- 잭팟은 거의 전적으로 37% 최고 연방 세율 구간에 속합니다. 단계적 구간이 처음 몇십만 달러의 소득 내에서 소진되기 때문에 실제로 전체 상금은 37%의 세율로 세금을 납부합니다. 24%를 세율로 사용하면 실제 수령액을 과대평가할 것입니다; 연방 부분의 현실적인 입력은 37% 더하기 모든 주 세율입니다.
- 연금은 한 번에 모두가 아니라 연도별로 세금을 납부합니다. 파워볼은 연금을 30년 동안 월등한 지급(1회 즉시, 그 다음 29회)으로 지급하며, 각각은 지난 것보다 약 5% 더 큽니다. 이 상승분으로 인해 첫 번째 지급액은 광고된 잭팟의 약 1.5%이고 30번째는 약 6.2%입니다. 각 지급액은 수령 연도의 소득이며 그 해의 구간, 세율 및 주 규칙에 따라 별도로 세금을 납부합니다 - 따라서 연금의 실효 세율은 단일 고정 가정과 다를 수 있으며, 이 도구의 연금 수치는 고정 세율 근사값입니다.
- 주 세금은 거주지와 티켓을 구매한 위치에 따라 다릅니다. 일부 주는 복권 상금에 아무것도 원천징수하지 않으며, 다른 주는 도시 세금 전에 거의 11%를 취합니다. 소수의 주는 티켓 구매 주와 거주 주 모두에서 원천징수하며, 그 사이에 환급 메커니즘이 있습니다.
- 현금 인수율은 고정되어 있지 않습니다. 광고된 잭팟은 연금 가치이고, 현금 옵션은 상금풀이 실제로 보유하고 있는 것으로, 최근에는 연금 가치의 약 50~60% 근처에서 움직이며 금리에 따라 변합니다. 특정 추첨에 대해 공시된 현금 가치를 알 때 입력하십시오.
이 계산기와 기사는 미국 연방 및 주 복권 세금만 설명하며 일반 정보만 제공하며 세금, 법률 또는 재정 조언을 제공하지 않습니다. 실제 세금 부채는 전체 신고서(다른 소득, 신고 상태, 공제, 증여 및 상속 계획, 상금을 청구하는 데 사용되는 신탁 또는 단체)에 따라 달라집니다. 큰 상금을 청구하기 전에 공인된 세무 전문가 및 변호사와 상담하십시오.
복권 상금에 대한 연방 및 주 세율
미국 복권 상금은 연방 목적상 일반 소득입니다. 두 가지의 서로 다른 연방 수치가 중요하며, 혼동하기 쉽습니다:
| 연방 항목 | 세율 | 설명 |
|---|---|---|
| 5,000달러 이상의 상금에 대한 의무 연방 원천징수 | 24% | 복권에서 지급 시 원천징수하여 W-2G 양식으로 보고합니다. 최종 세금이 아닌 선금일 뿐입니다. |
| 비거주 외국인에 대한 연방 원천징수 | 30% | 미국에 거주하지 않는 수상자에 대한 더 높은 법정 원천징수율입니다. |
| 잭팟에 실제로 적용되는 최고 한계 연방 세율 | 37% | 실제로 전체 상금에 대한 세율, 다음 해 1040 양식에서 결정됩니다. |
미국 연방 일반 소득 구간, 2025 과세 연도, 단독 신고자 (임계값은 인플레이션으로 색인되며 매년 변경됩니다; 기혼 공동 신고자 임계값은 최고 구간까지 대략 2배이며, 37% 세율은 약 751,600달러 이상에서 시작됩니다):
| 한계 세율 | 과세 소득 (단독, 2025) |
|---|---|
| 10% | 11,925달러 이하 |
| 12% | 11,925달러 – 48,475달러 |
| 22% | 48,475달러 – 103,350달러 |
| 24% | 103,350달러 – 197,300달러 |
| 32% | 197,300달러 – 250,525달러 |
| 35% | 250,525달러 – 626,350달러 |
| 37% | 626,350달러 초과 |
주 소득세가 추가됩니다. 복권 상금에 대한 대표 세율:
| 대역 | 주 (예시) | 상금에 대한 대략적인 주 세율 |
|---|---|---|
| 상금에 대한 주 세금 없음 | 플로리다, 텍사스, 테네시, 워싱턴, 사우스다코타, 와이오밍, 네바다, 알래스카, 뉴햄프셔 | 0% |
| 주 복권 면세 | 캘리포니아 (캘리포니아 복권 상금은 캘리포니아 소득세에서 면제됨) | 0% |
| 낮음/중간 범위 고정 세율 | 애리조나 2.5%; 펜실베니아 3.07%; 인디애나 약 3%; 콜로라도 4.40%; 미시간 4.25%; 일리노이 4.95%; 매사추세츠 5% (약 100만 달러 이상의 소득에 대해 추가 4% 추가세) | 약 2.5% – 5% (매사추세츠 잭팟의 경우 약 9%) |
| 고세율 주 | 뉴욕 약 10.9% 최고 주 세율, 더하기 뉴욕시 약 3.876% (욘커스는 추가 할증); 뉴저지 약 10.75%; 오리건 약 9.9%; 메릴랜드 거주자의 경우 약 8.75% | 약 8.75% – 14.8% 결합 주 + 도시 |
참고: 모든 수치는 미국 고유입니다. 세율 및 임계값은 대략적이며 매년 변경되며, 여러 주는 지급 시 최종 세율보다 낮은 원천징수 세율을 적용합니다. 티켓을 구매한 위치는 거주지만큼 중요할 수 있습니다: 일부 주는 비거주 수상자에 대해 원천징수하며, 일반적으로 거주 주에서 환급을 허용합니다. 계산기의 세율 필드에 대한 현실적인 통합 세율은 37% (주 세금 없음)부터 고세율 도시에서 약 45~52%입니다.
지급액 시나리오 비교
아래의 모든 수치는 기사의 자체 공식에서 나오므로 계산기와 정확히 일치합니다. 일시금 행은 52% 현금 인수율을 사용합니다; 연금 행은 전체 광고된 잭팟을 사용합니다 (현금 인수율 100%). "37%"는 연방만; "47%"는 37% 연방 더하기 대표 10% 주 및 지방세입니다.
| 광고된 잭팟 (연금 가치) | 일시금 총액 (52% 현금 인수율) | 37%에서의 일시금 순액 (주 세금 없음) | 47%에서의 일시금 순액 (약 10% 주세) | 연금 총액 (30회 지급) | 37%에서의 연금 순액 | 평균 연간 지급액 (총액 / 37%에서의 순액) |
|---|---|---|---|---|---|---|
| 5천만 달러 | 2천 6백만 달러 | 1천 6백 38만 달러 | 1천 3백 78만 달러 | 5천만 달러 | 3천 1백 50만 달러 | 166만 6천 667달러 / 105만 달러 |
| 1억 달러 | 5천 2백만 달러 | 3천 2백 76만 달러 | 2천 7백 56만 달러 | 1억 달러 | 6천 3백만 달러 | 333만 3천 333달러 / 210만 달러 |
| 5억 달러 | 2억 6천만 달러 | 1억 6천 3백 80만 달러 | 1억 3천 7백 80만 달러 | 5억 달러 | 3억 1천 5백만 달러 | 1천 6백 66만 6천 667달러 / 천 5백만 달러 |
| 10억 달러 | 5억 2천만 달러 | 3억 2천 7백 60만 달러 | 2억 7천 5백 60만 달러 | 10억 달러 | 6억 3천만 달러 | 3천 3백 33만 3천 333달러 / 2천 1백만 달러 |
표를 읽는 방법:
- 현금 인수율은 상대적 용어로 헤드라인 단계에서 세금보다 더 많은 비용을 초래합니다. 10억 달러 잭팟에서 현금을 선택하면 단일 달러의 세금이 계산되기 전에 명목상 가치 4억 8천만 달러가 제거됩니다 - 비록 그 연금 가치는 29년에 걸쳐 지급되므로 비교는 시간 가치 문제이지 순수 손실이 아닙니다.
- 10포인트의 주 세금은 반올림 오차가 아닙니다. 10억 달러 라인에서 0% 주에서 약 10% 주로 이동하면 일시금 순액이 5천 2백만 달러 (3억 2천 7백 60만 달러 - 2억 7천 5백 60만 달러) 감소합니다 - 정확히 5억 2천만 달러 현금 가치의 10%입니다.
- "평균 연간 지급액"은 일정한 스케줄이 아니라 평균입니다. 파워볼의 30회 지급은 매년 약 5% 상승하므로 10억 달러 연금에서 첫 총 지급액은 약 1천 5백 10만 달러이고 마지막은 약 6천 1백 90만 달러이며, 표에 나타낸 3천 3백 33만 3천 333달러를 평균내립니다. 각 연도는 자신의 신고서에서 세금을 납부하므로 고정 37% 가정은 근사값입니다.
- 현금 인수율은 움직입니다. 45% 현금 인수율에서 10억 달러 일시금 총액은 4억 5천만 달러로 떨어집니다; 60%에서는 6억 달러로 올라갑니다. 52%를 가정하지 말고 실제 추첨에 대해 공시된 현금 가치를 사용하십시오.
이 시나리오는 그림 설명을 위한 미국 고유 추정치이며 세금 또는 재정 조언이 아닙니다; 귀하의 실제 세금 부채는 전체 신고서와 거주 주에 따라 달라집니다.
자주 묻는 질문
일시불이 잭팟보다 훨씬 적은 이유는 무엇인가요? 광고된 잭팟은 30년 연금 지급을 위한 금액입니다. 현금 옵션은 복권 측이 운용 중인 현재가치만 지급하므로 대략 절반 수준입니다.
연방세는 24%가 전부인가요? 아닙니다. 24%는 의무 원천징수율일 뿐입니다. 거액 당첨금은 최고 세율인 37% 구간에 해당하므로, 세금 신고 시 추가로 납부해야 할 수 있습니다.
주세도 포함되나요? 세율 입력란에 연방세 + 주세를 합산한 세율을 입력하세요. 주세율은 주마다 크게 다르며, 일부 주는 복권 당첨금에 0%의 세율을 적용합니다.