什么是强力球奖金计算器?
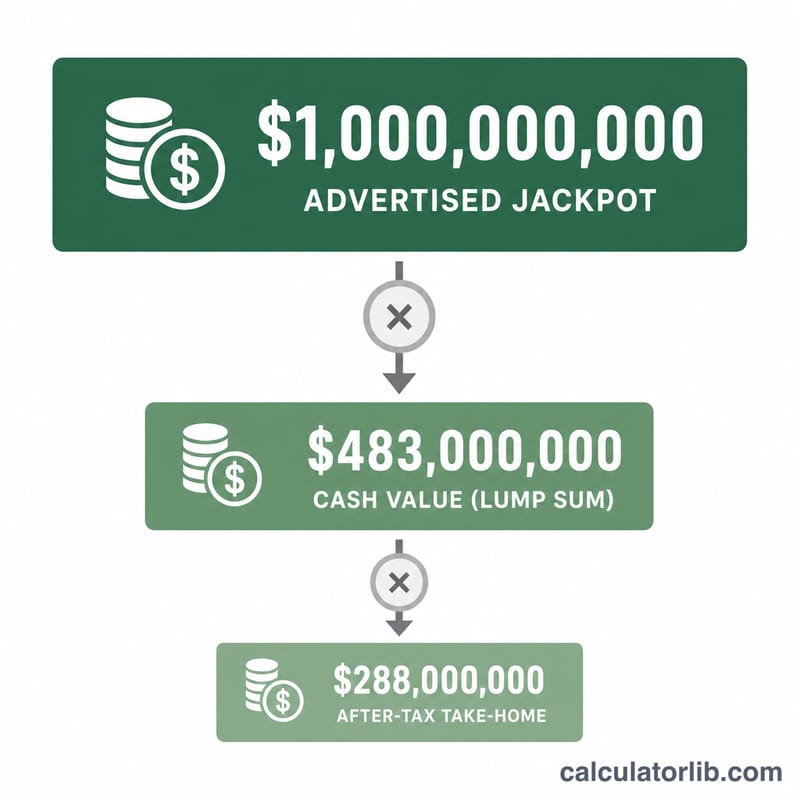
本计算器适用于美国强力球彩票(US Powerball)。当你中得头奖时,对外宣传的奖池金额其实是按 30 年分期发放的年金总额——但绝大多数中奖者会选择金额较少的"一次性现金兑现"方案,而且无论哪种方式都要缴纳联邦税和州税。本工具会根据你选择的领取方式、现金兑现系数以及综合税率,帮你估算最终能真正落袋的金额。(注:中国大陆的彩票中奖须按 20% 缴纳偶然所得个人所得税,规则与美国差异较大,本工具仅适用于美国情形。)
如何使用
填入对外宣传的奖池金额、现金兑现系数(通常约为 50%–55%,会随利率波动),以及你的综合税率。美国对彩票奖金的联邦预扣税为 24%,但高收入者最高需按 37% 缴纳联邦税,此外还有州税(部分州为 0%,有些州则高达约 10%)。选择"一次性兑现"会套用现金系数;选择"年金分期"则按 30 年分摊的全额奖池计税。
计算公式解析
对于一次性兑现:
$$\text{Net Payout} = \text{Jackpot} \times \frac{\text{Cash Factor (\%)}}{100} \times \left(1 - \frac{\text{Tax Rate (\%)}}{100}\right)$$对于年金分期:税前总额即为对外宣传的全额奖池。
$$\text{Net Payout} = \text{Jackpot} \times \left(1 - \frac{\text{Tax Rate (\%)}}{100}\right)$$应缴税款 = 税前总额 × 税率,到手金额 = 税前总额 ×(1 − 税率)。每年的数字则是将总额按 30 年年金计划平均分摊得出。
实例演算
假设奖池为 1 亿美元($100,000,000),现金系数为 52%,综合税率为 37%,并选择一次性兑现。税前现金为
$$\$100\text{M} \times 0.52 = \$52{,}000{,}000$$应缴税款为
$$\$52\text{M} \times 0.37 = \$19{,}240{,}000$$最终到手为
$$\$52\text{M} \times 0.63 = \$32{,}760{,}000$$解读您的结果
该计算器将一个简单的关系应用于美国强力球奖金:
$$\text{净支付} = \text{头奖} \times \frac{\text{现金系数(\%)}}{100} \times \left(1 - \frac{\text{税率(\%)}}{100}\right)$$对于宣传的$500,000,000头奖,以52%现金系数的现金方式领取,按37%的综合税率征税:
$$\text{净支付} = \$500{,}000{,}000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163{,}800{,}000$$这是从一个头条大奖中净获约$163,800,000,该大奖比5亿美元还多。请记住这些要点来阅读输出结果。
- 一次性支付金额是一个一次性的、税前申报前的估计。它大致告诉您现金选项在税后的价值,而不是第一天进入您账户的金额,也不是您最终欠的金额。
- 24%的联邦预扣税不是您的最终账单。美国彩票运营商必须从超过$5,000的奖金中预扣24%(非居民外侨为30%),并在W-2G表格中报告奖金。该预扣税是对您税务责任的预付款——余额在下一年的联邦申报表上结算,对于头奖,该余额通常非常大。
- 头奖几乎完全落在37%的最高联邦税率档次中。因为累进税率档在收入的前几十万美元内就已耗尽,实际上整个奖金都按37%的税率征税。使用24%作为您的税率将严重高估您的实得金额;37%加上任何州税率是联邦部分的现实输入。
- 年金按年征税,而不是一次性征税。强力球将年金作为30个逐年递增的年度支付(一笔立即支付,然后29笔),每笔比上一笔约大5%。随着这种递增,第一笔支付大约是宣传头奖的1.5%,第三十笔大约是6.2%。每笔支付都是收到该年的收入,并根据该年的税率档、税率和州规则单独征税——因此年金的有效税率可能与单一固定假设不同,该工具的年金数字是固定税率的近似值。
- 州税取决于您住在哪里以及您在哪里购买彩票。有些州不对彩票奖金预扣任何税款,其他州在任何城市税之前预扣接近11%的税款。少数州在购票州和您的家乡州都预扣税款,它们之间有抵免机制。
- 现金系数不是固定的。宣传的头奖是年金价值;现金选项是奖金池实际持有的任何价值,最近运行在年金价值的50–60%左右,并随利率变动。当您知道特定开奖的现金价值时,请输入发布的现金价值。
该计算器和文章仅描述美国联邦和州彩票税收,提供一般信息,而非税务、法律或财务建议。实际税务责任取决于您的完整申报表——其他收入、申报状态、扣除、赠与和遗产规划,以及用于领取奖金的任何信托或实体。在领取大奖之前,请咨询持证税务专业人士和律师。
彩票奖金的联邦和州税率
美国彩票奖金是联邦目的下的普通收入。两个不同的联邦数字很重要,容易混淆:
| 联邦项目 | 税率 | 含义 |
|---|---|---|
| 对超过$5,000的奖金的强制联邦预扣 | 24% | 由彩票在支付时预扣,并在W-2G表格中报告。仅是一笔预付款——它不是最终税款。 |
| 联邦预扣,非居民外侨 | 30% | 对非美国居民获奖者的更高法定预扣税率。 |
| 实际适用于头奖的最高联邦边际税率 | 37% | 实质上整个奖金的税率,在下一年的1040表格中结算。 |
美国联邦普通收入税率档,2025年税年,单身申报者(临界值按通货膨胀指数调整,每年都在变化;已婚合并申报的临界值大约是两倍,直到最高档,其中37%税率在约$751,600以上开始):
| 边际税率 | 应税收入(单身,2025年) |
|---|---|
| 10% | 至$11,925 |
| 12% | $11,925 – $48,475 |
| 22% | $48,475 – $103,350 |
| 24% | $103,350 – $197,300 |
| 32% | $197,300 – $250,525 |
| 35% | $250,525 – $626,350 |
| 37% | 超过$626,350 |
州所得税另外加上。彩票奖金的代表性税率:
| 档次 | 州(示例) | 彩票奖金的大约州税率 |
|---|---|---|
| 奖金无州税 | 佛罗里达州、德克萨斯州、田纳西州、华盛顿州、南达科他州、怀俄明州、内华达州、阿拉斯加州、新罕布什尔州 | 0% |
| 州彩票豁免 | 加州(加州彩票奖金豁免加州所得税) | 0% |
| 低/中等固定税率 | 亚利桑那州2.5%;宾夕法尼亚州3.07%;印第安纳州约3%;科罗拉多州4.40%;密歇根州4.25%;伊利诺州4.95%;马萨诸塞州5%(加上约100万美元以上收入的4%附加税) | 约2.5% – 5%(马萨诸塞州头奖约9%) |
| 高税率州 | 纽约州约10.9%最高州税率,加上纽约市约3.876%(扬克斯增加附加费);新泽西州约10.75%;俄勒冈州约9.9%;马里兰州居民约8.75% | 约8.75% – 14.8%综合州+市税 |
注:所有数据特定于美国。税率和临界值是近似值,每年都在变化,多个州在支付时适用的预扣税率低于您在申报表上应缴的最终税率。宾夕法尼亚州在2016年之前豁免了彩票现金奖金的州所得税,但自那以后以3.07%的固定税率征税。购票地点和居住地点都很重要:一些州对非居民获奖者预扣税款,您的家乡州通常允许抵免。计算器的税率字段的现实综合税率是37%(无州税)至高税率城市的大约45–52%。
支付场景比较
以下所有数据都来自文章本身的公式,因此与计算器完全一致。一次性支付行使用52%现金系数;年金行使用完整宣传的头奖(现金系数100%)。"37%"仅为联邦税;"47%"是37%联邦税加上代表性的10%州和地方税率。
| 宣传的头奖(年金价值) | 一次性支付总额(52%现金系数) | 一次性支付净额,37%(无州税) | 一次性支付净额,47%(约10%州税) | 年金总额(30笔支付) | 年金净额,37% | 平均年度支付(总额/净额,37%) |
|---|---|---|---|---|---|---|
| $50,000,000 | $26,000,000 | $16,380,000 | $13,780,000 | $50,000,000 | $31,500,000 | $1,666,667 / $1,050,000 |
| $100,000,000 | $52,000,000 | $32,760,000 | $27,560,000 | $100,000,000 | $63,000,000 | $3,333,333 / $2,100,000 |
| $500,000,000 | $260,000,000 | $163,800,000 | $137,800,000 | $500,000,000 | $315,000,000 | $16,666,667 / $10,500,000 |
| $1,000,000,000 | $520,000,000 | $327,600,000 | $275,600,000 | $1,000,000,000 | $630,000,000 | $33,333,333 / $21,000,000 |
如何阅读表格:
- 在头条阶段,现金系数的相对成本高于税收。在$1B头奖上选择现金会在计算任何税金之前除去$480,000,000的名义价值——尽管该年金价值在29年内支付,所以比较是一个时间价值问题,而不是纯粹的损失。
- 州税的10个百分点不是舍入误差。在$1B行,从0%州转移到约10%州会花费$52,000,000的一次性支付净额($327,600,000 − $275,600,000)——正好是$520,000,000现金价值的10%。
- "平均年度支付"是平均值,而不是时间表。强力球的30笔支付大约每年递增5%,所以在$1B年金上,第一笔总支付大约是$15,100,000,最后一笔大约是$61,900,000,平均为所示的$33,333,333。每一年都在其自己的申报表中征税,所以固定的37%假设是近似值。
- 现金系数会变动。在45%现金系数时,$1B一次性支付总额降至$450,000,000;在60%时升至$600,000,000。请使用为实际开奖发布的现金价值,而不是假设52%。
这些场景是美国特定的估计,仅供说明之用,不是税务或财务建议;您自己的税务责任取决于您的完整申报表和居住州。
常见问题
为什么一次性兑现比奖池金额少这么多?对外宣传的奖池是用来支撑 30 年年金的总额。而现金方案只支付彩票机构当前实际投入的现值,大约只有一半左右。
24% 是唯一的联邦税吗?不是。24% 只是强制预扣的部分。大额奖金会把你推入 37% 的最高税率档,因此到了报税时你可能还需要补缴更多。
这里包含州税吗?请在税率栏填入联邦税 + 州税的综合税率。各州税率差异很大,少数几个州对彩票奖金的税率为 0%。