¿Qué es la calculadora de premios de Powerball?
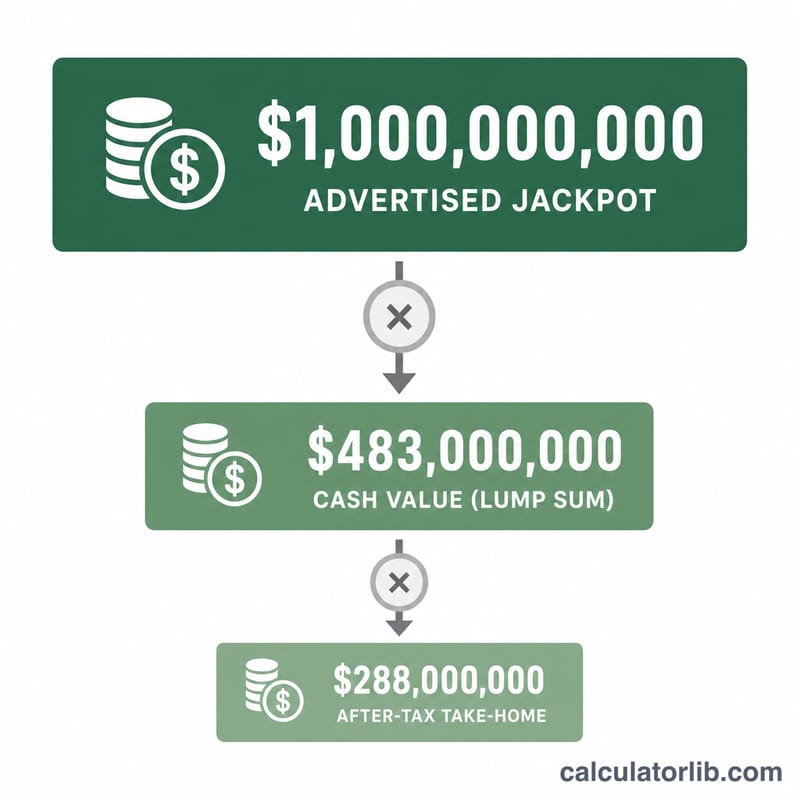
Esta calculadora está pensada para la lotería Powerball de Estados Unidos. Cuando ganas, el bote anunciado corresponde al valor total de una anualidad repartida en 30 años, pero la mayoría de los ganadores eligen el "valor en efectivo", un pago único más reducido. En ambos casos hay que pagar impuestos federales y estatales. Esta herramienta estima lo que realmente te quedaría según la opción de cobro que elijas, el factor de valor en efectivo y tu tipo impositivo total. Ten en cuenta que es un sistema estadounidense: si resides en España o Latinoamérica, las reglas fiscales de tu país serán distintas.
Cómo usarla
Introduce el bote anunciado, el factor de valor en efectivo (normalmente entre el 50 % y el 55 %, según los tipos de interés) y tu tipo impositivo combinado. En EE. UU., la retención federal sobre los premios de lotería es del 24 %, pero los contribuyentes con rentas más altas pueden llegar a tributar hasta el 37 % a nivel federal, más el impuesto estatal (del 0 % en algunos estados hasta cerca del 10 % en otros). Selecciona Pago Único para aplicar el factor en efectivo, o Anualidad para tributar sobre el bote completo repartido a lo largo de 30 años.
La fórmula explicada
Para el pago único, el importe bruto = bote × factor en efectivo. Para la anualidad, el importe bruto equivale al bote anunciado íntegro. Los impuestos se calculan como importe bruto × tipo impositivo, y tu cantidad neta es importe bruto × (1 − tipo impositivo). Las cifras anuales simplemente dividen los totales entre el calendario de la anualidad a 30 años.
$$\text{Pago Neto} = \text{Bote} \times \frac{\text{Factor en Efectivo (\%)}}{100} \times \left(1 - \frac{\text{Tipo Impositivo (\%)}}{100}\right)$$
Ejemplo práctico
Imagina un bote de 100.000.000 $ con un factor en efectivo del 52 % y un tipo impositivo combinado del 37 %, eligiendo el pago único. Efectivo bruto = 100 M$ × 0,52 = 52.000.000 $. Impuestos = 52 M$ × 0,37 = 19.240.000 $. Cantidad neta = 52 M$ × 0,63 = 32.760.000 $.
$$\text{Efectivo bruto} = 100\,\text{M\$} \times 0{,}52 = 52{.}000{.}000\ \$$$
$$\text{Impuestos} = 52\,\text{M\$} \times 0{,}37 = 19{.}240{.}000\ \$$$
$$\text{Cantidad neta} = 52\,\text{M\$} \times 0{,}63 = 32{.}760{.}000\ \$$$
Interpretación de Su Resultado
Esta calculadora aplica una relación simple a un premio de Powerball de EE.UU.:
$$\text{Pago Neto} = \text{Premio Acumulado} \times \frac{\text{Factor de Efectivo (\%)}}{100} \times \left(1 - \frac{\text{Tasa de Impuesto (\%)}}{100}\right)$$Para un premio acumulado anunciado de $500.000.000 tomado como efectivo con un factor de efectivo del 52%, gravado a una tasa combinada del 37%:
$$\text{Pago Neto} = \$500{,}000{,}000 \times \frac{52}{100} \times \left(1 - \frac{37}{100}\right) = \$163{,}800{,}000$$Es un pago neto de aproximadamente $163.800.000 de un premio anunciado que es medio billón de dólares más grande. Lea el resultado teniendo en cuenta estos puntos.
- La cifra de pago único es una estimación previa a la presentación, de una sola vez. Le indica aproximadamente cuánto vale la opción de efectivo después del impuesto, no lo que llega a su cuenta el primer día ni lo que finalmente debe.
- La retención federal del 24% no es su factura final. Los operadores de loterías estadounidenses deben retener el 24% de los premios superiores a $5.000 (30% para extranjeros residentes no residentes) e informar el premio en el Formulario W-2G. Esa retención es un depósito contra su responsabilidad fiscal — el saldo se liquida en la declaración federal del año siguiente, y para un premio acumulado ese saldo suele ser muy grande.
- Un premio acumulado cae casi completamente en la categoría de impuesto federal superior del 37%. Debido a que los tramos graduados se agotan dentro de los primeros cientos de miles de dólares de ingresos, efectivamente el premio completo se grava al 37%. Usar el 24% como su tasa de impuesto sobrestimará mucho su ingreso neto; el 37% más cualquier tasa estatal es la entrada realista para la porción federal.
- La anualidad se grava año a año, no todo de una vez. Powerball paga la anualidad como 30 pagos anuales graduados (uno inmediato, luego 29 más), cada uno aproximadamente 5% más grande que el anterior. Con esa escala, el primer pago es aproximadamente el 1,5% del premio acumulado anunciado y el trigésimo aproximadamente el 6,2%. Cada pago es ingreso en el año en que se recibe y se grava por separado bajo los tramos, tasas y reglas estatales de ese año — así que la tasa fiscal efectiva de la anualidad puede diferir de una única suposición plana, y la cifra de anualidad de esta herramienta es una aproximación de tasa plana.
- El impuesto estatal depende de dónde vive y dónde compró el boleto. Algunos estados no retienen nada en premios de lotería, otros retienen cerca del 11% antes de cualquier impuesto municipal. Algunos estados retienen en el estado de compra del boleto así como en su estado de residencia, con un mecanismo de crédito entre ellos.
- El factor de efectivo no es fijo. El premio acumulado anunciado es el valor de la anualidad; la opción de efectivo es lo que el fondo de premios realmente contiene, que recientemente ha rondado el 50–60% del valor de la anualidad y se mueve con las tasas de interés. Ingrese el valor de efectivo publicado para el sorteo específico cuando lo sepa.
Esta calculadora y artículo describen únicamente la tributación de loterías federales y estatales de EE.UU. y proporcionan información general, no asesoramiento fiscal, legal o financiero. La responsabilidad real depende de su declaración completa — otros ingresos, estado civil, deducciones, planificación de regalos y sucesiones, y cualquier fideicomiso o entidad utilizado para reclamar el premio. Consulte a un profesional fiscal autorizado y un abogado antes de reclamar un premio grande.
Tasas de Impuesto Federal y Estatal sobre Ganancias de Lotería
Los premios de loterías estadounidenses son ingreso ordinario para propósitos federales. Dos números federales diferentes importan, y es fácil confundirlos:
| Elemento federal | Tasa | Qué es |
|---|---|---|
| Retención federal obligatoria en premios superiores a $5.000 | 24% | Retenida por la lotería en el pago e informada en el Formulario W-2G. Solo un pago anticipado — no es el impuesto final. |
| Retención federal, extranjeros residentes no residentes | 30% | Tasa de retención estatutaria más alta para ganadores no residentes estadounidenses. |
| Tasa marginal federal superior que realmente se aplica a un premio acumulado | 37% | La tasa en esencialmente el premio completo, liquidada en el Formulario 1040 federal del año siguiente. |
Tramos de impuesto sobre ingresos ordinarios federales estadounidenses, año fiscal 2025, declarante individual (los umbrales se indexan por inflación y cambian cada año; los umbrales de declaración conjunta de matrimonios son aproximadamente el doble hasta el tramo superior, donde la tasa del 37% comienza por encima de aproximadamente $751.600):
| Tasa marginal | Ingresos sujetos a impuestos (individual, 2025) |
|---|---|
| 10% | Hasta $11.925 |
| 12% | $11.925 – $48.475 |
| 22% | $48.475 – $103.350 |
| 24% | $103.350 – $197.300 |
| 32% | $197.300 – $250.525 |
| 35% | $250.525 – $626.350 |
| 37% | Más de $626.350 |
El impuesto sobre la renta estatal se suma además. Tasas representativas sobre ganancias de lotería:
| Banda | Estados (ejemplos) | Tasa estatal aproximada sobre ganancias |
|---|---|---|
| Sin impuesto estatal sobre el premio | Florida, Texas, Tennessee, Washington, Dakota del Sur, Wyoming, Nevada, Alaska, Nueva Hampshire | 0% |
| Exención de lotería estatal | California (los premios de la Lotería de California están exentos del impuesto sobre la renta de California) | 0% |
| Tasas fijas bajas/medias | Arizona 2,5%; Pennsylvania 3,07%; Indiana ~3%; Colorado 4,40%; Michigan 4,25%; Illinois 4,95%; Massachusetts 5% (más un gravamen adicional del 4% sobre ingresos superiores a aproximadamente $1 millón) | ~2,5% – 5% (MA ~9% en un premio acumulado) |
| Estados de tasa alta | Nueva York ~10,9% tasa estatal superior, más Nueva York City ~3,876% (Yonkers agrega un gravamen adicional); Nueva Jersey ~10,75%; Oregón ~9,9%; Maryland ~8,75% para residentes | ~8,75% – 14,8% combinado estatal + municipal |
Notas: todas las cifras son específicas de EE.UU. Las tasas y umbrales son aproximadas, cambian anualmente, y varios estados aplican una tasa de retención más baja al pago que la tasa final que debe en su declaración. Pennsylvania exentó los premios de loterías en efectivo del impuesto sobre la renta estatal antes de 2016 pero los ha gravado a su tasa plana del 3,07% desde entonces. Dónde compre el boleto puede importar tanto como dónde vive: algunos estados retienen en ganadores no residentes, permitiendo generalmente su estado de residencia un crédito. Una tasa combinada realista para el campo de tasa de impuesto de la calculadora es del 37% (sin impuesto estatal) hasta aproximadamente 45–52% en una ciudad de impuestos altos.
Escenarios de Pago Comparados
Todas las cifras a continuación provienen de la fórmula propia del artículo, por lo que se reconcilian exactamente con la calculadora. Las filas de suma global usan un factor de efectivo del 52%; las filas de anualidad usan el premio acumulado anunciado completo (factor de efectivo del 100%). "37%" es solo federal; "47%" es 37% federal más una tasa estatal y municipal representativa del 10%.
| Premio acumulado anunciado (valor de la anualidad) | Pago único bruto (factor de efectivo del 52%) | Pago único neto al 37% (sin impuesto estatal) | Pago único neto al 47% (~10% estatal) | Anualidad bruta (30 pagos) | Anualidad neta al 37% | Pago anual promedio (bruto / neto al 37%) |
|---|---|---|---|---|---|---|
| $50.000.000 | $26.000.000 | $16.380.000 | $13.780.000 | $50.000.000 | $31.500.000 | $1.666.667 / $1.050.000 |
| $100.000.000 | $52.000.000 | $32.760.000 | $27.560.000 | $100.000.000 | $63.000.000 | $3.333.333 / $2.100.000 |
| $500.000.000 | $260.000.000 | $163.800.000 | $137.800.000 | $500.000.000 | $315.000.000 | $16.666.667 / $10.500.000 |
| $1.000.000.000 | $520.000.000 | $327.600.000 | $275.600.000 | $1.000.000.000 | $630.000.000 | $33.333.333 / $21.000.000 |
Cómo leer la tabla:
- El factor de efectivo cuesta más que el impuesto en términos relativos en la etapa de titular. Tomar efectivo en un premio acumulado de $1B elimina $480.000.000 de valor nominal antes de que se calcule un solo dólar de impuesto — aunque ese valor de anualidad se paga durante 29 años, por lo que la comparación es una cuestión de valor de tiempo, no una pérdida pura.
- Diez puntos de impuesto estatal no es un error de redondeo. En la línea de $1B, pasar de 0% estatal a aproximadamente 10% estatal cuesta $52.000.000 de pago neto de suma global ($327.600.000 − $275.600.000) — exactamente 10% del valor de efectivo de $520.000.000.
- El "pago anual promedio" es un promedio, no un cronograma. Los 30 pagos de Powerball escalan aproximadamente 5% por año, por lo que en la anualidad de $1B el primer pago bruto es aproximadamente $15.100.000 y el último aproximadamente $61.900.000, con un promedio de los $33.333.333 mostrados. Cada año se grava en su propia declaración, por lo que una suposición plana del 37% es una aproximación.
- Los factores de efectivo se mueven. Con un factor de efectivo del 45%, el pago único bruto de $1B cae a $450.000.000; con el 60% sube a $600.000.000. Use el valor de efectivo publicado para el sorteo real en lugar de asumir el 52%.
Estos escenarios son estimaciones específicas de EE.UU. para ilustración y no son asesoramiento fiscal o financiero; su propia responsabilidad depende de su declaración completa y su estado de residencia.
Preguntas frecuentes
¿Por qué el pago único es tanto menor que el bote? El bote anunciado financia una anualidad a 30 años. La opción en efectivo paga únicamente el valor actual que la lotería tiene invertido, aproximadamente la mitad.
¿El 24 % es el único impuesto federal? No. El 24 % es solo la retención obligatoria. Los premios elevados te sitúan en el tramo máximo del 37 %, así que podrías tener que pagar más al hacer la declaración.
¿Incluye los impuestos estatales? Introduce un tipo combinado federal + estatal en el campo de impuestos. Los tipos estatales varían mucho y algunos estados no gravan los premios de lotería (0 %).