¿Qué es una calculadora de tasa repo?
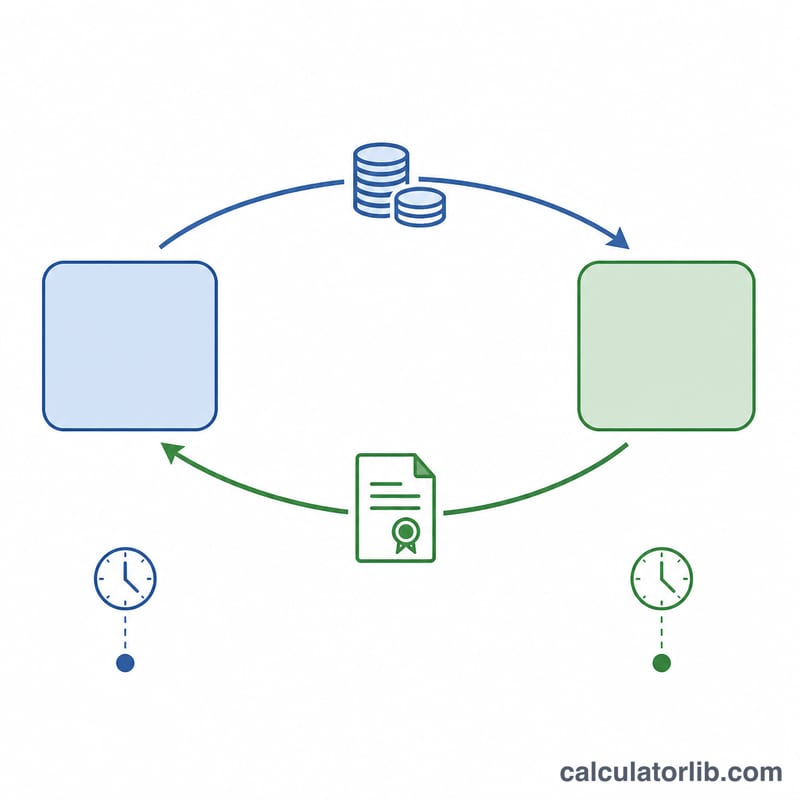
Un acuerdo de recompra, o repo, es un préstamo garantizado a corto plazo: una parte vende valores y se compromete a recomprarlos más adelante a un precio ligeramente superior. Esa diferencia de precio es el interés, que se expresa como una tasa repo anualizada. Esta calculadora convierte el principal, la tasa repo y el plazo en el interés en efectivo real y en el precio final de recompra.
La fórmula explicada
El interés repo utiliza el interés simple del mercado monetario, prorrateado según una base de conteo de días:
$$\text{Interés} = P \times \frac{r}{100} \times \frac{d}{B}$$donde \(P\) = principal (precio de compra de los valores), \(r\) = tasa repo anual en porcentaje, \(d\) = plazo en días y \(B\) = base de conteo de días (360 o 365). El precio de recompra es entonces:
$$\text{Repurchase Price} = P + \text{Interés}$$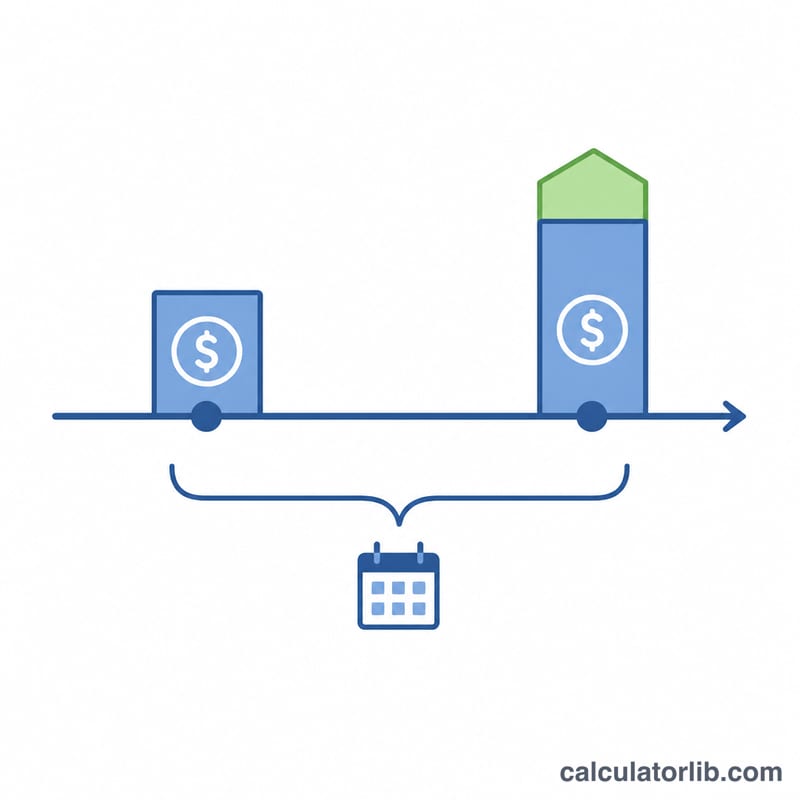
Cómo usarla
Introduce el principal (el importe en efectivo prestado contra la garantía), la tasa repo anual y el número de días hasta que se recompran los valores. Elige Actual/360, la convención habitual del mercado monetario, o Actual/365. El resultado muestra el interés y el importe total de la recompra.
Ejemplo resuelto
Supongamos que \(P = 1{,}000{,}000\), \(r = 5\%\), \(d = 30\) días, sobre una base Actual/360:
$$\text{Interés} = 1{,}000{,}000 \times \frac{5}{100} \times \frac{30}{360} = 4{,}166.67$$El precio de recompra es \(1{,}000{,}000 + 4{,}166.67 = 1{,}004{,}166.67\).
Interés de repo en distintos escenarios
La tabla siguiente aplica la fórmula del interés de repo \(\text{Interés} = \text{Principal} \times \frac{\text{Tasa de repo}}{100} \times \frac{\text{Plazo (días)}}{\text{Base}}\) y el precio de recompra \(\text{Precio de recompra} = \text{Principal} + \text{Interés}\). Todos los importes se muestran en una unidad monetaria genérica ($); la aritmética es idéntica para cualquier moneda. Observe la convención de conteo de días: Actual/360 es la convención estándar del mercado monetario para los acuerdos de recompra en dólares estadounidenses, mientras que Actual/365 se utiliza en algunos mercados (por ejemplo, los mercados monetarios en libras esterlinas). Dado que 360 es el denominador más pequeño, Actual/360 produce un interés ligeramente mayor que Actual/365 con los mismos datos de entrada.
| Principal | Tasa de repo | Plazo (días) | Base | Interés | Precio de recompra |
|---|---|---|---|---|---|
| $10,000,000 | 5.00% | 1 | Actual/360 | $1,388.89 | $10,001,388.89 |
| $5,000,000 | 4.50% | 7 | Actual/360 | $4,375.00 | $5,004,375.00 |
| $1,000,000 | 5.25% | 30 | Actual/360 | $4,375.00 | $1,004,375.00 |
| $2,000,000 | 3.75% | 14 | Actual/365 | $2,876.71 | $2,002,876.71 |
| $10,000,000 | 5.00% | 90 | Actual/360 | $125,000.00 | $10,125,000.00 |
| $10,000,000 | 5.00% | 90 | Actual/365 | $123,287.67 | $10,123,287.67 |
Las dos últimas filas son una comparación emparejada con datos de entrada idénticos: $10,000,000 al 5.00% durante 90 días. Con Actual/360 el interés es \(10{,}000{,}000 \times \frac{5}{100} \times \frac{90}{360} = 125{,}000\), mientras que con Actual/365 es \(10{,}000{,}000 \times \frac{5}{100} \times \frac{90}{365} = 123{,}287.67\). La convención por sí sola cambia el interés en $1,712.33 en esta operación, así que confirme siempre qué base de conteo de días utiliza su contraparte antes de acordar un precio de recompra.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,88 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué 360 días? La mayoría de los mercados monetarios cotizan el repo sobre una base Actual/360, de modo que un repo a 30 días acumula 30/360 de la tasa anual. En algunos países, los mercados de deuda pública usan Actual/365.
¿Quién gana el interés? El prestamista del efectivo (el comprador de los valores) gana el interés repo; el prestatario que vendió la garantía es quien lo paga.
¿Incluye capitalización? No. Los repos son a corto plazo, así que el interés se calcula de forma simple, sin capitalización, durante el plazo.