ما هي حاسبة سعر الريبو؟
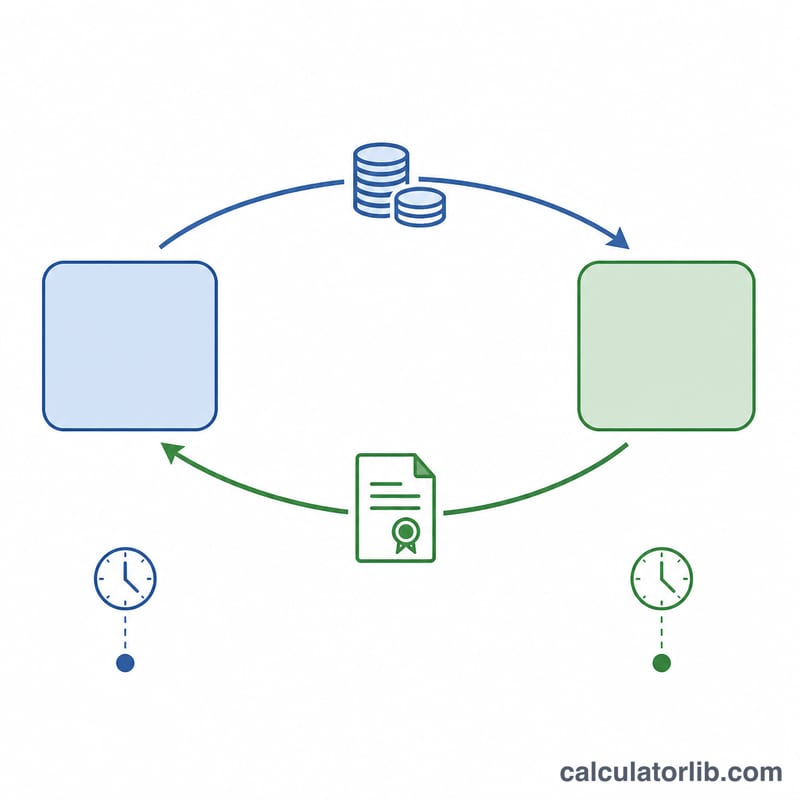
اتفاقية إعادة الشراء، أو ما يُعرف اختصارًا بـ«الريبو» (Repo)، هي في جوهرها قرض قصير الأجل مضمون بضمانات: يبيع أحد الطرفين أوراقًا مالية ويتعهّد بإعادة شرائها لاحقًا بسعر أعلى قليلًا. هذا الفارق في السعر هو الفائدة، ويُعبَّر عنه بمعدل سنوي يُسمّى سعر الريبو. تتيح لك هذه الحاسبة تحويل المبلغ الأصلي وسعر الريبو والمدة إلى قيمة الفائدة النقدية الفعلية وسعر إعادة الشراء النهائي.
شرح المعادلة
تُحتسب فائدة الريبو وفق مبدأ الفائدة البسيطة المتّبع في أسواق النقد، مع توزيعها بحسب أساس احتساب الأيام:
$$\text{Interest} = P \times \frac{r}{100} \times \frac{d}{B}$$حيث \(P\) = المبلغ الأصلي (سعر شراء الأوراق المالية)، و\(r\) = سعر الريبو السنوي بالنسبة المئوية، و\(d\) = المدة بالأيام، و\(B\) = أساس احتساب الأيام (360 أو 365). أمّا سعر إعادة الشراء فيُحسب على النحو التالي:
$$\text{Repurchase Price} = P + \text{Interest}$$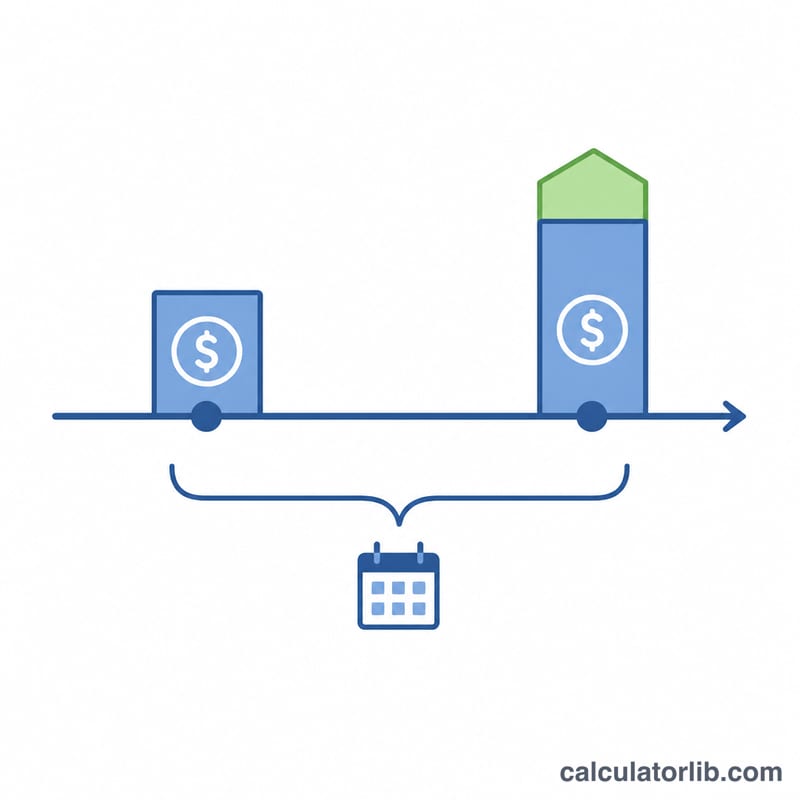
كيفية الاستخدام
أدخل المبلغ الأصلي (القيمة النقدية المُقرَضة مقابل الضمان)، ثم سعر الريبو السنوي، وعدد الأيام حتى موعد إعادة شراء الأوراق المالية. اختر أساس «فعلي/360»، وهو العُرف الأكثر شيوعًا في أسواق النقد، أو «فعلي/365». تُظهر النتيجة قيمة الفائدة وإجمالي مبلغ إعادة الشراء.
مثال تطبيقي
لنفترض أنّ \(P = 1{,}000{,}000\)، و\(r = 5\%\)، و\(d = 30\) يومًا، على أساس فعلي/360:
$$\text{Interest} = 1{,}000{,}000 \times \frac{5}{100} \times \frac{30}{360} = 4{,}166.67$$وبذلك يكون سعر إعادة الشراء \(1{,}000{,}000 + 4{,}166.67 = 1{,}004{,}166.67\).
فائدة إعادة الشراء عبر السيناريوهات
يطبّق الجدول أدناه صيغة فائدة إعادة الشراء \(\text{الفائدة} = \text{أصل المبلغ} \times \frac{\text{معدل إعادة الشراء}}{100} \times \frac{\text{المدة (بالأيام)}}{\text{الأساس}}\) وسعر إعادة الشراء \(\text{سعر إعادة الشراء} = \text{أصل المبلغ} + \text{الفائدة}\). تُعرض جميع المبالغ بوحدة عملة عامة ($)؛ والحساب متطابق لأي عملة. لاحظ اصطلاح احتساب الأيام: فعلي/360 هو الاصطلاح القياسي لأسواق النقد بالنسبة لاتفاقيات إعادة الشراء بالدولار الأمريكي، بينما يُستخدم فعلي/365 في بعض الأسواق (على سبيل المثال أسواق النقد بالجنيه الإسترليني). ولأن 360 هو المقام الأصغر، فإن Actual/360 ينتج عنه فائدة أعلى قليلاً من Actual/365 على المدخلات المتطابقة.
| أصل المبلغ | معدل إعادة الشراء | المدة (بالأيام) | الأساس | الفائدة | سعر إعادة الشراء |
|---|---|---|---|---|---|
| $10,000,000 | 5.00% | 1 | فعلي/360 | $1,388.89 | $10,001,388.89 |
| $5,000,000 | 4.50% | 7 | فعلي/360 | $4,375.00 | $5,004,375.00 |
| $1,000,000 | 5.25% | 30 | فعلي/360 | $4,375.00 | $1,004,375.00 |
| $2,000,000 | 3.75% | 14 | فعلي/365 | $2,876.71 | $2,002,876.71 |
| $10,000,000 | 5.00% | 90 | فعلي/360 | $125,000.00 | $10,125,000.00 |
| $10,000,000 | 5.00% | 90 | فعلي/365 | $123,287.67 | $10,123,287.67 |
الصفّان الأخيران هما مقارنة مزدوجة على مدخلات متطابقة — $10,000,000 بنسبة 5.00% لمدة 90 يوماً. بموجب Actual/360 تكون الفائدة \(10{,}000{,}000 \times \frac{5}{100} \times \frac{90}{360} = 125{,}000\)، بينما بموجب Actual/365 تكون \(10{,}000{,}000 \times \frac{5}{100} \times \frac{90}{365} = 123{,}287.67\). فالاصطلاح وحده يغيّر الفائدة بمقدار $1,712.33 في هذه الصفقة، لذا تأكّد دائماً من أساس احتساب الأيام الذي يستخدمه الطرف المقابل قبل الاتفاق على سعر إعادة الشراء.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-12 | +0.01 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا 360 يومًا؟ تُسعّر معظم أسواق النقد اتفاقيات الريبو على أساس «فعلي/360»، لذا يُراكم الريبو لمدة 30 يومًا ما نسبته 30/360 من المعدل السنوي. أمّا أسواق السندات الحكومية في بعض الدول فتعتمد أساس «فعلي/365».
مَن يحصل على الفائدة؟ المُقرِض النقدي (أي مشتري الأوراق المالية) هو من يجني فائدة الريبو، بينما يدفعها المقترض الذي باع الضمان.
هل يشمل ذلك الفائدة المركّبة؟ لا. اتفاقيات الريبو قصيرة الأجل، لذا تُحتسب الفائدة على أساس بسيط وغير مركّب طوال المدة.