ما هو معدل الرسملة (Cap Rate)؟
معدل الرسملة (المعروف بـ Cap Rate) هو أحد أهم المؤشرات في الاستثمار العقاري، إذ يقيس العائد السنوي الذي يدرّه العقار نسبةً إلى قيمته أو سعر شرائه، وذلك من دون احتساب أثر التمويل أو القروض. وبفضله يمكنك مقارنة العقارات المدِرّة للدخل على أساس عادل وموحّد بصرف النظر عن طريقة تمويلها.
كيفية استخدام الحاسبة
أدخِل صافي الدخل التشغيلي السنوي (NOI) للعقار — أي إجمالي إيرادات الإيجار مطروحًا منها المصروفات التشغيلية مثل الضرائب والتأمين والصيانة وأتعاب الإدارة، مع استثناء أقساط الرهن العقاري. بعد ذلك أدخِل قيمة العقار أو سعر الشراء، لتعرض لك الحاسبة معدل الرسملة كنسبة مئوية.
شرح المعادلة
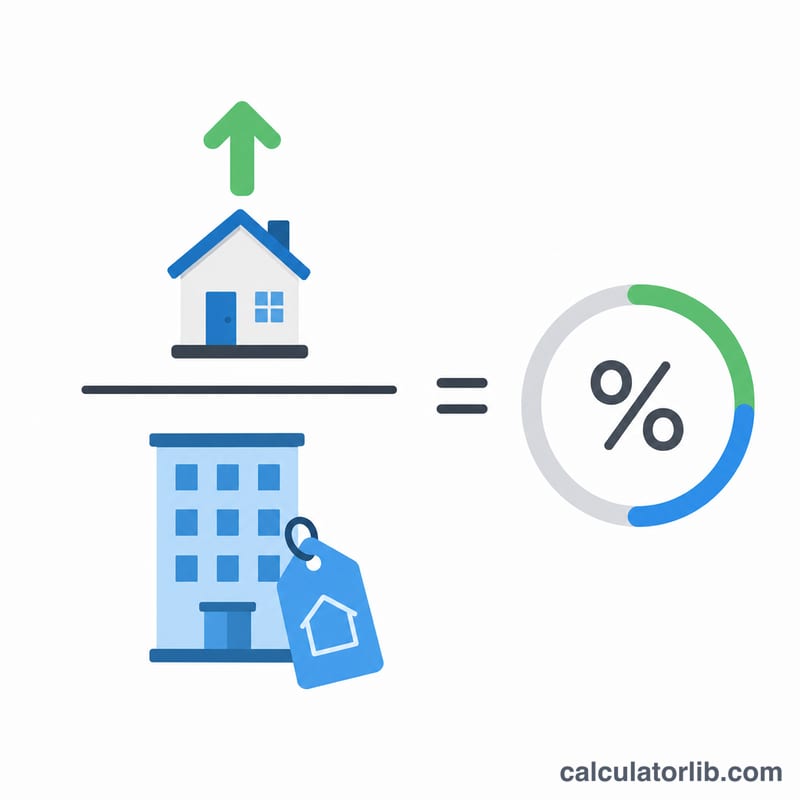
يُحسب معدل الرسملة على النحو التالي:
$$\text{معدل الرسملة} = \frac{\text{صافي الدخل التشغيلي}}{\text{قيمة العقار}} \times 100\%$$
ارتفاع معدل الرسملة يشير عادةً إلى احتمال عائد أعلى، لكنه غالبًا ما يقترن بمخاطر أكبر؛ أما انخفاضه فيدل على أصل أكثر استقرارًا وأعلى جودة. وتتراوح المعدلات المعتادة بين نحو \(4\%\) و\(10\%\) تبعًا للسوق ونوع العقار.
مثال تطبيقي
لنفترض أن عقارًا يحقق صافي دخل تشغيلي سنوي قدره 60,000 دولار، وتبلغ قيمته 750,000 دولار. عندئذٍ يكون معدل الرسملة $$= 60{,}000 \div 750{,}000 = 0.08,$$ أي 8%. وهذا يعني أن العقار يدرّ عائدًا بنسبة 8% من قيمته قبل احتساب التمويل.
أسعار المساكن في الولايات المتحدة وأسواق أخرى: ما سرعة ارتفاعها
مؤشرات رسمية لأسعار المساكن في الولايات المتحدة والمملكة المتحدة وأوروبا، تُحدَّث تلقائيًا. يتتبع المؤشر سعر مساكن متماثلة عبر الزمن، لذا تقارن التغيرات بين ما هو متماثل.
- الولايات المتحدة · سنة واحدة
- +2.1%
- الولايات المتحدة · 5 سنوات
- +33.4%
- بتاريخ
- 2026-Q2
فائدة قروض السكن
متوسط تكلفة قرض سكن جديد، وفق ما تبلّغ به البنوك البنك المركزي الأوروبي. التغيّر خلال 12 شهرًا محسوب من قِبل CalculatorLib.
- فائدة قروض السكن · منطقة اليورو (2026-09)
- 3.62% +0.31 نقطة مئوية منذ 2025-09
الولايات المتحدة: الولايات الأسرع والأبطأ نموًا (2026-Q2)
على المستوى الوطني: +2.1% خلال سنة، و+33.4% خلال 5 سنوات.
| الولاية | سنة واحدة | 5 سنوات |
|---|---|---|
| الأسرع نموًا | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| الأبطأ نموًا | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
المملكة المتحدة: متوسط السعر حسب المنطقة (2026-08)
| المنطقة | متوسط السعر | سنة واحدة |
|---|---|---|
| المملكة المتحدة | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
أوروبا: تغير أسعار المساكن حسب الدولة (2025)
متوسط الاتحاد الأوروبي: +5.5% خلال سنة.
| الدولة | سنة واحدة | 5 سنوات |
|---|---|---|
| هنغاريا | +18.3% | +105.3% |
| البرتغال | +17.6% | +71.0% |
| بلغاريا | +14.6% | +81.4% |
| كرواتيا | +13.9% | +73.9% |
| إسبانيا | +12.7% | +41.6% |
| سلوفاكيا | +12.4% | +40.8% |
| التشيك | +10.4% | +59.5% |
| ليتوانيا | +9.8% | +82.8% |
| هولندا | +8.5% | +49.3% |
| لاتفيا | +7.6% | +46.8% |
| أيرلندا | +7.5% | +46.3% |
| الدانمرك | +7.5% | +25.1% |
| سلوفينيا | +7.3% | +58.4% |
| مالطا | +6.0% | +34.7% |
| رومانيا | +5.7% | +28.3% |
| النرويج | +5.7% | +28.2% |
| إستونيا | +5.2% | +66.2% |
| آيسلندا | +5.1% | +66.7% |
| بولندا | +4.9% | +60.2% |
| قبرص | +4.5% | +28.4% |
| إيطاليا | +4.0% | +15.7% |
| ألمانيا | +3.2% | +10.1% |
| بلجيكا | +3.2% | +22.7% |
| النمسا | +2.5% | +23.3% |
| لوكسمبورغ | +1.6% | +9.3% |
| السويد | +1.0% | +9.3% |
| فرنسا | +0.7% | +9.1% |
| فنلندا | −2.3% | −6.2% |
ألمانيا: تغير أسعار المساكن حسب نوع المنطقة (2026-Q2)
ينشر Destatis هذا المؤشر حسب نوع المنطقة، لا كرقم وطني واحد؛ كل تغير مقارنةً بـ 2025-Q2.
| نوع المنطقة | سنة واحدة |
|---|---|
| المدن الكبرى (أكبر 7 مدن) | −0.4% |
| مدن كبيرة مستقلة أخرى | +2.0% |
| مقاطعات حضرية | +0.5% |
| مقاطعات ريفية آخذة في التكثف | −1.8% |
| مقاطعات ريفية قليلة السكان | −0.6% |
أحدث رقم: 2026-Q2 تم تحديث البيانات في 2026-11-02 · حديث
المصدر: Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي
التغيرات المئوية محسوبة بواسطة CalculatorLib من المؤشرات المنشورة.
تفاصيل المصدر والمنهجية
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
الأسئلة الشائعة
هل يشمل معدل الرسملة قسط الرهن العقاري؟ لا. فصافي الدخل التشغيلي لا يتضمن خدمة الدَّيْن، ولذلك يقيس معدل الرسملة أداء العقار نفسه بمعزل عن طريقة تمويله.
ما هو معدل الرسملة الجيد؟ يعتمد ذلك على السوق وأهدافك الاستثمارية. فالمستثمرون الباحثون عن الاستقرار يقبلون غالبًا بنسبة تتراوح بين \(4\%\) و\(6\%\)، بينما يستهدف الباحثون عن عائد أعلى نسبة \(8\%\) فأكثر في المناطق ذات المخاطر الأعلى.
هل يمكنني استخراج قيمة العقار من معدل الرسملة؟ نعم — بإعادة ترتيب المعادلة على النحو التالي: $$\text{قيمة العقار} = \frac{\text{صافي الدخل التشغيلي}}{\text{معدل الرسملة} \div 100}.$$