Qué hace esta calculadora
La Calculadora de Sueldo Neto Mensual transforma tu salario bruto anual en la cantidad que realmente te queda cada mes después de impuestos. Utiliza un único tipo impositivo efectivo, lo que la convierte en una estimación rápida e independiente del país para conocer tus ingresos netos mensuales. Como las deducciones varían enormemente según el lugar y la situación personal de cada uno, esta herramienta se mantiene deliberadamente sencilla: tú indicas el porcentaje global de tu salario que se va en impuestos y ella se encarga de los cálculos.
Cómo usarla
Introduce tu salario bruto anual (antes de cualquier deducción) y tu tipo impositivo efectivo en forma de porcentaje. El tipo efectivo es el total de impuestos pagados dividido entre el salario bruto, no tu tramo marginal más alto. La calculadora te mostrará entonces tu sueldo neto mensual, junto con el bruto mensual, los impuestos mensuales y tus cifras netas y de impuestos anuales, para que puedas comprobar de un vistazo que el resultado tiene sentido.
La fórmula explicada
La fórmula básica es $$\text{neto\_mensual} = \dfrac{\text{salario\_anual} - \text{impuestos\_anuales}}{12}$$ donde \(\text{impuestos\_anuales} = \text{salario\_anual} \times \dfrac{\text{tipo\_impositivo}}{100}\). Primero se restan los impuestos del año al salario bruto para obtener el ingreso neto anual, y después esa cifra se reparte de forma uniforme entre los doce meses del año.
Ejemplo práctico
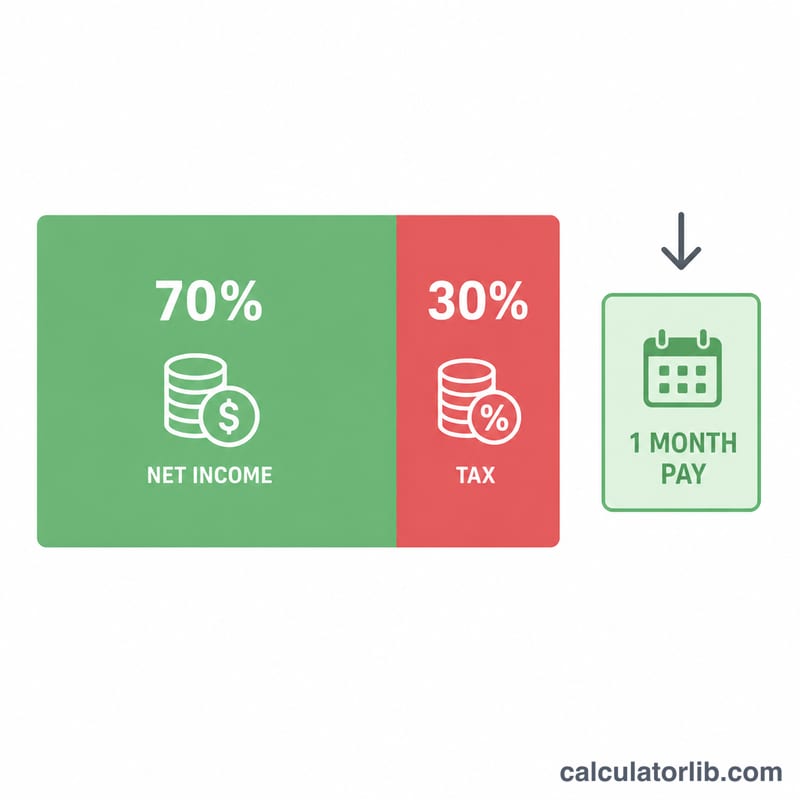
Imagina que ganas 60.000 £ al año con un tipo impositivo efectivo del 20 %. Los impuestos anuales son \(60.000 \times 0{,}20 = 12.000\) £. El neto anual es \(60.000 - 12.000 = 48.000\) £. Al dividir entre 12 obtienes un sueldo neto mensual de $$\dfrac{48.000}{12} = 4.000 \text{ £}$$ Tu bruto mensual sería de 5.000 £ y los impuestos mensuales de 1.000 £.
Salario neto mensual con diferentes salarios y tipos impositivos
La tabla aplica la fórmula de la calculadora, \(\text{Neto mensual} = \frac{ \text{Salario} \times (1 - \text{tipo}/100)}{12}\), a una serie de salarios brutos anuales y tipos impositivos efectivos. Las cantidades están en una unidad monetaria genérica (use su propia moneda), y por impuesto se entiende el total descontado al tipo efectivo único que introduzca.
| Salario bruto anual | Tipo impositivo efectivo | Bruto mensual | Impuesto mensual | Neto mensual |
|---|---|---|---|---|
| 30,000 | 15% | 2,500.00 | 375.00 | 2,125.00 |
| 30,000 | 20% | 2,500.00 | 500.00 | 2,000.00 |
| 30,000 | 25% | 2,500.00 | 625.00 | 1,875.00 |
| 30,000 | 30% | 2,500.00 | 750.00 | 1,750.00 |
| 45,000 | 15% | 3,750.00 | 562.50 | 3,187.50 |
| 45,000 | 20% | 3,750.00 | 750.00 | 3,000.00 |
| 45,000 | 25% | 3,750.00 | 937.50 | 2,812.50 |
| 45,000 | 30% | 3,750.00 | 1,125.00 | 2,625.00 |
| 60,000 | 15% | 5,000.00 | 750.00 | 4,250.00 |
| 60,000 | 20% | 5,000.00 | 1,000.00 | 4,000.00 |
| 60,000 | 25% | 5,000.00 | 1,250.00 | 3,750.00 |
| 60,000 | 30% | 5,000.00 | 1,500.00 | 3,500.00 |
| 90,000 | 15% | 7,500.00 | 1,125.00 | 6,375.00 |
| 90,000 | 20% | 7,500.00 | 1,500.00 | 6,000.00 |
| 90,000 | 25% | 7,500.00 | 1,875.00 | 5,625.00 |
| 90,000 | 30% | 7,500.00 | 2,250.00 | 5,250.00 |
Comprobación paso a paso de la fila destacada: \(\frac{60{,}000 \times (1 - 25/100)}{12} = \frac{60{,}000 \times 0.75}{12} = \frac{45{,}000}{12} = 3{,}750\). El impuesto mensual es \(5{,}000 - 3{,}750 = 1{,}250\).
Términos clave: bruto, neto, tipo impositivo efectivo frente a marginal
- Salario bruto
- Su remuneración total antes de que se descuente cualquier impuesto o deducción, normalmente indicada por año en el contrato.
- Salario neto (cantidad a percibir)
- La cantidad que realmente llega a su cuenta bancaria después de impuestos y otras deducciones.
- Tipo impositivo efectivo
- Impuesto total pagado dividido entre el ingreso bruto total: \(\text{Tipo efectivo} = \frac{\text{impuesto total}}{\text{ingreso bruto}} \times 100\). Es un promedio de todos sus ingresos. Es el único tipo que utiliza la calculadora.
- Tipo impositivo marginal
- El tipo aplicado a su siguiente unidad de ingreso, es decir, el tramo más alto que alcanza en un sistema progresivo. Suele ser superior a su tipo efectivo, y esta calculadora no lo utiliza.
- Impuesto sobre la renta
- Impuesto sobre las ganancias, a menudo en tramos progresivos, con reducciones o créditos que varían según el país.
- Seguridad social / cotizaciones sociales
- Aportaciones obligatorias sobre la nómina en muchos países (por ejemplo, Social Security y Medicare en EE. UU., o National Insurance en el Reino Unido) que financian pensiones, atención sanitaria o prestaciones. Los nombres, tipos y límites varían según el país.
- Aportaciones de pensiones
- Dinero destinado a un plan de jubilación, de forma obligatoria o voluntaria. Según el país y el plan, puede descontarse antes o después del impuesto sobre la renta.
Como la herramienta aplica un único tipo efectivo, debe incluir todas las deducciones que desee considerar (impuesto sobre la renta, cotizaciones sociales, pensión) en ese porcentaje único.
Interpretación de su resultado
La cifra mensual es una estimación: su salario bruto anual se reduce por el tipo efectivo que introduzca y se divide en partes iguales entre 12 meses. Las nóminas reales pueden diferir por varias razones:
- Frecuencia de pago: el pago semanal, quincenal o cada cuatro semanas produce importes distintos por periodo, y algunos meses contienen fechas de pago adicionales. El total anual es el mismo, pero los pagos individuales varían.
- Pagas extraordinarias: en algunos países el salario anual se abona en 13 o 14 pagos, por lo que los pagos individuales no equivalen a una doceava parte de la cifra anual.
- Primas y horas extra: la retribución variable suele tributar de forma distinta o en el mes en que se paga, lo que hace subir o bajar su neto mensual.
- Deducciones antes o después de impuestos: las aportaciones a pensiones, seguros de salud o conceptos similares pueden reducir la base imponible antes del impuesto, o descontarse de un salario que ya ha tributado. Un único tipo no puede reflejar esta diferencia.
- Tramos progresivos: la proporción de impuesto sobre cada unidad adicional de ingreso aumenta a medida que gana más, por lo que su tipo efectivo cambia con el salario. Usar un tipo que no corresponda a su salario sesgará el resultado.
Considere el resultado como una media aproximada para planificar y compárelo con su nómina o con las cifras oficiales de su administración tributaria o de su empleador. Esta información es general y no constituye asesoramiento financiero ni fiscal.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Esta calculadora es específica de un país? No. Funciona en cualquier lugar porque eres tú quien introduce el tipo impositivo efectivo, en lugar de depender de una escala fiscal fija. Ten en cuenta que el ejemplo usa libras (£), pero puedes utilizar cualquier moneda: euros, dólares o la que prefieras.
¿Qué pasa con la pensión, los seguros u otras deducciones? No se modelan por separado. Para incluirlas, incorpora su coste dentro del tipo impositivo efectivo, o interpreta el resultado como sueldo neto antes de la pensión.
¿Por qué usar un tipo efectivo en lugar de tramos? Los sistemas fiscales progresivos varían muchísimo de un país a otro (en España, por ejemplo, intervienen el IRPF y las cotizaciones a la Seguridad Social). Un único tipo efectivo mantiene la herramienta universal y te permite introducir las cifras directamente desde tu nómina o tu declaración de la renta.