この計算ツールでできること
「月収(手取り)計算ツール」は、年収(額面)から税金を差し引いて、毎月実際に手元に残る金額を割り出すためのツールです。1つの「実効税率」を使って計算するため、特定の国の税制に縛られず、毎月の手取り額をすばやくざっくりと把握できます。控除の内容は国や個人の状況によって大きく異なるため、本ツールはあえてシンプルな設計に。給与全体のうち何パーセントが税金として引かれるかを入力すれば、あとは自動で計算します。
使い方
まず、控除前の年収(額面)を入力します。次に、実効税率をパーセントで入力してください。実効税率とは「支払った税金の総額 ÷ 額面年収」で求められる割合であり、最高税率の区分(限界税率)とは異なる点に注意しましょう。入力すると、毎月の手取り額に加えて、月々のグロス(額面)・月々の税額、さらに年間の手取り額と税額が表示されるので、結果が妥当かどうかを確認できます。
計算式の解説
基本となる計算式は次のとおりです。
$$\text{月々の手取り} = \dfrac{\text{年収} - \text{年間税額}}{12}$$ここで、\(\text{年間税額} = \text{年収} \times (\text{税率} \div 100)\) となります。まず年収から年間の税額を差し引いて年間の手取り額を求め、それを1年12か月で均等に割ることで、毎月の手取り額を算出します。
計算例
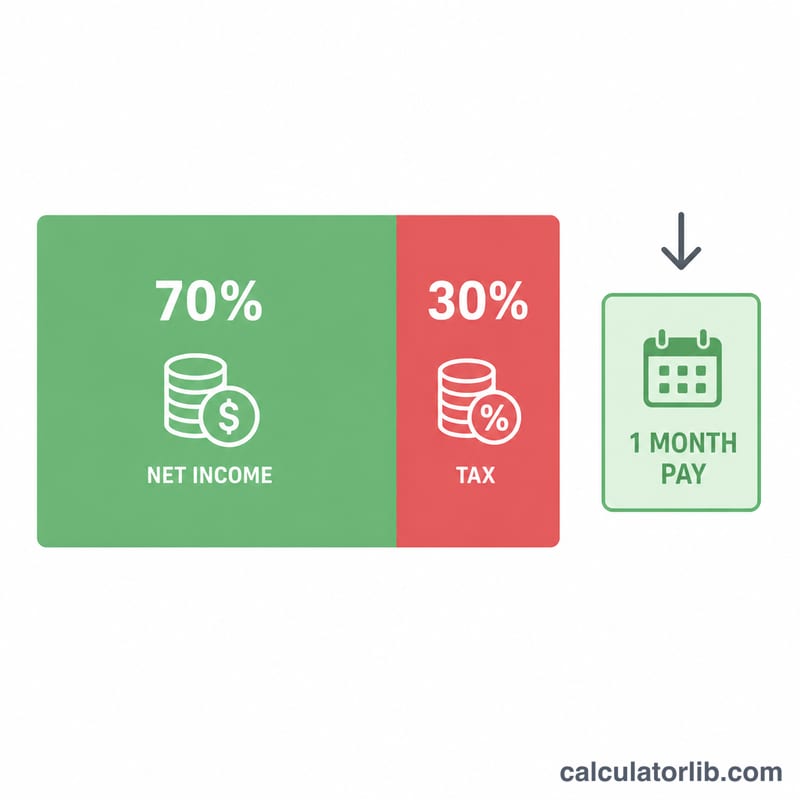
たとえば、年収が £60,000(イギリス・ポンド建ての例)、実効税率が20%だとします。年間税額は \(60{,}000 \times 0.20 = \pounds 12{,}000\)。年間の手取りは \(60{,}000 - 12{,}000 = \pounds 48{,}000\) となり、これを12で割ると毎月の手取り額は \(\pounds 4{,}000\) です。このとき、月々のグロス(額面)は £5,000、月々の税額は £1,000 になります。なお、計算式は通貨に依存しないため、日本円(年収600万円・実効税率20%なら手取り月40万円)など、どの通貨でもそのまま同じ考え方で使えます。
異なる給与と税率での手取り額
この表は、計算ツールの計算式 \(\text{Monthly Net} = \frac{ \text{Salary} \times (1 - \text{rate}/100)}{12}\) を、さまざまな年間総支給額と実効税率に適用したものです。金額は汎用的な通貨単位(お使いの通貨に読み替えてください)で示しており、税額は入力した単一の実効税率で差し引かれる合計額を指します。
| 年間総支給額 | 実効税率 | 月額総支給額 | 月額税額 | 月額手取り額 |
|---|---|---|---|---|
| 30,000 | 15% | 2,500.00 | 375.00 | 2,125.00 |
| 30,000 | 20% | 2,500.00 | 500.00 | 2,000.00 |
| 30,000 | 25% | 2,500.00 | 625.00 | 1,875.00 |
| 30,000 | 30% | 2,500.00 | 750.00 | 1,750.00 |
| 45,000 | 15% | 3,750.00 | 562.50 | 3,187.50 |
| 45,000 | 20% | 3,750.00 | 750.00 | 3,000.00 |
| 45,000 | 25% | 3,750.00 | 937.50 | 2,812.50 |
| 45,000 | 30% | 3,750.00 | 1,125.00 | 2,625.00 |
| 60,000 | 15% | 5,000.00 | 750.00 | 4,250.00 |
| 60,000 | 20% | 5,000.00 | 1,000.00 | 4,000.00 |
| 60,000 | 25% | 5,000.00 | 1,250.00 | 3,750.00 |
| 60,000 | 30% | 5,000.00 | 1,500.00 | 3,500.00 |
| 90,000 | 15% | 7,500.00 | 1,125.00 | 6,375.00 |
| 90,000 | 20% | 7,500.00 | 1,500.00 | 6,000.00 |
| 90,000 | 25% | 7,500.00 | 1,875.00 | 5,625.00 |
| 90,000 | 30% | 7,500.00 | 2,250.00 | 5,250.00 |
強調表示された行の計算確認:\(\frac{60{,}000 \times (1 - 25/100)}{12} = \frac{60{,}000 \times 0.75}{12} = \frac{45{,}000}{12} = 3{,}750\)。月額税額は \(5{,}000 - 3{,}750 = 1{,}250\) です。
主な用語:総支給額、手取り額、実効税率と限界税率
- 総支給額
- 税金や控除が差し引かれる前の総収入で、通常は契約書に年額で記載されています。
- 手取り額(ネット)
- 税金やその他の控除の後に、実際に銀行口座へ振り込まれる金額です。
- 実効税率
- 納めた税金の合計を総所得で割ったものです:\(\text{Effective rate} = \frac{\text{total tax}}{\text{gross income}} \times 100\)。すべての所得にわたる平均値です。このツールが使用するのはこの税率のみです。
- 限界税率
- 次の1単位の所得に適用される税率、つまり累進課税制度で到達する最上位の税率です。通常は実効税率より高く、このツールでは使用されません。
- 所得税
- 所得に課される税金で、多くの場合累進的な税率区分があり、控除や税額控除は国によって異なります。
- 社会保険料/国民保険
- 多くの国で義務付けられている給与からの拠出金(例:米国の社会保障税とメディケア、英国の国民保険)で、年金、医療、給付などの財源となります。名称、税率、上限額は国によって異なります。
- 年金掛金
- 退職金制度へ支払う金額で、義務的なものか任意のものがあります。国や制度によっては、所得税の前または後に控除されることがあります。
このツールは単一の実効税率を適用するため、含めたいすべての控除(所得税、社会保険料、年金掛金)を、その1つのパーセンテージにまとめて入力してください。
結果の解釈
月額の数値は見積もりです。年間総支給額から入力した実効税率を差し引き、12か月で均等に割っています。実際の給与明細は、いくつかの理由で異なる場合があります:
- 支払頻度:週払い、隔週払い、4週間ごとの支払いでは1回あたりの金額が異なり、月によっては支払日が余分に入ることもあります。年間の合計は同じですが、個々の支払額は異なります。
- 追加の給与支払い:国によっては年間給与を13回または14回に分けて支払うため、1回の支払額が年額の12分の1とは一致しません。
- ボーナスと残業代:変動給与は別の方法で課税されたり、支払われた月に課税されたりすることが多く、月額の手取り額が増減します。
- 税引前控除と税引後控除:年金、健康保険などの項目は、課税所得から税引前に差し引かれる場合もあれば、すでに課税された給与から差し引かれる場合もあります。単一の税率ではこの違いを反映できません。
- 累進税率区分:所得が増えるにつれて、追加の所得単位に対する税負担の割合が上がるため、実効税率は給与に応じて変化します。給与と合わない税率を使うと、結果に偏りが生じます。
この結果は大まかな計画用の平均値として扱い、給与明細や、税務当局または雇用主の公式な数値と比較してください。これは一般的な情報であり、財務や税務に関する助言ではありません。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
このツールは特定の国専用ですか? いいえ。実効税率をご自身で入力する仕組みのため、固定された税率表に依存せず、どの国でもお使いいただけます。日本の所得税・住民税・社会保険料は仕組みが異なるため、日本の給与で使う場合は、給与明細などから算出したご自身の実効税率を入力してください。
年金・保険・その他の控除はどう扱えばいい? これらは個別には計算されません。含めたい場合は、その分のコストを実効税率に上乗せして入力するか、結果を「年金等を差し引く前の手取り」として捉えてください。
税率区分ではなく実効税率を使うのはなぜ? 累進課税の仕組みは国によって大きく異なります。1つの実効税率を使うことで、ツールをどの国でも使える汎用的なものにでき、給与明細や確定申告書の数字をそのまま入力できるようになります。