Qu'est-ce qu'une Calculatrice d'Inflation ?
Une calculatrice d'inflation est un outil financier qui vous aide à comprendre comment le pouvoir d'achat de l'argent change au fil du temps en raison de l'inflation. Elle vous permet de comparer la valeur de l'argent entre différentes années, montrant combien votre argent vaut plus ou moins à mesure que les prix augmentent.
Quand Utiliser une Calculatrice d'Inflation
Une calculatrice d'inflation est utile dans plusieurs scénarios :
- Planifier la retraite en estimant combien vaudront vos économies dans le futur
- Évaluer le rendement réel des investissements après prise en compte de l'inflation
- Comparer les prix et salaires historiques avec leurs équivalents actuels
Comment Calculer l'Inflation
Pour calculer la valeur future de l'argent affecté par l'inflation, la formule suivante est utilisée :
VF = VP × (1 + r)n
Où :
- VF = Valeur Future
- VP = Valeur Présente (ou valeur initiale)
- r = Taux d'inflation annuel (sous forme décimale)
- n = Nombre d'années
Le changement total de valeur peut être calculé comme :
Changement Total = Valeur Future - Valeur Présente
Le pourcentage de changement est :
Pourcentage de Changement = (Changement Total / Valeur Présente) × 100%
Exemples de Calculatrice d'Inflation
Exemple 1 : Calcul de la Valeur Future avec Inflation
Combien vaudront 10 000 € dans 10 ans avec un taux d'inflation annuel de 3% ?
| Valeur Initiale | Année de Départ | Année Finale | Taux d'Inflation | Résultat |
|---|---|---|---|---|
| 10 000 € | 2023 | 2033 | 3% | 13 439,16 € |
Cela signifie que vous auriez besoin de 13 439,16 € en 2033 pour avoir le même pouvoir d'achat que 10 000 € en 2023, représentant une augmentation de 34,39% due à l'inflation.
Exemple 2 : Calcul de l'Effet d'une Inflation Élevée
Comment 5 000 € seraient-ils affectés sur 5 ans avec un taux d'inflation élevé de 7% ?
| Valeur Initiale | Année de Départ | Année Finale | Taux d'Inflation | Résultat |
|---|---|---|---|---|
| 5 000 € | 2023 | 2028 | 7% | 7 012,76 € |
Vos 5 000 € devraient augmenter jusqu'à 7 012,76 € sur 5 ans pour maintenir le même pouvoir d'achat, représentant un changement total de 40,26%.
Exemple 3 : Comparaison des Valeurs Historiques
Quelle serait la valeur équivalente de 1 000 € de l'an 2000 en 2023, en supposant un taux d'inflation moyen de 2,5% ?
| Valeur Initiale | Année de Départ | Année Finale | Taux d'Inflation | Résultat |
|---|---|---|---|---|
| 1 000 € | 2000 | 2023 | 2,5% | 1 769,67 € |
1 000 € en 2000 auraient le même pouvoir d'achat que 1 769,67 € en 2023, montrant une augmentation de 76,97% du montant nécessaire pour maintenir une valeur équivalente.
Effets de l'Inflation au Fil du Temps
L'impact de l'inflation s'accumule avec le temps et peut éroder considérablement le pouvoir d'achat. Même des taux d'inflation apparemment faibles de 2-3% peuvent réduire substantiellement la valeur de l'argent sur des décennies.
| Années | Inflation 2% | Inflation 3% | Inflation 5% | Inflation 7% |
|---|---|---|---|---|
| 5 | 1 104,08 € | 1 159,27 € | 1 276,28 € | 1 402,55 € |
| 10 | 1 218,99 € | 1 343,92 € | 1 628,89 € | 1 967,15 € |
| 20 | 1 485,95 € | 1 806,11 € | 2 653,30 € | 3 869,68 € |
| 30 | 1 811,36 € | 2 427,26 € | 4 321,94 € | 7 612,26 € |
Comprendre comment l'inflation affecte votre argent au fil du temps est crucial pour prendre des décisions financières éclairées, notamment pour la planification à long terme comme l'épargne retraite et les investissements.
Taux d'inflation historiques aux États-Unis par année
Le tableau ci-dessous présente le taux d'inflation annuel moyen aux États-Unis mesuré par l'indice des prix à la consommation pour tous les consommateurs urbains (CPI-U), tel que publié par le Bureau of Labor Statistics (BLS) des États-Unis. Les chiffres représentent la variation d'une année sur l'autre de l'indice CPI annuel moyen et sont arrondis à une décimale.
| Année | Inflation annuelle du CPI | Remarques |
|---|---|---|
| 1974 | 11,0 % | Époque de l'embargo pétrolier |
| 1979 | 11,3 % | Deuxième choc pétrolier |
| 1980 | 13,5 % | Pic de l'après-guerre |
| 1981 | 10,3 % | Réponse par des taux d'intérêt élevés |
| 1990 | 5,4 % | Flambée pétrolière de la guerre du Golfe |
| 2000 | 3,4 % | — |
| 2008 | 3,8 % | Flambée des matières premières avant la récession |
| 2009 | -0,4 % | Déflation pendant la récession |
| 2015 | 0,1 % | Année de faibles prix de l'énergie |
| 2020 | 1,2 % | Début de la pandémie |
| 2021 | 4,7 % | Début de la flambée post-pandémique |
| 2022 | 8,0 % | Plus élevée depuis 1981 |
| 2023 | 4,1 % | Refroidissement après le pic |
Sur le long terme, l'inflation du CPI aux États-Unis s'est établie en moyenne autour de 3 % à 3,3 % par an depuis le milieu du XXe siècle, bien que les années individuelles varient considérablement. Les années 1970 et le début des années 1980 marquent la période d'inflation élevée la plus soutenue de l'histoire moderne des États-Unis, tandis que les années 2010 se sont distinguées par une inflation exceptionnellement faible.
Principaux termes de l'inflation expliqués
- Taux d'inflation — L'augmentation en pourcentage du niveau général des prix sur une période, généralement un an. Un taux annuel de 3 % signifie que les prix sont, en moyenne, supérieurs de 3 % à ceux d'un an plus tôt.
- Indice des prix à la consommation (CPI) — Un indice du BLS qui suit le prix moyen d'un panier fixe de biens et services de consommation au fil du temps. Les taux d'inflation sont couramment dérivés des variations du CPI.
- Pouvoir d'achat — La quantité de biens et services qu'une unité monétaire peut acheter. L'inflation érode le pouvoir d'achat, de sorte que le même dollar achète moins au fil du temps.
- Valeur nominale — Un montant exprimé en dollars courants, non ajusté en fonction de l'inflation (la valeur faciale).
- Valeur réelle — Un montant ajusté en fonction de l'inflation, exprimé selon le pouvoir d'achat constant d'une année de référence, permettant une comparaison équitable dans le temps.
- Inflation cumulée — L'augmentation totale composée des prix sur l'ensemble d'une période de plusieurs années, plutôt que le taux d'une seule année.
- Capitalisation — Le processus par lequel l'inflation de chaque année s'applique au niveau de prix déjà gonflé, de sorte que l'effet croît géométriquement plutôt que par simple addition.
Interpréter votre résultat d'inflation
Le calculateur indique trois chiffres liés entre eux. La valeur finale est le montant d'argent qui, à l'année finale, serait nécessaire pour acheter ce que votre montant de départ achetait à l'année de départ. La variation totale est la différence en dollars entre la valeur finale et la valeur de départ, et la variation en pourcentage exprime cette différence par rapport au montant de départ.
Une valeur finale plus élevée ne signifie pas que vous êtes plus riche. Elle représente le même pouvoir d'achat exprimé en dollars gonflés (de l'année ultérieure). Par exemple, si 1 000 $ de l'année de départ deviennent 1 344 $ à l'année finale, ces 1 344 $ achètent les mêmes biens que les 1 000 $ d'origine achetaient autrefois — votre pouvoir d'achat est inchangé, mais davantage de dollars nominaux sont nécessaires pour le maintenir.
La variation en pourcentage affichée est l'inflation cumulée sur toute la période, et non le taux annuel. Ces deux valeurs diffèrent parce que l'inflation se capitalise. Avec un taux annuel constant de 3 % sur 10 ans, les prix n'augmentent pas de \(3\% \times 10 = 30\%\) ; ils augmentent de \((1.03)^{10} - 1 \approx 34.4\%\), car l'augmentation de chaque année s'ajoute au niveau de prix précédent, plus élevé.
Utilisez le résultat pour comparer équitablement des montants dans le temps : pour voir ce qu'une somme passée vaut aujourd'hui, ou pour estimer de combien une dépense ou un objectif d'épargne doit croître simplement pour suivre la hausse des prix. Comme le calcul suppose un taux annuel moyen unique, l'inflation réelle d'une année à l'autre variera ; considérez donc ce chiffre comme une estimation plutôt que comme une conversion historique exacte.
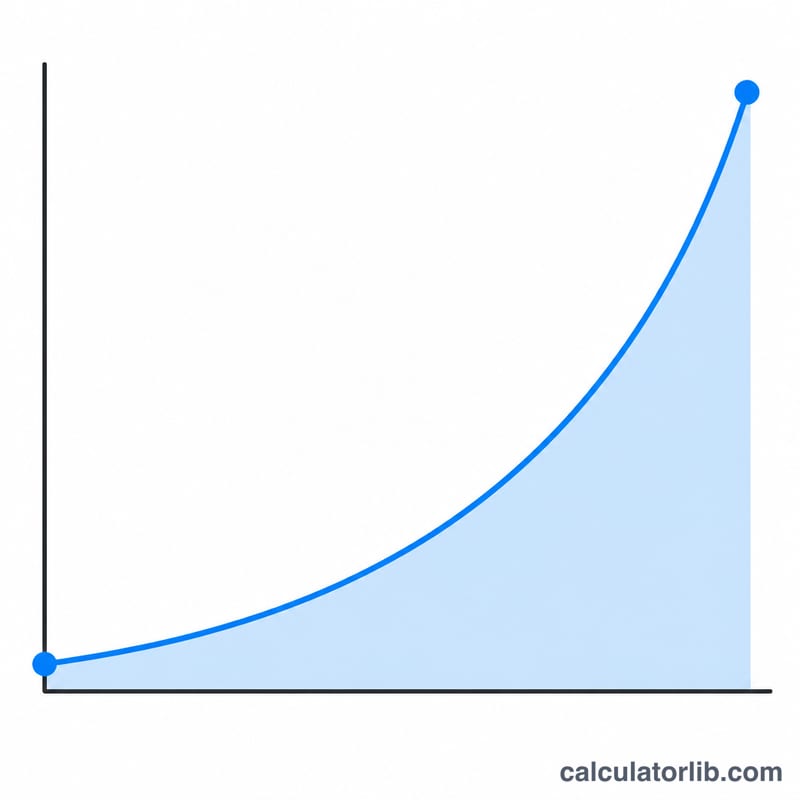
Impact de l'inflation sur différents taux et horizons temporels
L'inflation a deux effets symétriques sur le même nombre. Un panier fixe de biens qui coûte 1 000 $ aujourd'hui coûte plus en termes nominaux plus tard, et un billet de 1 000 $ gardé sous le matelas achète moins plus tard. Les deux proviennent du même facteur de capitalisation utilisé par ce calculateur :
$$FV = PV \times (1 + r)^{n}$$
où \(PV\) est la valeur initiale, \(r\) est le taux d'inflation annuel moyen en tant que décimal, et \(n\) est le nombre d'années (année de fin − année de départ). La perte correspondante de pouvoir d'achat est :
$$\text{Perte} = 1 - \frac{PV}{FV} = 1 - \frac{1}{(1 + r)^{n}}$$
Le tableau ci-dessous maintient le montant de départ fixe à 1 000 $ et varie uniquement le taux et l'horizon. Le premier chiffre de chaque cellule est le montant nominal nécessaire pour acheter le même panier ; le pourcentage en dessous indique la perte de pouvoir d'achat de 1 000 $ en espèces au cours de cette période.
| Taux annuel | 5 ans | 10 ans | 20 ans | 30 ans | ||||
|---|---|---|---|---|---|---|---|---|
| Valeur | Perte | Valeur | Perte | Valeur | Perte | Valeur | Perte | |
| 2% | $1,104.08 | 9.4% | $1,218.99 | 18.0% | $1,485.95 | 32.7% | $1,811.36 | 44.8% |
| 3% | $1,159.27 | 13.7% | $1,343.92 | 25.6% | $1,806.11 | 44.6% | $2,427.26 | 58.8% |
| 5% | $1,276.28 | 21.6% | $1,628.89 | 38.6% | $2,653.30 | 62.3% | $4,321.94 | 76.9% |
| 7% | $1,402.55 | 28.7% | $1,967.15 | 49.2% | $3,869.68 | 74.2% | $7,612.26 | 86.9% |
| 10% | $1,610.51 | 37.9% | $2,593.74 | 61.5% | $6,727.50 | 85.1% | $17,449.40 | 94.3% |
Comment une cellule est construite. Pour 3 % sur 30 ans :
$$FV = \$1{,}000 \times (1 + 0.03)^{30} = \$1{,}000 \times 2.427262 = \$2{,}427.26$$
$$\text{Perte} = 1 - \frac{ {\$1{,}000}}{\$2{,}427.26} = 1 - 0.41199 = 0.5880 \Rightarrow 58.80\%$$
Ainsi, les biens qui coûtent 1 000 $ aujourd'hui coûteraient environ 2 427 $ après 30 ans d'inflation à 3 %, et 1 000 $ en espèces achèteraient environ 41 % de ce qu'ils achètent aujourd'hui — une perte de 59 %, même si le taux semble modeste.
Lecture du modèle. La valeur augmente géométriquement tandis que le pouvoir d'achat décroît vers zéro mais ne l'atteint jamais. Doubler le taux plus que double l'effet à long horizon : à 5 % sur 30 ans, le panier coûte 4,3 × plus, à 10 %, il coûte 17,4 × plus. Un raccourci utile est la règle de 70 — les prix doublent à peu près en \(70 / r\) années, donc 2 % double en environ 35 ans, 7 % en environ 10.
Note sur les taux affichés. Ces cinq taux sont illustratifs, pas des prévisions. La ligne 2 % est incluse parce que 2 % est l'objectif d'inflation à moyen terme déclaré de plusieurs grandes banques centrales, y compris la Réserve fédérale américaine et la Banque centrale européenne ; les lignes supérieures ressemblent à des périodes d'inflation élevée ou haute observées dans diverses économies. L'inflation réelle varie considérablement selon le pays, l'année et ce que vous achetez — le logement, la santé et l'éducation augmentent souvent plus rapidement qu'un indice national des prix à la consommation, tandis que l'électronique augmente souvent plus lentement. Entrez un taux provenant de l'agence de statistiques officielle de votre pays et traitez ce tableau comme une vérification de sensibilité plutôt que comme une prédiction.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)