인플레이션 계산기란 무엇인가요?
인플레이션 계산기는 시간이 지남에 따라 인플레이션으로 인해 화폐의 구매력이 어떻게 변화하는지 이해하는 데 도움이 되는 금융 도구입니다. 이 도구는 서로 다른 연도 간의 화폐 가치를 비교할 수 있게 해주며, 물가가 상승함에 따라 당신의 돈이 얼마나 더 많이 또는 적게 가치가 있는지 보여줍니다.
인플레이션 계산기는 언제 사용하나요?
인플레이션 계산기는 다음과 같은 여러 상황에서 유용합니다:
- 미래의 저축 가치를 추정하여 은퇴 계획 세우기
- 인플레이션을 고려한 후 투자 수익률 평가하기
- 과거의 가격과 임금을 현재의 상응하는 가치와 비교하기
인플레이션 계산 방법
인플레이션의 영향을 받는 돈의 미래 가치를 계산하기 위해 다음 공식이 사용됩니다:
FV = PV × (1 + r)n
여기서:
- FV = 미래 가치
- PV = 현재 가치(또는 시작 가치)
- r = 연간 인플레이션 비율(소수점으로)
- n = 년 수
가치의 총 변화는 다음과 같이 계산할 수 있습니다:
총 변화 = 미래 가치 - 현재 가치
변화율은 다음과 같습니다:
변화율(%) = (총 변화 / 현재 가치) × 100%
인플레이션 계산기 예시
예시 1: 인플레이션을 고려한 미래 가치 계산
연간 인플레이션 비율이 3%일 때 100만원은 10년 후에 얼마의 가치가 될까요?
| 시작 가치 | 시작 연도 | 종료 연도 | 인플레이션 비율 | 결과 |
|---|---|---|---|---|
| 100만원 | 2023 | 2033 | 3% | 134만 3,916원 |
이는 2023년의 100만원과 동일한 구매력을 2033년에 가지려면 134만 3,916원이 필요하다는 것을 의미하며, 인플레이션으로 인해 34.39% 증가를 나타냅니다.
예시 2: 높은 인플레이션의 영향 계산
높은 인플레이션 비율 7%로 5년 동안 50만원이 어떻게 영향을 받을까요?
| 시작 가치 | 시작 연도 | 종료 연도 | 인플레이션 비율 | 결과 |
|---|---|---|---|---|
| 50만원 | 2023 | 2028 | 7% | 70만 1,276원 |
귀하의 50만원은 동일한 구매력을 유지하기 위해 5년 동안 70만 1,276원으로 성장해야 하며, 이는 40.26%의 총 변화를 나타냅니다.
예시 3: 역사적 가치 비교
평균 인플레이션 비율이 2.5%라고 가정할 때, 2000년의 10만원은 2023년에 얼마의 가치에 해당할까요?
| 시작 가치 | 시작 연도 | 종료 연도 | 인플레이션 비율 | 결과 |
|---|---|---|---|---|
| 10만원 | 2000 | 2023 | 2.5% | 17만 6,967원 |
2000년의 10만원은 2023년의 17만 6,967원과 동일한 구매력을 가지고 있으며, 이는 동등한 가치를 유지하는 데 필요한 금액이 76.97% 증가했음을 보여줍니다.
시간 경과에 따른 인플레이션의 영향
인플레이션의 영향은 시간이 지남에 따라 복리로 작용하며 구매력을 크게 감소시킬 수 있습니다. 2-3%의 낮은 인플레이션 비율도 수십 년에 걸쳐 화폐 가치를 상당히 감소시킬 수 있습니다.
| 년 수 | 2% 인플레이션 | 3% 인플레이션 | 5% 인플레이션 | 7% 인플레이션 |
|---|---|---|---|---|
| 5 | 11만 408원 | 11만 5,927원 | 12만 7,628원 | 14만 255원 |
| 10 | 12만 1,899원 | 13만 4,392원 | 16만 2,889원 | 19만 6,715원 |
| 20 | 14만 8,595원 | 18만 611원 | 26만 5,330원 | 38만 6,968원 |
| 30 | 18만 1,136원 | 24만 2,726원 | 43만 2,194원 | 76만 1,226원 |
시간이 지남에 따라 인플레이션이 당신의 돈에 어떤 영향을 미치는지 이해하는 것은 특히 은퇴 저축 및 투자와 같은 장기 계획을 위해 정보에 기반한 재정적 결정을 내리는 데 중요합니다.
연도별 미국 역대 인플레이션율
아래 표는 미국 노동통계국(BLS)이 발표한 도시 소비자 전체 대상 소비자물가지수(CPI-U)로 측정한 미국의 연평균 인플레이션율을 보여줍니다. 수치는 연평균 CPI의 전년 대비 변화를 나타내며 소수점 첫째 자리에서 반올림되었습니다.
| 연도 | 연간 CPI 인플레이션 | 비고 |
|---|---|---|
| 1974 | 11.0% | 석유 금수 조치 시대 |
| 1979 | 11.3% | 제2차 석유 파동 |
| 1980 | 13.5% | 전후 최고치 |
| 1981 | 10.3% | 고금리 대응 |
| 1990 | 5.4% | 걸프전 유가 급등 |
| 2000 | 3.4% | — |
| 2008 | 3.8% | 경기침체 직전 원자재 급등 |
| 2009 | -0.4% | 경기침체 중 디플레이션 |
| 2015 | 0.1% | 저유가 연도 |
| 2020 | 1.2% | 팬데믹 시작 |
| 2021 | 4.7% | 팬데믹 이후 급등 시작 |
| 2022 | 8.0% | 1981년 이래 최고치 |
| 2023 | 4.1% | 정점에서 진정 |
장기적으로 미국 CPI 인플레이션은 20세기 중반 이후 연평균 약 3%에서 3.3% 수준을 기록했으나, 개별 연도별로는 크게 차이가 납니다. 1970년대와 1980년대 초는 현대 미국 역사상 가장 지속적으로 높은 인플레이션 시기였으며, 2010년대는 이례적으로 낮은 인플레이션으로 주목받았습니다.
주요 인플레이션 용어 설명
- 인플레이션율 — 일정 기간(보통 1년) 동안 전반적인 물가 수준이 상승하는 비율입니다. 연 3%라는 것은 평균적으로 물가가 1년 전보다 3% 높다는 의미입니다.
- 소비자물가지수(CPI) — 고정된 소비재 및 서비스 묶음의 평균 가격을 시간에 따라 추적하는 BLS 지수입니다. 인플레이션율은 일반적으로 CPI의 변화로부터 산출됩니다.
- 구매력 — 화폐 한 단위로 살 수 있는 재화와 서비스의 양입니다. 인플레이션은 구매력을 잠식하므로, 같은 1달러로 시간이 지날수록 더 적게 살 수 있습니다.
- 명목 가치 — 인플레이션을 반영하지 않은, 현재 달러로 표시된 금액(액면 가치)입니다.
- 실질 가치 — 인플레이션을 반영하여 기준 연도의 일정한 구매력으로 표시한 금액으로, 시간에 걸친 공정한 비교를 가능하게 합니다.
- 누적 인플레이션 — 단일 연도의 비율이 아니라, 여러 해 전체 기간에 걸쳐 복리로 누적된 총 물가 상승분입니다.
- 복리 — 매년의 인플레이션이 이미 상승한 물가 수준 위에 적용되는 과정으로, 그 효과가 단순 덧셈이 아니라 기하급수적으로 커집니다.
인플레이션 결과 해석하기
이 계산기는 서로 연결된 세 가지 수치를 보여줍니다. 최종 가치는 종료 연도에 시작 금액이 시작 연도에 살 수 있었던 것을 동일하게 사기 위해 필요한 금액입니다. 총 변화는 최종 가치와 시작 가치 사이의 달러 차이이며, 변화율은 그 차이를 시작 금액에 대한 비율로 나타낸 것입니다.
최종 가치가 더 높다고 해서 더 부유해진 것은 아닙니다. 이는 인플레이션이 반영된(후년의) 달러로 표시한 동일한 구매력을 나타냅니다. 예를 들어, 시작 연도의 $1,000가 종료 연도에 $1,344로 늘어난다면, 그 $1,344는 원래 $1,000가 한때 사던 것과 똑같은 재화를 삽니다. 즉, 구매력은 변하지 않았지만 그것을 유지하는 데 더 많은 명목 달러가 필요합니다.
표시된 변화율은 연간 비율이 아니라 전체 기간에 걸친 누적 인플레이션입니다. 이 둘은 인플레이션이 복리로 작용하기 때문에 다릅니다. 연 3%의 일정한 비율로 10년이 지나면 물가는 \(3\% \times 10 = 30\%\)만큼 오르는 것이 아니라 \((1.03)^{10} - 1 \approx 34.4\%\)만큼 오릅니다. 매년의 상승이 이전의 더 높은 물가 수준 위에 쌓이기 때문입니다.
이 결과를 활용하여 시간에 걸친 금액을 공정하게 비교하세요. 과거의 금액이 오늘날 얼마의 가치가 있는지 보거나, 어떤 지출 또는 저축 목표가 단지 물가 상승을 따라가기 위해 얼마나 늘어나야 하는지 추정할 수 있습니다. 이 계산은 단일 평균 연간 비율을 가정하므로, 실제 연도별 인플레이션은 다를 수 있습니다. 따라서 이 수치는 정확한 역사적 환산이 아니라 추정치로 받아들이세요.
다양한 금리와 시간 범위에 걸친 인플레이션의 영향
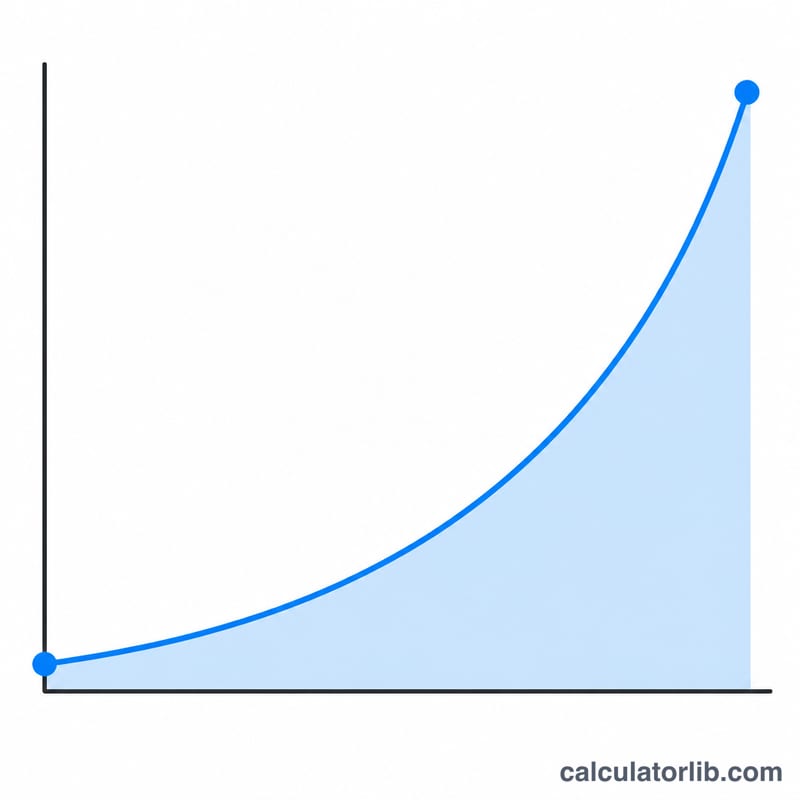
인플레이션은 같은 숫자에 두 가지 거울상의 영향을 미친다. 오늘 $1,000이 드는 고정된 상품 바구니는 나중에 명목상으로는 더 많은 비용이 들고, 침대 밑에 보관한 $1,000 지폐는 나중에 더 적게 산다. 둘 다 이 계산기가 사용하는 같은 복리 인수에서 비롯된다:
$$FV = PV \times (1 + r)^{n}$$
여기서 \(PV\)는 시작값, \(r\)은 소수점 단위의 평균 연간 인플레이션율, \(n\)은 연 수(종료 연 − 시작 연)이다. 구매력의 일치하는 손실은 다음과 같다:
$$\text{손실} = 1 - \frac{PV}{FV} = 1 - \frac{1}{(1 + r)^{n}}$$
아래 표는 시작 금액을 $1,000으로 고정하고 금리와 기간만 변화시킨다. 각 셀의 첫 번째 수치는 같은 바구니를 사기 위해 필요한 명목 금액이고, 그 아래의 백분율은 그 기간 동안 현금으로 보유한 $1,000이 잃은 구매력의 정도이다.
| 연간 금리 | 5년 | 10년 | 20년 | 30년 | ||||
|---|---|---|---|---|---|---|---|---|
| 가치 | 손실 | 가치 | 손실 | 가치 | 손실 | 가치 | 손실 | |
| 2% | $1,104.08 | 9.4% | $1,218.99 | 18.0% | $1,485.95 | 32.7% | $1,811.36 | 44.8% |
| 3% | $1,159.27 | 13.7% | $1,343.92 | 25.6% | $1,806.11 | 44.6% | $2,427.26 | 58.8% |
| 5% | $1,276.28 | 21.6% | $1,628.89 | 38.6% | $2,653.30 | 62.3% | $4,321.94 | 76.9% |
| 7% | $1,402.55 | 28.7% | $1,967.15 | 49.2% | $3,869.68 | 74.2% | $7,612.26 | 86.9% |
| 10% | $1,610.51 | 37.9% | $2,593.74 | 61.5% | $6,727.50 | 85.1% | $17,449.40 | 94.3% |
한 셀이 구성되는 방식. 3% 30년의 경우:
$$FV = \$1{,}000 \times (1 + 0.03)^{30} = \$1{,}000 \times 2.427262 = \$2{,}427.26$$
$$\text{손실} = 1 - \frac{ {\$1{,}000}}{\$2{,}427.26} = 1 - 0.41199 = 0.5880 \Rightarrow 58.80\%$$
따라서 오늘 $1,000이 드는 상품은 30년의 3% 인플레이션 후에 약 $2,427이 들 것이고, 현금 $1,000은 오늘 사는 것의 대략 41%를 살 수 있을 것이다 — 금리가 겸손해 보이더라도 59% 손실이다.
패턴 읽기. 가치는 기하급수적으로 증가하는 반면 구매력은 0에 가까워지지만 절대 도달하지 않는다. 금리를 두 배로 하면 장기 효과를 두 배 이상으로 한다: 5%에서 30년이면 바구니 비용이 4.3배 더 크고, 10%이면 17.4배 더 크다. 유용한 지름길은 70의 규칙이다 — 가격은 대략 \(70 / r\)년 안에 두 배가 되므로, 2%는 약 35년 안에 두 배가 되고, 7%는 약 10년 안에 두 배가 된다.
표시된 금리에 대한 참고. 이 다섯 가지 금리는 예시일 뿐 예측이 아니다. 2% 행은 2%가 미국 연방준비제도와 유럽중앙은행을 포함한 여러 주요 중앙은행의 공식 중기 인플레이션 목표이기 때문에 포함된다. 더 높은 행들은 다양한 경제에서 보이는 인상되거나 높은 인플레이션 기간을 닮았다. 실제 인플레이션은 국가, 연도, 그리고 당신이 구매하는 것 — 주택, 의료 및 교육은 종종 국가 소비자 물가지수보다 더 빠르게 상승하는 반면, 전자 제품은 종종 더 천천히 상승한다 — 에 따라 광범위하게 변한다. 당신의 자국 공식 통계청에서 끌어낸 금리를 입력하고, 이 표를 예측이 아닌 민감도 검사로 취급하시기 바란다.
대한민국의 인플레이션: 공식 통계
대한민국의 공식 소비자물가 통계로, 자동으로 업데이트됩니다. 위 계산기의 입력값으로 사용하세요.
- 전년 동월 대비, 2026년 10월
- +2.8%
- 인플레이션 2025년
- 2.1%
- 누적 2016–2025년
- 21.7%
- 연평균
- 2.2%
최근 변화 하락 −0.1%p 2026년 10월: +2.8%, 2026년 9월에는 +2.9%.
최근 월(2026년 10월): 대한민국의 소비자물가는 전년 동월 대비 +2.8% 변동했습니다(소비자물가지수, 총지수(2015 = 100), OECD). 아래 연간 수치는 연평균입니다. 이 변동률은 공표된 지수로 CalculatorLib가 계산합니다: 해당 월 지수 ÷ 전년 같은 달 지수 − 1.
대한민국의 물가는 2016년부터 2025년까지 21.7% 변했으며, 연평균 2.2%입니다. 2016년에 100 KRW이던 것은 2025년에 약 122 KRW입니다.
| 연도 | 소비자물가지수 (2010 = 100) | 인플레이션 | 세계 |
|---|---|---|---|
| 2025 | 135.0 | 2.1% | 3.0% |
| 2024 | 132.2 | 2.3% | 3.0% |
| 2023 | 129.2 | 3.6% | 5.7% |
| 2022 | 124.7 | 5.1% | 8.0% |
| 2021 | 118.7 | 2.5% | 3.5% |
| 2020 | 115.8 | 0.5% | 1.9% |
| 2019 | 115.2 | 0.4% | 2.2% |
| 2018 | 114.7 | 1.5% | 2.5% |
| 2017 | 113.1 | 1.9% | 2.3% |
| 2016 | 110.9 | 1.0% | 1.6% |
대한민국 및 다른 나라
인플레이션, 소비자물가(연간 %) — 각 나라의 최신 공표 연도.
- 튀르키예 34.9% (2025)
- 러시아 8.7% (2025)
- 멕시코 3.8% (2025)
- 베트남 3.3% (2025)
- 일본 3.2% (2025)
- 세계 3.0% (2025)
- 미국 2.9% (2024)
- 인도 2.4% (2025)
- 대한민국 2.1% (2025)
- 사우디아라비아 2.0% (2025)
- 프랑스 0.9% (2025)
- 중국 0.1% (2025)
아직 공표된 수치가 없는 나라: 대만.
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2026-10 데이터 업데이트 2026-11-14 · 최신
출처: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
누적 변화율, 연평균 상승률, 가격 비교는 이 데이터를 바탕으로 CalculatorLib가 계산했습니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999