Vay mua nhà ở xã hội tại Ngân hàng Chính sách xã hội: tính gì, ai cần?
Người đủ điều kiện mua, thuê mua nhà ở xã hội có thể vay vốn ưu đãi tại Ngân hàng Chính sách xã hội. Công cụ này tính mức vay tối đa, tiền trả hàng tháng, tổng tiền lãi, lịch trả nợ theo năm và tiền lãi khi bị quá hạn.
Công cụ áp dụng pháp luật Việt Nam: Nghị định 100/2024/NĐ-CP (từ 01/08/2024) và Nghị định 261/2025/NĐ-CP (từ 10/10/2025). Công cụ dành cho khoản vay giải ngân từ 01/08/2024. Quy định được kiểm tra đến ngày 29/09/2026.
Căn cứ pháp lý
| Văn bản, điều khoản | Quy định | Hiệu lực |
|---|---|---|
| Nghị định 100/2024/NĐ-CP, Điều 48 khoản 3 điểm a | Mua, thuê mua nhà ở xã hội: vay tối đa 80% giá trị hợp đồng mua, thuê mua nhà. | Từ 01/08/2024 |
| Nghị định 100/2024/NĐ-CP, Điều 48 khoản 5 | Thời hạn vay do ngân hàng và khách hàng thỏa thuận, tối đa 25 năm kể từ ngày giải ngân khoản vay đầu tiên. | Từ 01/08/2024 |
| Nghị định 100/2024/NĐ-CP (bản gốc), Điều 48 khoản 4 | Lãi suất cho vay bằng lãi suất cho vay hộ nghèo do Thủ tướng quy định từng thời kỳ; nợ quá hạn bằng 130% lãi suất cho vay. | 01/08/2024 đến 09/10/2025 |
| Nghị định 261/2025/NĐ-CP, Điều 1 khoản 4 (sửa Điều 48 khoản 4 Nghị định 100/2024) | Lãi suất cho vay bằng 5,4%/năm; lãi suất nợ quá hạn bằng 130% lãi suất cho vay. | Từ 10/10/2025 |
| Nghị định 261/2025/NĐ-CP, Điều 3 khoản 1 | Hợp đồng tín dụng ký trước 10/10/2025 được điều chỉnh để áp dụng 5,4%/năm cho dư nợ gốc thực tế và dư nợ gốc quá hạn. | Từ 10/10/2025 |
| Nghị định 261/2025/NĐ-CP, Điều 4 khoản 1 | Nghị định có hiệu lực thi hành từ ngày 10/10/2025. | 10/10/2025 |
Trong 24 tháng gần đây, quy định về lãi suất đã đổi một lần (ngày 10/10/2025). Mức vay 80% và thời hạn 25 năm không đổi.
Cách tính
Công cụ tính theo các bước sau.
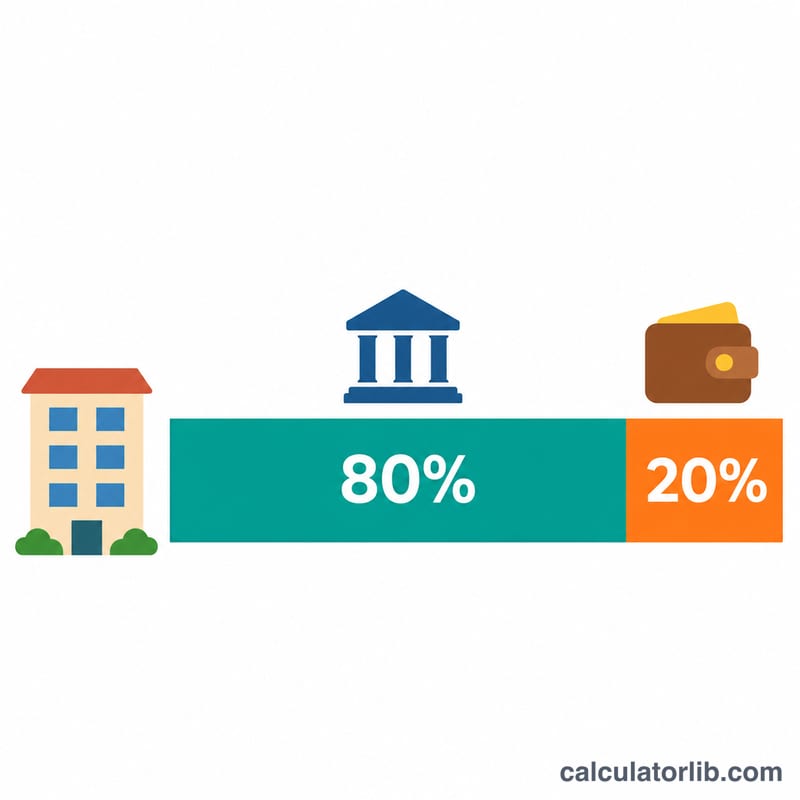
- Mức vay tối đa (Điều 48 khoản 3 điểm a Nghị định 100/2024): bằng 80% giá trị hợp đồng mua, thuê mua, làm tròn xuống đến đồng. Nếu bạn để trống số tiền vay, công cụ lấy đúng mức này. Số tiền vay lớn hơn 80% dù 1 đồng sẽ bị báo lỗi.
- Thời hạn (Điều 48 khoản 5): số năm nguyên từ 1 đến 25. Số kỳ trả \(n\) = số năm × 12. Kỳ thứ k rơi vào ngày giải ngân cộng k tháng.
- Lãi suất (Điều 48 khoản 4, sửa bởi Nghị định 261/2025): 5,4%/năm, tức lãi tháng \(i\) = 5,4% : 12 = 0,45%.
- Tiền trả mỗi kỳ theo cách trả bạn chọn (công thức bên dưới). Tiền mỗi kỳ làm tròn đến đồng.
- Lãi quá hạn (nếu có): lãi suất quá hạn = 130% × 5,4% = 7,02%/năm, tính theo số ngày quá hạn trên 365 ngày, làm tròn đến đồng.
Trả đều (gốc + lãi bằng nhau mỗi tháng), với \(P\) là số tiền vay, \(A\) là tiền trả mỗi tháng:
$$A = \frac{P \cdot i}{1-(1+i)^{-n}}$$ $$i = \frac{5{,}4\%}{12} = 0{,}45\%$$Tổng lãi = \(A \times n - P\). Lãi mỗi tháng tính trên dư nợ gốc còn lại; phần còn lại của \(A\) là tiền trả gốc.
Trả gốc đều: mỗi kỳ trả cùng một khoản gốc \(P/n\), cộng lãi trên dư nợ còn lại. Kỳ thứ \(k\) trả \(T_k\), tổng lãi là \(L\):
$$T_k = \frac{P}{n} + \left(P - (k-1)\frac{P}{n}\right) i$$ $$L = P \cdot i \cdot \frac{n+1}{2}$$Lãi quá hạn, với \(G\) là tiền gốc quá hạn, \(d\) là số ngày quá hạn:
$$Q = G \times 7{,}02\% \times \frac{d}{365}$$| Tham số | Giá trị | Căn cứ | Áp dụng từ |
|---|---|---|---|
| Mức vay tối đa | 80% giá trị hợp đồng | Nghị định 100/2024, Điều 48 khoản 3 điểm a | 01/08/2024 |
| Thời hạn vay tối đa | 25 năm | Nghị định 100/2024, Điều 48 khoản 5 | 01/08/2024 |
| Lãi suất cho vay | Bằng lãi cho vay hộ nghèo (chưa xác minh) | Nghị định 100/2024, Điều 48 khoản 4 (bản gốc) | 01/08/2024 đến 09/10/2025 |
| Lãi suất cho vay | 5,4%/năm (0,45%/tháng) | Nghị định 261/2025, Điều 1 khoản 4 | 10/10/2025 |
| Lãi suất nợ quá hạn | 130% lãi suất cho vay = 7,02%/năm | Nghị định 261/2025, Điều 1 khoản 4 | 10/10/2025 |
Ví dụ tính tay
Ví dụ 1 — trả đều. Ngày 28/09/2026, chị Lan ký hợp đồng mua căn hộ nhà ở xã hội giá 1.000.000.000 đồng và được giải ngân cùng ngày. Chị vay đúng mức tối đa, trong 25 năm, trả đều.
- Mức vay tối đa: 80% × 1.000.000.000 = 800.000.000 đồng.
- Số kỳ: 25 × 12 = 300 tháng; lãi tháng 0,45%.
- Tiền trả mỗi tháng: 800.000.000 × 0,0045 / (1 − 1,0045−300) ≈ 4.865.039 đồng.
- Tháng đầu: lãi 800.000.000 × 0,45% = 3.600.000 đồng, gốc 1.265.039 đồng.
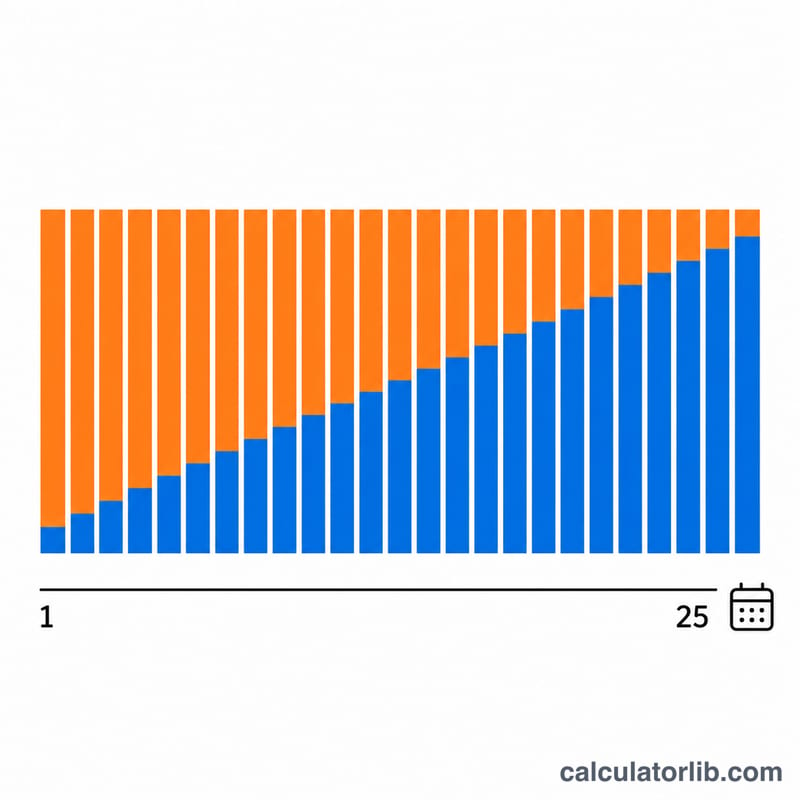
- Năm đầu (12 kỳ): trả gốc 15.561.882 đồng, lãi 42.818.590 đồng; dư nợ còn 784.438.118 đồng.
- Tổng lãi 25 năm: 659.511.802 đồng; tổng phải trả 1.459.511.802 đồng.
Nhập các số trên vào công cụ sẽ ra cùng kết quả.
Ví dụ 2 — trả gốc đều. Cùng khoản vay 800.000.000 đồng, 25 năm. Gốc mỗi kỳ 800.000.000 / 300 ≈ 2.666.667 đồng. Kỳ đầu trả 2.666.667 + 3.600.000 = 6.266.667 đồng; kỳ cuối trả 2.666.667 × 1,0045 ≈ 2.678.667 đồng. Tổng lãi: 800.000.000 × 0,45% × 301 / 2 = 541.800.000 đồng, ít hơn cách trả đều khoảng 117,7 triệu đồng.
Ví dụ 3 — khoản vay giải ngân trước mốc 10/10/2025. Anh Minh vay 400.000.000 đồng, 10 năm (120 kỳ), giải ngân 10/09/2025. Kỳ trả đầu tiên đúng ngày 10/10/2025 nên thuộc lãi suất cũ; công cụ không tính kỳ này. Sao kê ghi dư nợ gốc còn 397.000.000 đồng. Công cụ tính 119 kỳ còn lại ở 5,4%/năm: mỗi tháng 4.316.053 đồng, tổng lãi 116.610.302 đồng.
Ví dụ 4 — quá hạn. Có 5.000.000 đồng tiền gốc quá hạn 30 ngày: 5.000.000 × 7,02% × 30 / 365 ≈ 28.849 đồng tiền lãi quá hạn.
Mốc thay đổi lãi suất 10/10/2025
Trước 10/10/2025, lãi suất vay nhà ở xã hội tại Ngân hàng Chính sách xã hội bằng lãi suất cho vay hộ nghèo do Thủ tướng quyết định từng thời kỳ (Điều 48 khoản 4 Nghị định 100/2024 bản gốc). Từ 10/10/2025, lãi suất cố định trong Nghị định là 5,4%/năm. Lãi suất quá hạn luôn bằng 130% lãi suất cho vay.
Hợp đồng ký trước 10/10/2025 cũng được điều chỉnh về 5,4%/năm cho dư nợ gốc thực tế (Điều 3 khoản 1 Nghị định 261/2025). Công cụ chọn kỳ theo ô "Ngày giải ngân": kỳ nào có ngày trả nợ đến hết 10/10/2025 thuộc lãi suất cũ. Khi đó bạn nhập dư nợ gốc còn lại tại 10/10/2025, công cụ tính các kỳ còn lại ở 5,4%/năm.
Trường hợp đặc biệt và điều công cụ không tính
- Lãi suất trước 10/10/2025: chưa xác minh. Công cụ chưa đối chiếu mức lãi cho vay hộ nghèo với quyết định gốc của Thủ tướng, nên không tính tiền lãi của các kỳ trước mốc.
- Lãi tính theo ngày thực tế. Ngân hàng tính lãi theo số ngày thực tế của từng kỳ, nên số tiền mỗi kỳ có thể lệch vài nghìn đồng so với cách chia 12 tháng. Lịch trả chính thức theo hợp đồng tín dụng.
- Lãi quá hạn là ước tính. Cách đếm ngày (thực tế/365) chưa được đối chiếu với văn bản của Ngân hàng Chính sách xã hội.
- 80% tính trên giá trị hợp đồng mua, thuê mua, không phải giá thị trường.
- Không kiểm tra điều kiện được vay (đối tượng, thu nhập, nhà ở). Không tính vay xây dựng, cải tạo nhà (Điều 48 khoản 3 điểm b), khoản vay giải ngân trước 01/08/2024, thời gian ân hạn, trả nợ trước hạn hay các khoản phạt khác.
- Vay ngân hàng thương mại (kể cả gói cho người dưới 35 tuổi) có lãi suất khác; không dùng công cụ này.
Cách nhập dữ liệu
- Ngày giải ngân khoản vay đầu tiên: ngày ghi trên giấy nhận nợ hoặc sao kê. Để trống là hôm nay. Chỉ nhận từ 01/08/2024.
- Cách trả nợ: trả đều (mỗi tháng như nhau) hoặc trả gốc đều (tháng đầu cao, giảm dần), theo hợp đồng tín dụng.
- Giá trị hợp đồng mua, thuê mua nhà: số tiền trên hợp đồng, chỉ nhập chữ số; dấu chấm ngăn cách hàng nghìn tự thêm (ví dụ 1.000.000.000).
- Số tiền vay: để trống để vay tối đa 80%. Nếu chỉ nhập số tiền vay mà không nhập giá trị hợp đồng, công cụ không kiểm tra mức 80%.
- Thời hạn vay: số năm nguyên, từ 1 đến 25.
- Dư nợ gốc tại 10/10/2025: chỉ hiện khi khoản vay đã có kỳ trả nợ đến hết ngày 10/10/2025; lấy trên sao kê của ngân hàng.
- Nợ quá hạn: nhập cả tiền gốc quá hạn và số ngày quá hạn, hoặc để trống cả hai.
Câu hỏi thường gặp
Lãi suất vay nhà ở xã hội tại Ngân hàng Chính sách xã hội hiện nay là bao nhiêu?
Từ ngày 10/10/2025 là 5,4%/năm (0,45%/tháng), theo Nghị định 261/2025/NĐ-CP. Lãi suất nợ quá hạn là 7,02%/năm.
Tôi ký hợp đồng vay trước 10/10/2025 thì có được hưởng 5,4% không?
Có. Điều 3 khoản 1 Nghị định 261/2025 cho phép điều chỉnh hợp đồng tín dụng ký trước ngày này để áp dụng 5,4%/năm cho dư nợ gốc thực tế và dư nợ quá hạn.
Được vay tối đa bao nhiêu và trong bao lâu?
Tối đa 80% giá trị hợp đồng mua, thuê mua nhà ở xã hội, thời hạn tối đa 25 năm kể từ ngày giải ngân khoản vay đầu tiên.
Nên chọn trả đều hay trả gốc đều?
Trả gốc đều có tổng lãi thấp hơn nhưng những tháng đầu phải trả nhiều hơn. Trả đều giữ số tiền mỗi tháng ổn định, dễ lập ngân sách. Hãy thử cả hai cách trên công cụ để so sánh.
Vì sao số tiền ngân hàng thu mỗi tháng hơi khác kết quả?
Ngân hàng tính lãi theo số ngày thực tế của từng kỳ, còn công cụ chia lãi năm cho 12. Chênh lệch thường chỉ vài nghìn đồng mỗi kỳ.