Công cụ kiểm tra điều kiện mua nhà ở xã hội dùng để làm gì?
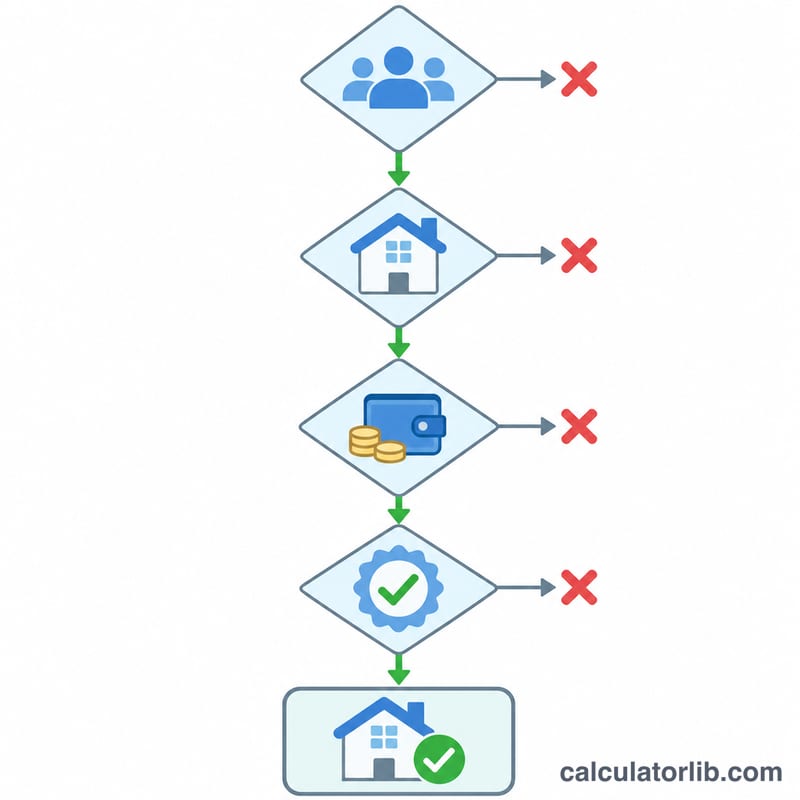
Muốn mua hoặc thuê mua nhà ở xã hội, người đứng đơn phải đạt cùng lúc bốn điều kiện: thuộc một nhóm đối tượng được hỗ trợ, đạt điều kiện về nhà ở, đạt điều kiện về thu nhập (nếu nhóm đó có yêu cầu) và chưa từng được hưởng chính sách nhà ở xã hội tại tỉnh có dự án. Công cụ kiểm từng điều kiện theo pháp luật Việt Nam (Luật Nhà ở 2023 và Nghị định 100/2024/NĐ-CP đã sửa đổi), chỉ ra điều kiện nào chưa đạt và tính thêm tiền trả góp nếu bạn vay mua nhà.
Công cụ dành cho công nhân, người lao động, cán bộ, công chức, người thu nhập thấp và gia đình đang chuẩn bị nộp hồ sơ. Công cụ áp dụng cho hồ sơ có ngày xác nhận thu nhập từ 01/08/2024. Quy định được kiểm tra đến ngày 28/09/2026.
Căn cứ pháp lý
| Văn bản | Điều, khoản | Nội dung áp dụng | Hiệu lực |
|---|---|---|---|
| Luật Nhà ở số 27/2023/QH15 | Điều 76 | 12 nhóm đối tượng. | Từ 01/08/2024 |
| Luật Nhà ở số 27/2023/QH15 | Điều 77 khoản 1, 5 | Nhóm được mua, thuê mua; nhóm được vay ưu đãi. | Từ 01/08/2024 |
| Luật Nhà ở số 27/2023/QH15 | Điều 78 khoản 1 | Điều kiện nhà ở, thu nhập. | Từ 01/08/2024 |
| Nghị định 100/2024/NĐ-CP | Điều 29 khoản 1, 2 | Chưa có nhà, hoặc dưới 15 m² sàn/người. | Từ 01/08/2024 |
| Nghị định 100/2024/NĐ-CP | Điều 30 khoản 1, 3, 4 | Điều kiện thu nhập. | Từ 01/08/2024 |
| Nghị định 100/2024/NĐ-CP | Điều 48 khoản 3 điểm a, khoản 4, 5 | Vay tối đa 80% giá trị hợp đồng, 25 năm. | Từ 01/08/2024 |
| Nghị định 261/2025/NĐ-CP | Điều 1 khoản 2, 4; Điều 3 khoản 1 | Trần 20/30/40 triệu, hệ số tỉnh; lãi 5,4%/năm. | Từ 10/10/2025 |
| Nghị định 136/2026/NĐ-CP | Điều 1 khoản 1; Điều 2; Điều 3 | Trần 25/35/50 triệu; chuyển tiếp giấy xác nhận cũ. | Từ 07/04/2026 |
| Công văn 5340/NHNN-CSTT ngày 19/06/2026 | Mục 1, 2 | Lãi vay người dưới 35 tuổi: 6,5% và 7,5%/năm. | 01/07/2026 – 31/12/2026 |
Trong 24 tháng gần nhất, trần thu nhập đã đổi hai lần (10/10/2025 và 07/04/2026). Lãi suất Ngân hàng Chính sách xã hội đổi một lần (10/10/2025).
Cách tính và kiểm tra từng điều kiện
Gọi \(G\) là điều kiện đối tượng, \(H\) là điều kiện nhà ở, \(T\) là thu nhập được xét, \(C\) là trần thu nhập, \(h\) là hệ số của tỉnh (không có thì \(h = 1\)), \(N\) là điều kiện chưa hưởng chính sách. Bạn đủ điều kiện (\(D\)) khi đạt tất cả:
$$D \iff G \wedge H \wedge (T \le C \times h) \wedge N$$- Đối tượng (Luật Nhà ở Điều 76, Điều 77 khoản 1). Đạt nếu bạn thuộc khoản 1, 4, 5, 6, 7, 8, 9 hoặc 10. Hộ nghèo, cận nghèo nông thôn (khoản 2, 3) chỉ được mua khi UBND tỉnh có quy định, nên công cụ ghi "Tùy tỉnh". Học sinh, sinh viên (khoản 11) chỉ được thuê. Doanh nghiệp (khoản 12) thuê để bố trí cho người lao động.
- Nhà ở (Nghị định 100/2024 Điều 29). Đạt nếu chưa có nhà tại tỉnh có dự án. Nếu đã có nhà, lấy tổng diện tích sàn chia số người; đạt khi kết quả thấp hơn 15 m²/người. Đúng 15 m²/người là không đạt.
- Thu nhập (Nghị định 100/2024 Điều 30). Với công nhân, người lao động, người thu nhập thấp và cán bộ, công chức, viên chức: thu nhập thực nhận bình quân tháng phải không quá trần. Bằng đúng trần vẫn đạt. Người đã kết hôn tính tổng thu nhập hai vợ chồng. Hộ nghèo, cận nghèo chỉ cần có xác nhận hộ nghèo, cận nghèo. Người có công, người trả lại nhà công vụ, người bị thu hồi đất không xét thu nhập.
- Chưa hưởng chính sách (Mẫu số 01, Nghị định 136/2026). Chưa từng mua, thuê mua nhà ở xã hội và chưa hưởng hỗ trợ nhà ở dưới mọi hình thức tại tỉnh có dự án.
| Ngày xác nhận | Độc thân (đ) | Nuôi con (đ) | Vợ chồng (đ) |
|---|---|---|---|
| Từ 07/04/2026 | 25.000.000 | 35.000.000 | 50.000.000 |
| 10/10/2025 – 06/04/2026 | 20.000.000 | 30.000.000 | 40.000.000 |
| 01/08/2024 – 09/10/2025 | 15.000.000 | 15.000.000 | 30.000.000 |
"Nuôi con" là người độc thân đang nuôi con dưới 18 tuổi; "vợ chồng" là tổng thu nhập hai người. Hệ số tỉnh chỉ có từ 10/10/2025, do UBND tỉnh ban hành, không vượt tỷ lệ thu nhập bình quân đầu người của tỉnh so với cả nước. Ví dụ hệ số 1,2 thì trần độc thân là 25.000.000 × 1,2 = 30.000.000 đ.
Tiền trả góp. Công cụ tính theo cách trả đều (gốc cộng lãi bằng nhau mỗi tháng), làm tròn đến đồng:
$$A = \frac{P \times r}{1 - (1 + r)^{-n}}$$Trong đó \(P\) là số tiền vay, \(r\) là lãi suất năm chia 12, \(n\) là số tháng vay, \(A\) là tiền trả mỗi tháng. Tổng lãi bằng \(A \times n - P\).
| Khoản vay | Lãi suất | Áp dụng |
|---|---|---|
| Ngân hàng Chính sách xã hội (nhóm khoản 1–8): tối đa 80% giá trị hợp đồng, tối đa 25 năm | 5,4%/năm | Từ 10/10/2025 |
| Ngân hàng thương mại, người dưới 35 tuổi | 6,5%/năm (5 năm đầu), 7,5%/năm (10 năm sau) | 01/07/2026 – 31/12/2026 |
Ví dụ tính tay
Ví dụ 1 — đủ điều kiện, vay Ngân hàng Chính sách xã hội. Anh B là công nhân, độc thân, thu nhập thực nhận bình quân 20.000.000 đ/tháng. Giấy xác nhận thu nhập ngày 28/09/2026. Anh chưa có nhà ở tỉnh có dự án và chưa từng hưởng hỗ trợ nhà ở. Căn hộ giá 1.000.000.000 đ, anh vay 800.000.000 đ trong 25 năm.
- Đối tượng: công nhân thuộc khoản 6 Điều 76 → đạt.
- Nhà ở: chưa có nhà → đạt.
- Thu nhập: ngày xác nhận sau 07/04/2026 nên trần độc thân là 25.000.000 đ; 20.000.000 ≤ 25.000.000 → đạt.
- Chưa hưởng chính sách → đạt. Kết luận: đủ điều kiện.
- Mức vay tối đa: 80% × 1.000.000.000 = 800.000.000 đ, nên khoản vay nằm trong hạn mức.
- Lãi tháng \(r = 5{,}4\% : 12 = 0{,}45\%\), \(n = 25 \times 12 = 300\) tháng. Trả mỗi tháng: 4.865.039 đ.
- Tổng phải trả: 4.865.039,34 × 300 ≈ 1.459.511.802 đ; tổng lãi: 659.511.802 đ.
Nhập đúng các số trên vào công cụ sẽ ra cùng kết quả. Đây cũng là ví dụ điền sẵn khi bạn mở trang, với ngày xác nhận mặc định là hôm nay.
Ví dụ 2 — điểm gãy về diện tích. Gia đình 4 người thường trú trong căn nhà 60 m²: 60 : 4 = 15 m²/người, không thấp hơn 15 nên không đạt. Nếu căn nhà 59,5 m²: 59,5 : 4 = 14,875 m²/người → đạt.
Ví dụ 3 — điểm gãy về thu nhập. Người độc thân có thu nhập đúng 25.000.000 đ vẫn đạt. Thu nhập 25.000.001 đ là vượt trần, không đạt.
Mốc thay đổi và cách công cụ chọn kỳ
| Từ ngày | Trước | Sau | Văn bản |
|---|---|---|---|
| 10/10/2025 | Trần 15 / 15 / 30 triệu; lãi vay theo lãi hộ nghèo | Trần 20 / 30 / 40 triệu, có hệ số tỉnh; lãi 5,4%/năm | Nghị định 261/2025/NĐ-CP |
| 07/04/2026 | Trần 20 / 30 / 40 triệu | Trần 25 / 35 / 50 triệu | Nghị định 136/2026/NĐ-CP |
Công cụ chọn trần theo ngày cơ quan xác nhận thu nhập (ô đầu tiên), vì Nghị định 136/2026 cho phép giấy xác nhận cấp trước 07/04/2026 được dùng tiếp 12 tháng. Lãi Ngân hàng Chính sách xã hội luôn tính 5,4%/năm, vì Nghị định 261/2025 (Điều 3 khoản 1) đưa cả các hợp đồng tín dụng ký trước 10/10/2025 về mức này cho dư nợ còn lại.
Trường hợp đặc biệt và điều công cụ không tính
- Thu nhập thực nhận là số tiền theo bảng lương nơi làm việc xác nhận, khác thu nhập tính thuế thu nhập cá nhân. Người không có hợp đồng lao động được Công an cấp xã xác nhận.
- Lực lượng vũ trang (khoản 7): trần bằng tổng thu nhập của sĩ quan cấp hàm Đại tá, do đơn vị xác nhận. Công cụ không có số này nên ghi "Chưa xác minh" và không kết luận.
- Hộ nghèo, cận nghèo nông thôn (khoản 2, 3): phải tra quyết định của UBND tỉnh nơi có dự án.
- Người đã trả lại nhà công vụ, người bị thu hồi đất không thuộc diện vay Ngân hàng Chính sách xã hội.
- Gói vay người dưới 35 tuổi: Ngân hàng Nhà nước công bố mức lãi 6 tháng một lần. Công cụ chỉ có mức cho 01/07/2026 – 31/12/2026 và chỉ tính 60 tháng đầu với 6,5%/năm; ngày ngoài giai đoạn đó sẽ không tính khoản vay.
- Công cụ không tính: điều kiện thuê nhà ở xã hội, chính sách riêng của từng tỉnh (ngoài hệ số), ưu tiên hộ có từ 3 người phụ thuộc, giá bán, lãi quá hạn, cách trả gốc đều lãi giảm dần, cơ chế thí điểm theo Nghị quyết của Quốc hội.
- Chưa xác minh: Nghị định 54/2026/NĐ-CP (cũng sửa Nghị định 100/2024) chưa được đối chiếu với Điều 29 và Điều 48.
Cách nhập dữ liệu
- Ngày xác nhận thu nhập: ngày ghi trên giấy xác nhận thu nhập, hoặc ngày dự kiến nộp hồ sơ nếu chưa có giấy. Chọn trên lịch (ngày/tháng/năm).
- Nhóm đối tượng: chọn theo công việc hoặc hoàn cảnh của người đứng đơn. Các ô không cần cho nhóm đó sẽ tự ẩn.
- Tình trạng hôn nhân và thu nhập: lấy từ bảng lương 12 tháng gần nhất; nhập số tiền đồng, có thể gõ dấu chấm, ví dụ 18.000.000. Đã kết hôn thì nhập thêm thu nhập của vợ hoặc chồng (0 nếu không có).
- Hệ số tỉnh: số trong quyết định của UBND tỉnh, dùng dấu phẩy thập phân, ví dụ 1,2. Không có thì để trống.
- Nhà ở: nếu đã có nhà, nhập tổng diện tích sàn theo Giấy chứng nhận (m², ví dụ 59,5) và số người thường trú được tính.
- Khoản vay: số tiền vay, số năm vay, giá trị hợp đồng mua căn hộ; với gói người dưới 35 tuổi thì nhập thêm tuổi.
Câu hỏi thường gặp
Thu nhập đúng bằng mức trần có được mua nhà ở xã hội không?
Có. Quy định dùng cụm "không quá", nên thu nhập bằng trần vẫn đạt. Chỉ khi vượt trần, dù 1 đồng, mới không đạt.
Giấy xác nhận thu nhập cấp trước 07/04/2026 dùng trần nào?
Dùng trần của ngày xác nhận (20/30/40 triệu nếu xác nhận từ 10/10/2025). Giấy này còn dùng được 12 tháng kể từ ngày xác nhận theo Điều 2 Nghị định 136/2026/NĐ-CP.
Đã có nhà rồi có được mua nhà ở xã hội không?
Được, nếu diện tích bình quân thấp hơn 15 m² sàn/người, tính trên bạn, vợ hoặc chồng, cha, mẹ và các con thường trú tại căn nhà đó.
Vay Ngân hàng Chính sách xã hội lãi suất bao nhiêu?
5,4%/năm từ 10/10/2025, áp dụng cả cho khoản vay ký trước đó. Mức vay tối đa 80% giá trị hợp đồng, thời hạn tối đa 25 năm.
Kết quả của công cụ có thay thế việc xét duyệt hồ sơ không?
Không. Đây là bước tự kiểm tra. Chủ đầu tư và cơ quan có thẩm quyền xét hồ sơ, giấy tờ chứng minh thực tế.