Vay mua nhà ở xã hội cho người dưới 35 tuổi: công cụ tính gì?
Người trẻ dưới 35 tuổi mua nhà ở xã hội có thể vay tại 9 ngân hàng thương mại tham gia chương trình với lãi suất ưu đãi trong 15 năm đầu. Mức lãi suất do Ngân hàng Nhà nước công bố cho từng giai đoạn 6 tháng.
Công cụ này tính theo pháp luật Việt Nam và các công văn của Ngân hàng Nhà nước: tiền trả tháng đầu, tiền trả khi lãi suất đổi ở tháng thứ 61 và tháng thứ 181, tiền lãi 5 năm đầu, dư nợ còn lại, tổng lãi cả kỳ hạn và lịch trả nợ theo năm. Công cụ có hai giai đoạn đã xác minh: 01/01/2026 – 30/06/2026 và 01/07/2026 – 31/12/2026. Số liệu được kiểm tra đến ngày 29/09/2026.
Căn cứ pháp lý
| Văn bản | Mục, điều | Nội dung | Hiệu lực |
|---|---|---|---|
| Công văn 5340/NHNN-CSTT (19/06/2026) | Mục 1, 2, phụ lục | 6,5% (5 năm đầu), 7,5% (10 năm tiếp theo), áp dụng cho dư nợ | 01/07/2026 – 31/12/2026 |
| Công văn 11357/NHNN-CSTT (24/12/2025) | Theo mục 3 Công văn 05/KV11-TH | 5,6% (5 năm đầu), 6,6% (10 năm tiếp theo) | 01/01/2026 – 30/06/2026 |
| Nghị định 100/2024/NĐ-CP | Điều 48 khoản 4, sửa bởi Điều 1 khoản 4 Nghị định 261/2025/NĐ-CP | Vay tại Ngân hàng Chính sách xã hội 5,4% (để so sánh) | Từ 10/10/2025 |
Công văn 11357/NHNN-CSTT được đọc qua Công văn 05/KV11-TH ngày 05/01/2026 của Ngân hàng Nhà nước Chi nhánh Khu vực 11, văn bản chuyển tiếp nguyên văn mức lãi suất. Công văn 5340/NHNN-CSTT nêu rõ chương trình dựa trên Công văn 4290/NHNN-TD ngày 29/05/2025, Công văn 2382/NHNN-TD ngày 31/03/2026 và Nghị quyết 33/NQ-CP ngày 11/03/2023. Hai công văn hướng dẫn này quy định đối tượng, điều kiện vay; công cụ chưa đọc bản gốc của chúng nên không tính các điều kiện đó.
Mỗi công văn về lãi suất chỉ có hiệu lực 6 tháng. Mức mới thay mức cũ từ ngày đầu giai đoạn và áp dụng cho dư nợ của mọi khoản vay trong chương trình, kể cả khoản vay đã giải ngân trước đó.
Cách tính tiền trả và tiền lãi
Gọi \(P\) là số tiền vay, \(n\) là số tháng vay (số năm × 12), \(D_{m-1}\) là dư nợ gốc đầu tháng thứ \(m\) và \(r_m\) là lãi suất năm áp dụng cho tháng đó. Công cụ tính theo các bước sau.
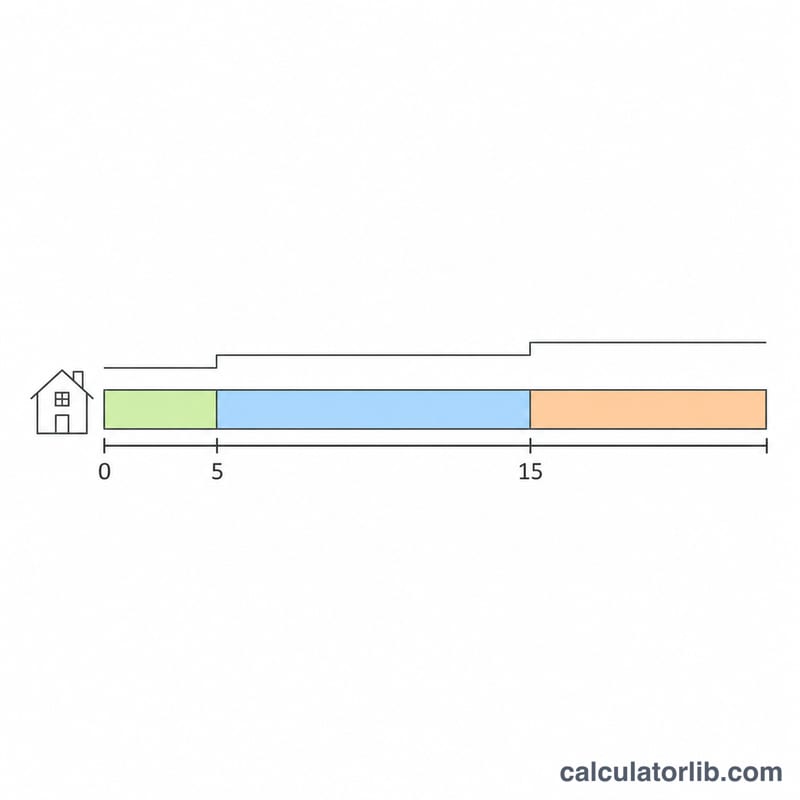
- Chọn lãi suất theo tháng vay (Công văn 5340/NHNN-CSTT, mục 1 và mục 2). Tháng 1 đến 60 là "05 năm đầu vay vốn (kể từ ngày giải ngân đầu tiên)", dùng \(r_1\). Tháng 61 đến 180 là "10 năm vay vốn tiếp theo", dùng \(r_2\). Từ tháng 181 hết ưu đãi, dùng lãi suất thương mại \(r_3\) trong hợp đồng của bạn.
- Tính tiền lãi mỗi tháng trên dư nợ gốc đầu tháng, làm tròn đến đồng (từ 0,5 đồng trở lên làm tròn lên).
- Tính tiền gốc mỗi tháng theo cách trả bạn chọn (trả gốc đều hoặc trả đều).
- Cộng dồn tiền lãi 60 tháng đầu, dư nợ sau 60 tháng, tổng lãi và tổng phải trả cả kỳ hạn.
Công thức chính:
$$L_m = D_{m-1} \times \frac{r_m}{12}, \qquad r_m = \begin{cases} r_1 & 1 \le m \le 60 \\ r_2 & 61 \le m \le 180 \\ r_3 & m > 180 \end{cases}$$Trong đó \(L_m\) là tiền lãi tháng \(m\). Với cách trả gốc đều, tiền gốc mỗi tháng là \(G\) và tiền trả tháng \(m\) là \(T_m\):
$$G = \frac{P}{n}, \qquad T_m = G + L_m$$\(G\) được làm tròn đến đồng; tháng cuối trả hết phần dư nợ còn lại. Với cách trả đều, tiền trả mỗi tháng \(A\) tính theo công thức niên kim trên dư nợ \(D\) và số tháng còn lại \(k\), với \(i = r/12\):
$$A = D \times \frac{i}{1 - (1 + i)^{-k}}$$\(A\) được tính lại ở tháng 1, tháng 61 và tháng 181, tức là mỗi khi lãi suất đổi. Tiền gốc tháng đó bằng \(A - L_m\).
| Áp dụng từ (văn bản) | \(r_1\): 5 năm đầu | \(r_2\): 10 năm tiếp theo |
|---|---|---|
| 01/07/2026 đến 31/12/2026 (CV 5340/NHNN-CSTT) | 6,5%/năm | 7,5%/năm |
| 01/01/2026 đến 30/06/2026 (CV 11357/NHNN-CSTT) | 5,6%/năm | 6,6%/năm |
| 01/07/2025 đến 31/12/2025 (CV 5313/NHNN-CSTT) | chưa xác minh, công cụ không tính | |
Cách Ngân hàng Nhà nước xác định mức: \(r_1\) thấp hơn 2%/năm, \(r_2\) thấp hơn 1%/năm so với lãi suất cho vay trung, dài hạn bằng đồng Việt Nam bình quân của 4 ngân hàng thương mại nhà nước (Agribank, BIDV, Vietcombank, VietinBank).
Giới hạn nhập của công cụ (không phải quy định): số tiền vay từ 1.000.000 đ đến 100 tỷ đồng; thời hạn từ 1 đến 35 năm; tuổi từ 18 đến 34; lãi suất bạn nhập lớn hơn 0 và không quá 30%/năm.
Ví dụ tính tay
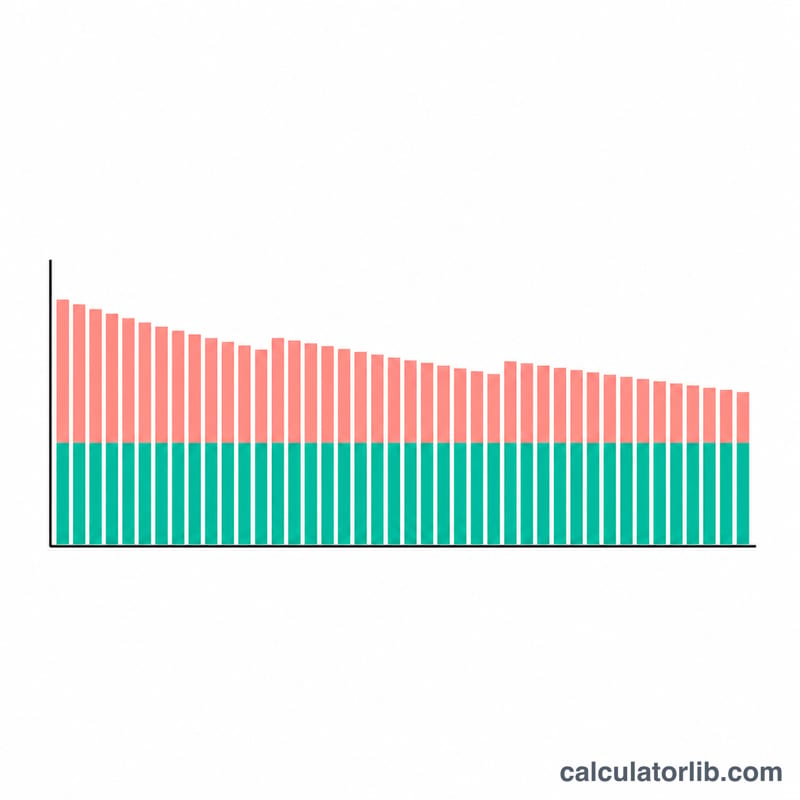
Ví dụ 1 — trả gốc đều. Anh An 30 tuổi vay 800.000.000 đ trong 15 năm (180 tháng), giai đoạn 01/07/2026 – 31/12/2026. Lãi suất 6,5%/năm cho tháng 1–60 và 7,5%/năm cho tháng 61–180.
- Tiền gốc mỗi tháng: 800.000.000 ÷ 180 = 4.444.444 đ (làm tròn).
- Tiền lãi tháng 1: 800.000.000 × 6,5% ÷ 12 = 4.333.333 đ.
- Tiền trả tháng 1: 4.444.444 + 4.333.333 = 8.777.777 đ.
- Dư nợ sau 60 tháng: 800.000.000 − 60 × 4.444.444 = 533.333.360 đ.
- Tiền lãi tháng 61: 533.333.360 × 7,5% ÷ 12 = 3.333.333,5 → 3.333.334 đ. Tiền trả tháng 61: 4.444.444 + 3.333.334 = 7.777.778 đ.
- Cộng tiền lãi từng tháng: 217.388.892 đ trong 60 tháng đầu; 419.055.600 đ cả 15 năm. Tổng phải trả 1.219.055.600 đ.
Ví dụ 2 — trả đều, cùng khoản vay. Tháng 1: \(i = 6{,}5\% / 12\), \(k = 180\), tiền trả mỗi tháng 6.968.859 đ. Sau 60 tháng còn nợ 613.736.944 đ. Từ tháng 61 lãi suất lên 7,5%, công cụ tính lại với \(k = 120\): tiền trả 7.285.166 đ mỗi tháng. Tổng lãi 492.351.483 đ, cao hơn trả gốc đều vì gốc được trả chậm hơn.
Ví dụ 3 — vay trên 15 năm. Vay 800.000.000 đ trong 25 năm, trả đều, lãi suất từ năm thứ 16 là 10%/năm. Tiền trả tháng 1 là 5.401.657 đ, tháng 61 là 5.836.501 đ, tháng 181 là 6.497.780 đ. Tổng lãi 1.004.213.164 đ.
Mốc thay đổi lãi suất và cách chọn giai đoạn
| Từ ngày | 5 năm đầu | 10 năm tiếp theo |
|---|---|---|
| 01/01/2026 | 5,6%/năm | 6,6%/năm |
| 01/07/2026 | 6,5%/năm (tăng 0,9 điểm %) | 7,5%/năm (tăng 0,9 điểm %) |
Ô "Giai đoạn lãi suất" tự chọn giai đoạn đang hiệu lực theo giờ Việt Nam. Bạn có thể chọn giai đoạn cũ để so sánh. Giai đoạn 01/07/2025 – 31/12/2025 chưa đọc được văn bản gốc nên công cụ không tính. Mức cho giai đoạn từ 01/01/2027 sẽ được bổ sung khi Ngân hàng Nhà nước công bố.
Lưu ý và điều công cụ không tính
- Lãi suất không cố định 5 năm. Mức 6,5% chỉ áp dụng đến 31/12/2026. Sau đó mức mới áp dụng cho cả khoản vay đang trả. Công cụ giả định mức của giai đoạn bạn chọn giữ nguyên, nên số thực tế sẽ khác.
- Không nhầm với Ngân hàng Chính sách xã hội. Vay mua nhà ở xã hội tại Ngân hàng Chính sách xã hội có lãi suất 5,4%/năm từ 10/10/2025 (Điều 48 khoản 4 Nghị định 100/2024/NĐ-CP, sửa bởi Nghị định 261/2025/NĐ-CP). Đó là gói khác, công cụ này không tính.
- Ưu đãi tối đa 15 năm kể từ ngày giải ngân đầu tiên, dù hợp đồng vay dài hơn.
- Tính lãi theo tháng. Ngân hàng thường tính lãi theo số ngày thực tế, nên tiền trả từng tháng có thể chênh vài nghìn đồng.
- Chưa xác minh: cách xác định "dưới 35 tuổi" (ngày ký hợp đồng hay ngày giải ngân), tỷ lệ cho vay tối đa và thời hạn vay tối đa. Các nội dung này nằm trong Công văn 4290/NHNN-TD và 2382/NHNN-TD, công cụ chưa đọc bản gốc.
- Không tính: điều kiện được mua nhà ở xã hội (đối tượng, nhà ở, thu nhập theo Điều 30 Nghị định 100/2024/NĐ-CP đã sửa đổi), lãi quá hạn, phí trả nợ trước hạn, khoản vay đang trả giữa chừng.
Hạn mức vay, thời hạn tối đa và tài sản bảo đảm do ngân hàng quyết định.
Cách nhập dữ liệu
- Giai đoạn lãi suất: giữ giai đoạn đang hiệu lực, trừ khi bạn muốn so sánh.
- Tuổi khi vay: số tuổi tròn, từ 18 đến 34.
- Số tiền vay (đ): số tiền ghi trong hợp đồng tín dụng hoặc thông báo phê duyệt khoản vay. Chỉ nhập chữ số, công cụ tự thêm dấu chấm phân tách, ví dụ 800.000.000.
- Thời hạn vay (năm): số năm nguyên, từ 1 đến 35.
- Cách trả nợ: xem trong hợp đồng. Trả gốc đều có tiền trả giảm dần; trả đều có tiền trả bằng nhau trong mỗi giai đoạn lãi suất.
- Lãi suất năm thứ 6 đến 15 (%/năm): hiện khi vay trên 5 năm. Để trống để dùng mức công bố. Dùng dấu phẩy thập phân, ví dụ 7,5.
- Lãi suất từ năm thứ 16 (%/năm): hiện và bắt buộc khi vay trên 15 năm. Lấy theo điều khoản lãi suất sau ưu đãi trong hợp đồng.
Câu hỏi thường gặp
Lãi suất 6,5% có được giữ suốt 5 năm đầu không?
Không. Ngân hàng Nhà nước công bố lại mỗi 6 tháng. Mức 6,5% áp dụng từ 01/07/2026 đến 31/12/2026 cho dư nợ của mọi khoản vay trong chương trình. Công cụ giả định mức này giữ nguyên để ước tính.
Sau 5 năm đầu thì lãi suất thả nổi hoàn toàn?
Chưa. 10 năm tiếp theo vẫn được ưu đãi: thấp hơn 1%/năm so với lãi suất bình quân của 4 ngân hàng thương mại nhà nước, hiện là 7,5%/năm. Chỉ từ năm thứ 16 mới theo lãi suất thương mại.
Tôi 35 tuổi có vay được gói này không?
Không. Công văn 5340/NHNN-CSTT áp dụng cho "người trẻ dưới 35 tuổi". Bạn có thể xem gói vay tại Ngân hàng Chính sách xã hội hoặc gói cho vay nhà ở xã hội chung của ngân hàng thương mại.
Nên chọn trả gốc đều hay trả đều?
Trả gốc đều có tháng đầu cao hơn nhưng tổng lãi thấp hơn. Trả đều nhẹ hơn ở những năm đầu nhưng tổng lãi cao hơn. Với khoản 800.000.000 đ trong 15 năm, chênh lệch tổng lãi khoảng 73 triệu đồng.
Vì sao số của ngân hàng khác số của công cụ?
Ngân hàng tính lãi theo số ngày thực tế, có thể giải ngân nhiều lần và áp mức lãi suất mới mỗi 6 tháng. Công cụ tính theo tháng với một mức cố định cho mỗi giai đoạn, nên chỉ dùng để ước tính.